
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 06/12/2019
இலாப நோக்கமற்ற அமைப்புகளின் கணக்குகள் பயன்பாடுகள்
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
குறிப்பு வரைக
1) சந்தா
2) நன்கொடைகள்
2.
பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கை தயாரிப்பதற்கான படிநிலைகளை எழுதுக.
3.
இலாப நோக்கமற்ற அமைப்புகளின் இயல்புகள் யாவை?
4.
கீழே கொடுக்கப்பட்ட தகவல்களிலிருந்து குறிஞ்சி விளையாட்டு மன்றத்தின் 2018, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கைத் தயார் செய்யவும்.
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| கைரொக்கம் | 4,000 | அச்சுக்கட்டணம் செலுத்தியது | 2,500 |
| சம்பளம் கொடுத்தது | 3,000 | பாதுகாப்பு பெட்டக வாடகை பெற்றது | 1,000 |
| ஆயுள் உறுப்பினர் கட்டணம் பெற்றது | 10,000 | தொடர் விளையாட்டுப் போட்டி வரவுகள் | 14,000 |
| சந்தா பெற்றது | 15,000 | தொடர் விளையாட்டுப் போட்டிச் செலவுகள் | 10,500 |
| வாடகை பெற்றது | 2,000 | முதலீடுகள் வாங்கியது | 25,000 |
5.
ஒரு சங்கத்தின் 2017, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய இறுதிக் கணக்குகளில் பின்வரும் விவரங்கள் எவ்வாறு தோன்றும்? 2016-17 ல் அச்சங்கம் பெற்ற சந்தா ரூ.25,000. இதில் 2015-16 ஆம் ஆண்டுக்கான சந்தா ரூ. 2,000 மற்றும் 2017-18 ஆம் ஆண்டுக்கான சந்தா ரூ.1,500 சேர்ந்துள்ளது. 2016-17 ஆம் ஆண்டிற்கான சந்தா ரூ.500 இன்னும் பெற வேண்டியுள்ளது.
6.
இருப்புநிலைக் குறிப்பு என்றால் என்ன?
7.
மதிப்பூதியம் என்றால் என்ன?
8.
அரசு மற்றும் இதர அமைப்புகளிடமிருந்து பெறப்படும் மானியம் பற்றி குறிப்பு வரைக.
9.
இலாபநோக்கமற்ற அமைப்புகள் எந்த கணக்குகளையெல்லாம் தயாரிக்கின்றன?
10.
பின்வரும் விவரங்கள் சீர்காழி பாடகர்கள் சங்கத்தின் வருவாய் மற்றும் செலவினக் கணக்கில் எவ்வாறு தோன்றும் எனக் காட்டவும்.
| ரூ | |
|---|---|
| 1.4.2018 அன்று எழுதுபொருள்கள் இருப்பு | 2,600 |
| அவ்வாண்டில் வாங்கிய எழுதுபொருள்கள் | 6,500 |
| 31.3.2018 அன்று எழுதுபொருள்கள் இருப்பு | 2,200 |
11.
திருச்சி இலக்கிய மன்றத்தின் 2018, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்கான பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கு பின்வருமாறு:
| பெறுதல்கள் | ரூ. | ரூ. | செலுத்தல்கள் | ரூ. | ரூ. |
|---|---|---|---|---|---|
| இருப்பு கீ/கொ | மைதான பராமரிப்பு | 33,000 | |||
| ரொக்கம் | 1,000 | விளையாட்டுப் போட்டிச் செலவுகள் | 38,000 | ||
| வங்கி | 14,000 | பல்வகைச் செலவுகள் | 22,000 | ||
| சந்தா (2016-17ஆம் ஆண்டிற்கான ரூ.4,000 உட்பட) | 60,000 | அறைகலன் | 40,000 | ||
| உயில்கொடை | 18,000 | இருப்பு கீ/இ | |||
| விளையாட்டுப் போட்டி நிதி | 20,000 | கையிரொக்கம் | 3,000 | ||
| வரவுகள் | 45,000 | வங்கி ரொக்கம் | 22,000 | 25,000 | |
| 1,58,000 | 1,58,000 |
கூடுதல் தகவல்கள்:
2017, ஏப்ரல் 1 அன்று மன்றத்தின் முதலீடு ரூ.80,000 ஆக இருந்தது. மன்றத்தின் விளையாட்டுப் போட்டி நிதிக் கணக்கின் வரவு இருப்பில் ரூ.60,000 இருந்தது. 2018, மார்ச் 31-ல் பெறவேண்டிய சந்தா ரூ.8,000 மற்றும் 2018, மார்ச் 31 அன்று பெறவேண்டிய சந்தா ரூ.9,000 இறுதிக் கணக்குகளைத் தயார் செய்யவும்.
12.
கோயம்புத்தூர் பொழுதுபோக்கு மன்றத்தின் 2018, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கு பின்வருமாறு:
| பெறுதல்கள் | ரூ. | ரூ. | செலுத்தல்கள் | ரூ. |
|---|---|---|---|---|
| இருப்பு கீ/கொ | அறைகலன் | 15,000 | ||
| கையிரொக்கம் | 9,000 | எழுதுபொருள்கள் | 2,400 | |
| சந்தா | முதலீடு | 12,500 | ||
| 2018-2019 | 12,500 | அஞ்சல் செலவுகள் | 1,000 | |
| 2019-2020 | 400 | 12,900 | இருப்பு கீ/இ | |
| பொழுதுபோக்கு மூலமாக பெற்ற வருமானம் | 12,000 | கையிரொக்கம் | 3,500 | |
| பல்வகை வரவுகள் | 500 | |||
| 34,400 | 34,400 |
கூடுதல் தகவல்கள்:
1) மன்றத்தில் 450 உறுப்பினர்கள் உள்ளனர். அவர்கள் ஒவ்வொருவரும் ஆண்டு சந்தா ரூ.30 செலுத்துகின்றனர்.
2) எழுதுபொருள்கள் இருப்பு 2018, மார்ச் 31ல் ரூ.300 மற்றும் 2019, மார்ச் 31-ல் ரூ.500
3) 2018, ஏப்ரல் 1 அன்று முதல் நிதி ரூ.9,300
2019, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்கான வருவாய் மற்றும் செலவினக் கணக்கையும், அந்நாளைய இருப்புநிலைக் குறிப்பையும் தயாரிக்கவும்.
13.
ஒரு சங்கத்தின் 2017, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய இறுதிக் கணக்குகளில் பின்வரும் விவரங்கள் எவ்வாறு தோன்றும்? 2016-17 ல் சங்கம் பெற்ற சந்தா ரூ. 50,000. இதில் 2015-16 ஆம் ஆண்டுக்கான சந்தா ரூ. 6,000 மற்றும் 2017-18 ஆம் ஆண்டுக்கான சந்தா ரூ. 3,500 சேர்ந்துள்ளது. 2016-17 ஆம் ஆண்டிற்கான சந்தா ரூ. 1,500 இன்னும் பெற வேண்டியுள்ளது.
14.
தமிழ் கல்வியில் மன்றத்தின் கீழ்க்காணும் தகவல்களிலிருந்து 2019, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கினைத் தயார் செய்யவும்.
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| தொடக்க ரொக்க இருப்பு (1.4.2018) | 15,000 | சந்தா பெற்றது | 40,000 |
| வங்கி மேல்வரைப்பற்று (1.4.2018) | 9,000 | பழுது பார்த்தல் மற்றும் புதுப்பித்தல் | 7,500 |
| அச்சு மற்றும் எழுதுபொருள் | 2,500 | போக்குவரத்துச் செலவுகள் | 2,750 |
| வட்டி செலுத்தியது | 5,250 | புத்தகங்கள் வாங்கியது | 10,000 |
| முதலீடுகள் விற்றது | 4,000 | காப்பீட்டு முனைமம் செலுத்தியது | 4,000 |
| சிற்றுண்டி வாங்கியது | 2,500 | பல்வகை வரவுகள் | 650 |
| கொடுபட வேண்டிய சம்பளம் | 6,000 | அரசிடமிருந்து பெற்ற மானியம் | 6,000 |
| அறக்கொடை நிதி பெற்றது | 6,000 | சிற்றுண்டி விற்றது | 1,500 |
| ஒளியூட்டுக் கட்டணம் | 3,300 | கட்டடம் மீதான தேய்மானம் | 3,000 |
| வங்கி ரொக்கம் (31.3.2019) | 2,000 |
15.
நடப்பாண்டின் இறுதியில் உள்ள கொடுபட வேண்டிய செலவுகள் இருப்புநிலைக் குறிப்பின் எந்த பக்கம் பதியப்பட வேண்டும்?
சொத்துகள் பக்கம்
பொறுப்புகள் பக்கம்
இரண்டு பக்கமும்
இவற்றில் எதுவுமில்லை
16.
ஒரு அமைப்பின் நிதிநிலையை வெளிப்படுத்தும் அறிக்கை எது?
நிலை அறிக்கை
இருப்பாய்வு
இருப்புநிலைக் குறிப்பு
நிதியறிக்கை
17.
இலாபநட்டக் கணக்கு தயாரிப்பு போன்றது எது?
வருவாய் மற்றும் செலவினக் கணக்கு
பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கு
வியாபாரக் கணக்கு
இருப்புநிலைக் குறிப்பு
18.
கட்டடங்கள் கட்டுவதற்காகவும், சொத்துகளை வாங்குவதற்காகவும் பெறப்படும் மானியமானது எவ்வாறு கருதப்படுகிறது?
முதலின வரவு
வருவாயின வரவு
முதலினச் செலவு
வருவாயினச் செலவு
19.
கீழ்கொடுக்கப்பட்டவற்றுள் திரும்பத் திரும்ப நிகழா தன்மை கொண்டது எது?
சந்தா
முதலீடு மீதான வட்டி
உயில்கொடை நிதி
ஆயுள் உறுப்பினர் கட்டணம்
1.
1) சந்தா
இலாப நோக்கற்ற அமைப்புகள் பொதுவாக சந்தா தொகையை உறுப்பினர்களிடமிருந்து பருவந்தோறும் வசூலிக்கின்றன.
2) இவை மாதம் தோறும், காலாண்டு தோறும், அரையாண்டு தோறும் அல்லது ஆண்டுக்கு ஒருமுறை வசூலிக்கப்படலாம்.
3) உதாரணமாக டென்னிஸ் சந்தா, பில்லியார்ட்ஸ் விளையாடும் குறிப்பிட்ட உறுப்பினர்களிடமிருந்து மட்டுமே வசூலிக்கப்படுகின்றன.
1) நன்கொடைகள்
1) இலாப நோக்கற்ற அமைப்புகளால் பெறப்படும் பரிசுத்தொகை நன்கொடை எனப்படும்.
2) இது பொது நன்கொடையாக அல்லது குறிப்பிட்ட நன்கொடையாக இருக்கலாம்.
பொது நன்கொடை: எந்தவொரு குறிப்பிட்ட நிபந்தனையும் இல்லாமல் பெறப்படும் நன்கொடை, பொது நன்கொடையாகும். இது ஒரு வருவாயின வரவாகும்.
2.
பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கினைத் தயாரிக்கப் பின்வரும் படிநிலைகளைப் பின்பற்ற வேண்டும்:
1) பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கின் பற்றுப் பக்கத்தில் தொடக்க ரொக்க இருப்பையும், சாதகமான வங்கி இருப்பையும் பதிவு செய்ய வேண்டும். வங்கி மேல்வரைப்பற்றாக இருந்தால் அதனை வரவுப் பக்கம் தொடக்க இருப்பாக பதிவு செய்ய வேண்டும்.
2) அந்த ஆண்டில் மேற்கொண்ட ரொக்கப் பெறுதல்கள் பற்றுப்பக்கத்திலும் மற்றும் ரொக்கச் செலுத்தல்கள் வரவுப் பக்கத்திலும் பதியப்பட வேண்டும்.
3) ரொக்கப் பெறுதல்கள் மற்றும் ரொக்கச் செலுத்தல்கள் பதியும் போது அவை வருவாயினத்தைச் சார்ந்ததா அல்லது முதலினத்தைச் சார்ந்ததா என்று வேறுபடுத்தத் தேவையில்லை. அதுபோன்று, அவை முந்தைய ஆண்டுக்குரியதா அல்லது நடப்பாண்டிற்குரியதா அல்லது எதிர்வரும் ஆண்டிற்குரியதா எனவும் வேறுபடுத்த வேண்டியதில்லை.
4) பற்றுப் பக்கத்தின் மொத்தம் வரவுப்பக்கத்தின் மொத்தத்தை விட அதிகமாக இருந்தால் இருப்புக் கட்டப்படும் தொகை வரவுப் பக்கத்தில் தோன்றும், இது இறுதி ரொக்கம் அல்லது வங்கி இருப்பினைக் குறிக்கும்.
5) வரவுப் பக்கத்தின் மொத்தம் பற்றுப்பக்கத்தின் மொத்தத்தை விட அதிகமாக இருந்தால் இருப்புக்கட்டும் தொகை பற்றுப் பக்கத்தில் தோன்றும். இது வங்கி மேல்வரைப்பற்று ஆகும்.
3.
1) இலாப நோக்கம் இல்லாமல் செயல்படும் அமைப்புகளே இலாப நோக்கற்ற அமைப்புகள் எனப்படும்.
2) அவற்றின் முக்கிய நோக்கம் ஒரு குறிப்பிட்ட குழுவிற்கோ அல்லது பெரும்பாலான பொதுமக்களுக்கோ சேவை செய்வதாகும்.
3) பொதுவாக அவை வணிகம் மற்றும் வியாபார நடவடிக்கைகளை மேற்கொள்வதில்லை.
4) இவைகளின் முக்கிய வருமான ஆதாரம் உறுப்பினர் சந்தா, நன்கொடைகள், மானியம் மற்றும் உயில்கொடை போன்றவைகளை உள்ளடக்கியதாகும்.
4.
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| இருப்பு கீ/கொ | சம்பளம் கொடுத்தது | 3,000 | |
| கைரொக்கம் (1.1.2018) | 4,000 | அச்சுக்கட்டணம் செலுத்தியது | 2,500 |
| ஆயுள் உறுப்பினர் கட்டணம் பெற்றது | 10,000 | ||
| சந்தா பெற்றது | 15,000 | தொடர் விளையாட்டுப் போட்டிச் செலவுகள் | 10,500 |
| வாடகை பெற்றது | 2,000 | முதலீடுகள் வாங்கியது | 25,000 |
| பாதுகாப்பு பெட்டக வாடகை பெற்றது | 1,000 | இருப்பு கீ/இ | |
| தொடர் விளையாட்டுப் போட்டி வரவுகள் | 14,000 | கைரொக்கம் | 5,000 |
| 46,000 | 46,000 |
5.
| செலவுகள் | ரூ | வருமானம் | ரூ | ரூ |
|---|---|---|---|---|
| சந்தா | 25,000 | |||
| கழிக்க: 2015-16 ஆம் ஆண்டுக்கான சந்தா | 2,000 | |||
| 23,000 | ||||
| கழிக்க: 2017-18 ஆம் ஆண்டுக்கான சந்தா | 1,500 | |||
| 21,500 | ||||
| கூட்டுக: 2016-17 ஆம் ஆண்டிற்கான சந்தா | ||||
| பெற வேண்டிய | 500 | 22,000 | ||
| பொறுப்புகள் | ரூ | சொத்துகள் | ரூ |
|---|---|---|---|
| 2017-2018 ஆம் ஆண்டிற்கான முன்கூட்டிப் பெற்றது | 1,500 | 2016-2017 ஆம் ஆண்டிற்கான சந்தா பெற வேண்டியது | 500 |
6.
இருப்புநிலைக் குறிப்பு ஒரு அமைப்பின் நிதிநிலையை வெளிப்படுத்தும் அறிக்கை ஆகும். இலாப நோக்கற்ற அமைப்புகளுக்கான இருப்புநிலைக் குறிப்பு தயாரிப்பது பெரும்பாலும் வியாபார அமைப்புகளுக்கு தயாரிப்பது போன்றதாகும். கணக்காண்டின் இறுதிநாளில் உள்ள சொத்துகள் மற்றும் பொறுப்புகள் இருப்புநிலைக் குறிப்பில் பதியப்படுகின்றன.
7.
ஒரு நிறுவனத்தில் வழக்கமான ஊழியராக இல்லாத ஒருவருக்கு வழங்கப்படும் ஊதியமே மதிப்பூதியம் எனப்படும். இது ஒரு வருவாயினச் செலவாகும்.
8.
இலாப நோக்கற்ற அமைப்புகள் அரசு மற்றும் இதர அமைப்புகளிடமிருந்து பல்வேறு வகையான மானியங்களைப் பெறுகின்றன. அவையாவன: கட்டடங்கள் கட்டுவதற்காகப் பெறப்படும் மானியமானது திரும்பத் திரும்ப நிகழாத் தன்மையுடையதால் முதலின வரவாகக் கருதப்படுகிறது.
சொத்துகளைப் பராமரிக்கவும் மற்றும் சம்பளம் கொடுக்கவும் பெறப்படும் மானியமானது திரும்பத் திரும்ப நிகழும் தன்மையுடையதால் வருவாயின வரவாகக் கருதப்படுகிறது.
9.
கணக்காண்டின் இறுதியில், இலாப நோக்கற்ற அமைப்புகள் பின்வரும் இறுதிக் கணக்குகளைத் தயாரிக்கின்றன:
1) பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கு
2) வருவாய் மற்றும் செலவினக் கணக்கு மற்றும்
3) இருப்புநிலைக் குறிப்பு
10.
| செலவுகள் | ரூ. | ரூ. | வருமானம் | ரூ. |
|---|---|---|---|---|
| எழுது பொருள்கள் பயன்படுத்துகிறது: | ||||
| தொடக்க இருப்பு | 2,600 | |||
| கூட்டுக: கொள்முதல் | 6,500 | |||
| 9,100 | ||||
| கழிக்க: இறுதி இருப்பு | 2,200 | 6,900 |
11.
குறிப்பு: தொடக்க முதல் நிதியினைக் கண்டறிய தொடக்க இருப்புநிலைக் குறிப்பினைத் தயாரிக்க வேண்டும்.
| பொறுப்புகள் | ரூ. | சொத்துகள் | ரூ. |
|---|---|---|---|
| முதல் நிதி | 43,000 | முதலீடு | 80,000 |
| (இருப்புக்கட்டும் தொகை) | பெறவேண்டிய சந்தா | 8,000 | |
| விளையாட்டுப் போட்டி நிதி | 60,000 | வங்கி ரொக்கம் | 14,000 |
| 1,03,000 | 1,03,000 |
| செலவுகள் | ரூ. | வருமானம் | ரூ. | ரூ. |
|---|---|---|---|---|
| மைதான பராமரிப்பு | 33,000 | சந்தா | 60,000 | |
| பல்வகை செலவுகள் | 22,000 | கழிக்க: 2016-2017 ஆம் ஆண்டிற்காகப் பெற்றது | 8,000 | |
| செலவுகளைக் காட்டிலும் மிகுதியான வருமானம் (உபரி) | 26,000 | 52,000 | ||
| கூட்டுக: நடப்பு ஆண்டில் பெற வேண்டியது | 9,000 | 61,000 | ||
| அரங்க வாடகை | 20,000 | |||
| 81,000 | 81,000 |
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துகள் | ரூ. |
|---|---|---|---|---|
| முதல்நிதி | 43,000 | அறைகலன் | 40,000 | |
| கூட்டுக: செலவுகளைக் காட்டிலும் மிகுதியான வருமானம் (உபரி) | 26,000 | 69,000 | முதலீடு | 80,000 |
| உயில்கொடை | 18,000 | சந்தா பெற வேண்டியது | 9,000 | |
| விளையாட்டுப் போட்டி நிதி | 60,000 | வங்கி ரொக்கம் | 22,000 | |
| கூட்டுக: விளையாட்டுப் போட்டி நிதி வரவுகள் | 45,000 | கையிரொக்கம் | 3,000 | |
| 1,05,000 | ||||
| கழிக்க: விளையாட்டுப் போட்டி நிதிச் செலவுகள் | 38,000 | 97,000 | ||
| 1,54,000 | 1,54,000 |
12.
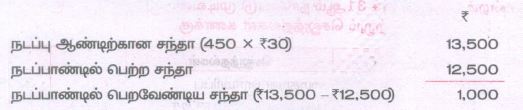
2018-2019 ஆம் ஆண்டிற்கான சந்தா தொகை கணக்கிடுதல்:
| செலவுகள் | ரூ. | ரூ. | வருமானம் | ரூ. | ரூ. |
|---|---|---|---|---|---|
| எழுதுபொருள்கள் | 2,400 | சந்தா | 12,500 | ||
| கூட்டுக: தொடக்க இருப்பு | 300 | கூட்டுக: சந்தா பெற வேண்டியது (2018-19) | 1,000 | ||
| 2,700 | (450xரூ.30) | 13,500 | |||
| கழிக்க: இறுதி இருப்பு | 500 | 2,200 | பொழுதுபோக்கு மூலம் பெற்ற வருமானம் | 12,000 | |
| அஞ்சல் செலவுகள் | 1,000 | பல்வகை வரவுகள் | 500 | ||
| உபரி (செலவுகளைக் காட்டிலும் மிகுதியான வருமானம்) | 22,800 | ||||
| 26,000 | 26,000 |
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துகள் | ரூ. |
|---|---|---|---|---|
| முதல் நிதி | 9,300 | அறைகலன் | 15,000 | |
| கூட்டுக: செலவுகளைக் காட்டிலும் மிகுதியான வருமானம் (உபரி) | 22,800 | 32,100 | முதலீடு | 12,500 |
| முன்கூட்டிப் பெற்ற சந்தா | 400 | பெறவேண்டிய சந்தா (2018-2019) | 1,000 | |
| எழுதுபொருள்கள் இருப்பு | 500 | |||
| கையிரொக்கம் | 3,500 | |||
| 32,500 | 32,500 |
13.
| செலவுகள் | ரூ. | வருமானம் | ரூ. | ரூ. |
|---|---|---|---|---|
| சந்தா | 50,000 | |||
| கழிக்க: 2015-16 ஆம் ஆண்டுக்கான சந்தா | 6,000 | |||
| 44,000 | ||||
| கழிக்க: 2017-18 ஆம் ஆண்டுக்கான சந்தா | 3,500 | |||
| 40,500 | ||||
| கூட்டுக: 2016-17 ஆம் ஆண்டிற்கான சந்தா பெற வேண்டியது. | 1,500 | 42,000 |
14.
| பெறுதல்கள் | ரூ. | செலுத்தல்கள் | ரூ. |
| இருப்பு கீ/கொ | இருப்பு கீ/கொ | ||
| ரொக்க இருப்பு | 15,000 | வங்கி மேல்வரைப்பற்று | 9,000 |
| முதலீடுகள் விற்றது | 4,000 | அச்சு மற்றும் எழுதுபொருள் | 2,500 |
| அறக்கட்டளை நிதி வரவுகள் | 6,000 | வட்டி செலுத்தியது | 5,250 |
| சந்தா பெற்றது | 40,000 | சிற்றுண்டி வாங்கியது | 2,500 |
| இதர வரவுகள் | 650 | ஒளியூட்டுக் கட்டணம் | 3,300 |
| அரசு மானியம் பெற்றது | 6,000 | பழுது பார்த்தல் மற்றும் புதுப்பித்தல் | 7,500 |
| சிற்றுண்டி விற்றது | 1,500 | போக்குவரத்துச் செலவுகள் | 2,750 |
| புத்தகங்கள் வாங்கியது | 10,000 | ||
| காப்பீட்டு முனைமம் செலுத்தியது | 4,000 | ||
| இருப்பு கீ/இ | |||
| வங்கி ரொக்கம் | 2,000 | ||
| கைரொக்கம் | 24,350 | ||
| 73,150 | 73,150 |
குறிப்பு கொடுக்கப்பட வேண்டிய சம்பளம் மற்றும் தேய்மானம் ரொக்கம் சாரா நடவடிக்கைகளாக இருப்பதால் இவை இரண்டும் பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கில் இடம் பெறாது.
15.
(b)
பொறுப்புகள் பக்கம்
16.
(c)
இருப்புநிலைக் குறிப்பு
17.
(a)
வருவாய் மற்றும் செலவினக் கணக்கு
18.
(a)
முதலின வரவு
19.
(d)
ஆயுள் உறுப்பினர் கட்டணம்

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
