
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 21/09/2019
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
வருவாய் மற்றும் செலவினக் கணக்கு என்றால் என்ன?
2.
கூட்டாண்மை ஒப்பாவணத்தின் உள்ளடக்கங்கள் ஏதேனும் ஆறினைத் தரவும்.
3.
பின்வரும் விவரங்களிலிருந்து விடுபட்ட தகவலைக் கண்டறியவும்:
| விவரம் | ரூ. |
|---|---|
| 31.3.2019 அன்று இறுதி முதல் | 1,90,000 |
| அவ்வாண்டில் கொண்டுவந்த கூடுதல் முதல் | 50,000 |
| அவ்வாண்டின் எடுப்புகள் | 30,000 |
| 1.4.2018 அன்று தொடக்க முதல் | ? |
| 31.3.2019 ஆம் நாளோடு முடிவடையும் ஆண்டின் நட்டம் | 40,000 |
4.
சுந்தர், விவேக், மற்றும் பாண்டியன் என்ற கூட்டாளிகள் இலாப நட்டங்களை 3 : 2 : 1 என்ற விகிதத்தில் பகிர்ந்து கொண்டனர். அவர்களின் 2018, டிசம்பர் 31 ஆம் நாளைய இருப்பு நிலைக் குறிப்பு பின்வருமாறு
| பொறுப்புகள் | ரூ | ரூ | சொத்துகள் | ரூ |
|---|---|---|---|---|
| முதல் கணக்குகள் | நிலம் | 80,000 | ||
| சுந்தர் | 50,000 | சரக்கிருப்பு | 20,000 | |
| விவேக் | 40,000 | கடனாளிகள் | 30,000 | |
| பாண்டியன் | 10,000 | 1,00,000 | வங்கிரொக்கம் | 14,000 |
| பொதுக்காப்பு | 36,000 | இலாப நட்டக் க/கு (நட்டம்) | 6,000 | |
| பற்பல கடனீந்தோர் | 14,000 | |||
| 1,50,000 | 1,50,000 |
1.1.2019 அன்று பாண்டியன் இறந்து விட்டார் மற்றும் அவரின் இறப்பின்போது பின்வரும் சரிக்கட்டுதல்கள் செய்யப்பட்டன.
(i) சரக்கிருப்பின் மதிப்பு 10% தேய்மானம் குறைக்கப்ட வேண்டும்.
(ii) நிலத்தின் மதிப்பு ரூ.11,000 அதிகரிக்கப்பட வேண்டும்.
(iii) கடனாளிகள் மதிப்பு ரூ.3,000 குறைக்க வேண்டும்.
(iv) பாண்டியனுக்கு செலுத்த வேண்டிய இறுதித்தொகை செலுத்தப்படவில்லை.
கூட்டாளியின் இறப்பிற்கு பின் நிறுமத்தின் மறுமதிப்பீட்டுக் கணக்கு, கூட்டாளிகள் முதல் கணக்கு மற்றும் இருப்புநிலைக் குறிப்பு தயாரிக்கவும்
5.
இரட்டைப்பதிவு முறை மற்றும் முழுமை பெறா பதிவேடுகளுக்கும் இடையே உள்ள வேறுபாடுகள் யாவை?
6.
நற்பெயரைத் தீர்மானிக்கும் ஏதேனும் ஆறு காரணிகளைத் தரவும்.
7.
பின்வரும் விவரங்களைக் கொண்டு, ஆண்டுத் தொகை முறையில் நற்பெயரின் மதிப்பைக் கணக்கிடவும்.
(அ) பயன்படுத்தப்பட்ட முதல் ரூ.50,000
(ஆ) சாதாரண இலாப விகிதம்: 10%
(இ) 2016, 2017 மற்றும் 2018 ஆம் ஆண்டுகளின் இலாபங்கள் முறையே ரூ.13,000, ரூ.15,000 மற்றும் ரூ.17,000.
(ஈ) 3 ஆண்டுகளில் 10% வட்டி வீதத்தில் ரூ.1 ன் தற்போதைய ஆண்டுத்தொகை மதிப்பு ரூ.2.4868.
8.
அகமது முறையான கணக்கேடுகளைப் பராமரிப்பதில்லை. 2018 மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய இலாபம் அல்லது நட்டம் கண்டறியவும்.
| விவரம் | 1.4.2017 | 31.3.2018 |
|---|---|---|
| ரூ. | ரூ. | |
| வங்கி இருப்பு | 14,000 (வ) | 18,000 (ப) |
| கைரொக்கம் | 800 | 1,500 |
| சரக்கிருப்பு | 12,000 | 16,000 |
| கடனாளிகள் | 34,000 | 30,000 |
| பொறித்தொகுதி | 80,000 | 80,000 |
| அறைகலன் | 40,000 | 40,000 |
| கடனீந்தோர் | 60,000 | 72,000 |
அகமது தனது சொந்தப் பயனுக்காக ரூ. 40,000 எடுத்துக்கொண்டார். தன்னுடைய வியாபாரத்தை விரிவுபடுத்துவதற்காக அவர் ரூ. 16,000 கூடுதல் முதல் கொண்டு வந்தார். கடனாளிகள் மீது 5% ஒதுக்கு உருவாக்க வேண்டும். பொறித்தொகுதி மீது 10% தேய்மானம் நீக்கப்பட வேண்டும்.
9.
நிதி என்னும் சொல் குறிப்பிடுவது_____.
நடப்புப் பொறுப்புகள்
நடைமுறை முதல்
நிலைச் சொத்துகள்
நீண்டகாலச் சொத்துகள்
10.
கூட்டாளியின் புதிய இலாபப்பகிர்வை விட பழைய இலாபப் பகிர்வு அதிகமாக இருந்தால் அவ்வேறுபாடு அழைக்கப்படுவது
முதல் விகிதம்
தியாக விகிதம்
ஆதாய விகிதம்
இவற்றுள் எதுவுமில்லை
11.
முழுமைபெறா பதிவேடுகளை பொதுவாக பராமரித்து வருவது______.
நிறுமம்
அரசு
சிறிய அளவிலான தனிஆள் வணிகம்
பன்னாட்டு நிறுவனங்கள்
12.
விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்க விலை ரூ.3,00,000; அவ்வாண்டின் தொடக்கச் சரக்கிருப்பு ரூ.60,000; அவ்வாண்டின் இறுதிச் சரக்கிருப்பு ரூ.40,000 எனில் சரக்கிருப்பு சுழற்சி விகிதம்______.
2 மடங்கு
3 மடங்கு
6 மடங்கு
8 மடங்கு
13.
சரக்கிருப்பு மற்றும் முன்கூட்டிச் செலுத்திய செலவுகள் நீங்கலாக உள்ள நடப்புச் சொத்துகள் அழைக்கப்படுவது______.
காப்புகள்
புலனாகும் சொத்துகள்
நிதி
விரைவு சொத்துகள்
14.
Tally-யில் எது முன்கூட்டியே வரையறுக்கப்படாத குழு?
அனாமத்து க/கு
கொடுபட வேண்டிய செலவு க/கு
விற்பனை க/கு
முதலீடுகள் க/கு
15.
நடப்பாண்டில் பெறவேண்டிய சந்தா இன்னும் பெறாதது_____.
ஒரு சொத்து
ஒரு பொறுப்பு
ஒரு செலவு
தவிர்க்கப்பட வேண்டிய ஒன்று
16.
ஒரு வியாபாரத்தின் மொத்த மூலதன மதிப்பு ரூ.1,00,000; சொத்துகள் ரூ.1,50,000 மற்றும் பொறுப்புகள் ரூ.80,000. மூலதனமாக்க முறையில் நற்பெயரின் மதிப்பு _____.
ரூ.40,000
ரூ.70,000
ரூ.1,00,000
ரூ.30,000
17.
பின்வருவனவற்றில் எது இலாபநட்டப் பகிர்வு கணக்கில் காட்டப்படும்?
அலுவலகச் செலவுகள்
பணியாளர் ஊதியம்
கூட்டாளியின் ஊதியம்
வங்கிக்கடன் மீதான வட்டி
18.
முகமதிப்பை விட அதிகமாக பெற்ற தொகை வரவு வைக்கப்படும் கணக்கு _____.
பத்திர முனைமக் கணக்கு
அழைப்பு முன்பணக் கணக்கு
பங்குமுதல் கணக்கு
பங்கு ஒறுப்பிழப்புக் கணக்கு
19.
நடைமுறை முதல் என்றால் என்ன?
20.
ஆதாய விகிதம் என்றால் என்ன?
21.
மாலா மற்றும் அனிதா இருவரும் கூட்டாளிகள். அவர்கள் 3:2 என்ற விகிதத்தில் இலாபம் மற்றும் நட்டங்களைப் பகிர்ந்து வந்தனர். மெர்சி என்பவர் 1/5 இலாப விகிதத்தில் கூட்டாண்மையில் கூட்டாளியாக சேருகிறார். புதிய இலாபப் பகிர்வு விகிதம் மற்றும் தியாக விகிதம் கணக்கிடவும்.
22.
பின்வரும் தகவல்களிலிருந்து கடன் விற்பனையை காணவும்:
| விவரம் | ரூ. |
|---|---|
| 2018, ஏப்ரல் 1 அன்று கடனாளிகள் | 1,00,000 |
| கடனாளிகளிடமிருந்து பெற்ற ரொக்கம் | 2,30,000 |
| அளித்த தள்ளுபடி | 5,000 |
| உள் திருப்பம் | 25,000 |
| 2019, மார்ச் 31 அன்று கடனாளிகள் | 1,20,000 |
23.
விரைவு விகிதம் என்றால் என்ன?
24.
ஏதேனும் ஐந்து கணக்கியல் அறிக்கைகள் கூறுக.
25.
உயில்கொடை என்றால் என்ன?
26.
உயர் இலாபம் என்றால் என்ன?
27.
நிலைமுதல் முறை என்றால் என்ன?
28.
அழைப்பு நிலுவை என்பதன் பொருள் என்ன?
1.
1) வருவாய் மற்றும் செலவினக் கணக்கு என்பது இலாப நோக்கற்ற அமைப்புகளில் கணக்காண்டின் இறுதியில் தயாரிக்கப்படும் வருவாய் மற்றும் செலவுகளின் தொகுப்பாகும். ஒரு குறிப்பிட்ட ஆண்டிற்குரிய உபரி அல்லது பற்றாக்குறையை கண்டறிய வருவாய் மற்றும் செலவினக் கணக்கு தயாரிக்கப்படுகிறது.
2) இது ஒரு பெயரளவு கணக்கு ஆகும். இது இலாப நட்டக் கணக்கு தயாரிப்பது போன்றதாகும்.இந்த கணக்கில் வருமானங்கள் வரவுப் பக்கத்திலும், செலவுகள் பற்றுப் பக்கத்திலும் காண்பிக்கப்படும்.
3) ரொக்க நடவடிக்கைகள் மட்டுமின்றி ரொக்கம் சாரா நடவடிக்கைகளான ஈட்டிய வருமானம் பெறப்படாது, நிலைச் சொத்து விற்பனை மீதான நட்டம் அல்லது இலாபம், தேய்மானம் போன்றவைகளும் இதில் பதிவு செய்யப்படுகின்றன.
2.
(i) நிறுவனத்தின் பெயர், தன்மை மற்றும் தொழில் செய்யும் இடம்
(ii) தொழில் தொடங்கிய நாள் மற்றும் தொழிலின் கால அளவு
(iii) அனைத்துக் கூட்டாளிகளின் பெயர் மற்றும் முகவரி
(iv) ஒவ்வொரு கூட்டாளியும் அளித்த முதல்
(v) இலாபப் பகிர்வு விகிதம்
(vi) முதல் மீது அனுமதிக்கப்படும் வட்டி வீதம்
3.
| விவரம் | ரூ. |
|---|---|
| இறுதி முதல் (31.3.2019) | 1,90,000 |
| கூட்டுக: அவ்வாண்டின் எடுப்புகள் | 30,000 |
| 2,20,000 50,000 |
|
| கழிக்க: அவ்வாண்டில் கொண்டுவந்த கூடுதல் முதல் | |
| சரிக்கட்டப்பட்ட இறுதி முதல் | 1,70,000 2,10,000 |
| கழிக்க: தொடக்க முதல் (1.4.2018) (இருப்புக் கட்டும் தொகை) | |
| 31.3.2019 ஆம் நாளோடு முடிவடையும் ஆண்டின் நட்டம் | (-) 40,000 |
4.
| விவரம் | ரூ | ரூ | விவரம் | ரூ |
|---|---|---|---|---|
| சரக்கிருப்பு க/கு | 2,000 | நிலம் க/கு | 11,000 | |
| கடனாளிகள் க/கு | 3,000 | |||
| மறுமதிப்பீட்டு இலாபம் | ||||
| சுந்தர் முதல் க/கு (3/6) | 3,000 | |||
| விவேக் முதல் க/கு (2/6) | 2,000 | |||
| பாண்டியன் முதல் க/கு (1/6) | 1,000 | 6,000 | ||
| 11,000 | 11,000 |
| விவரம் | சுந்தர் ரூ |
விவேக் ரூ |
பாண்டியன் ரூ |
விவரம் | சுந்தர் ரூ |
விவேக் ரூ |
பாண்டியன் ரூ |
|---|---|---|---|---|---|---|---|
| இலாபநட்டக் க/கு | 3,000 | 2,000 | 1,000 | இருப்பு கீ/கொ | 50,000 | 40,000 | 10,000 |
| பொதுக்காப்பு க/கு | 18,000 | 12,000 | 6,000 | ||||
| பாண்டியனின் நிறைவேற்றாளர் க/கு | 16,000 | மறுமதிப்பீட்டுக் க/கு (இலாபம்) | 3,000 | 2,000 | 1,000 | ||
| இருப்பு கீ/இ | 68,000 | 52,000 | |||||
| 71,000 | 54,000 | 17,000 | 71,000 | 54,000 | 17,000 | ||
| இருப்பு கீ/கொ | 68,000 | 52,000 |
| பொறுப்புகள் | ரூ | ரூ | சொத்துகள் | ரூ | ரூ |
|---|---|---|---|---|---|
| முதல் கணக்குகள் | நிலம் | 80,000 | |||
| சுந்தர் | 68,000 | கூட்டுக: மதிப்பேற்றம் | 11,000 | 91,000 | |
| விவேக் | 52,000 | 1,20,000 | சரக்கிருப்பு | 20,000 | |
| பாண்டியனின் நிறைவேற்றாளர் க/கு |
16,000 | கழிக்க: மதிப்பு குறைப்பு | 2,000 | 18,000 | |
| பற்பல கடனீந்தோர் | 14,000 | கடனாளிகள் | 30,000 | ||
| கழிக்க: மதிப்பு குறைப்பு | 3,000 | 27,000 | |||
| வங்கி ரொக்கம் | 14,000 | ||||
| 1,50,000 | 1,50,000 |
5.
| வ.எண் | வேறுபாட்டின் அடிப்படை | இரட்டைப்பதிவு முறை | முழுமைபெறா பதிவேடுகள் |
| 1 | நடவடிக்கைகளைப் பதிவு செய்தல் | அனைத்து நடவடிக்கைகளின் பற்று மற்றும் வரவு ஆகிய இரு தன்மைகளும் பதிவு செய்யப்படுகின்றன. | அனைத்து நடவடிக்கைகளின் பற்று மற்றும் வரவுத் தன்மைகள் முழுமையாகப் பதிவு செய்யப்படுவதில்லை. |
| 2 | சரியான இலாபம் அல்லது நட்டம் கணக்கிடுதல் | சரியான இலாபம் அல்லது நட்டம் கண்டறிய வியாபார மற்றும் இலாபநட்டக் கணக்கு தயாரிக்கப்படுகிறது. | முழுமையானத் தகவல்கள் பெற முடியாததால் வியாபார மற்றும் இலாபநட்டக் கணக்கு துல்லியமாக தயாரிக்க முடியாது. எனவே, கண்டறிந்த இலாபம் அல்லது நட்டம் துல்லியமாக இருக்காது. |
| 3 | பொருந்தும் தன்மை | இது அனைத்து அமைப்புகளுக்கும் பொருந்தக் கூடிய ஒன்றாகும். | இது சிறிய அளவிலான தனி ஆள் வணிகம் மற்றும் கூட்டாண்மை நிறுவனங்களுக்கு பொருத்தலாம். |
| 4 | நம்பகத்தன்மை | இது, அறிவியல்பூர்வமான கணக்கியல் முறை மற்றும் சில கணக்கியல் கொள்கைகளை அடிப்படையாகக் கொண்டுள்ளதால் நம்பகத் தன்மையுடையதாகும். | இது அறிவியல் தன்மையற்றதால் நம்பகத்தன்மை உடையதல்ல. |
| 5 | ஏற்புத்தன்மை | கணக்கியல் பதிவேடுகள் வரி அதிகாரிகள் மற்றும் நிதி நிறுவனங்கள் உட்பட அனைத்து பயனாளர்களுக்கும் ஏற்புடையதாகும். | கணக்கியல் பதிவேடுகள் அனைத்துப் பயனாளர்களுக்கும் ஏற்புடையதல்ல. |
6.
(i) நிறுவனத்தின் இலாபம் ஈட்டும் திறன்:
அதிக இலாபம் ஈட்டும் ஒரு நிறுவனம் அல்லது எதிர்காலத்தில் அதிக இலாபம் ஈட்டும் திறனைக் கொண்டுள்ள ஒரு நிறுவனம் அதிகமான நற்பெயர் மதிப்பினைக் கொண்டிருக்கும்
(ii) வியாபார நிறுவனத்தின் சாதகமான அமைவிடம்:
வியாபார நிறுவனமானது வாடிக்கையாளர்களால் எளிதில் சென்றடையக் கூடிய முக்கிய இடத்திலோ அமைந்திருந்தால், அது அதிக வாடிக்கையாளர்களைக் கவரும். எனவே, அந்நிறுவனம் அதிக மதிப்பிலான நற்பெயரைக் கொண்டிருக்கும்
(iii) நல்ல தரமான பொருட்கள் மற்றும் சேவைகள் வழங்குதல்:
நல்ல தரமான பொருட்கள் மற்றும் சேவைகளை வழங்குவதால் வாடிக்கையாளர்கள் மற்றும் பொதுமக்கள் மத்தியில் நன்மதிப்பை பெற்றிருக்கும் நிறுவனத்தின் பெயர் அதிகமாக இருக்கும்
(iv) வியாபார நிறுவனத்தின் கால அளவு:
நீண்ட ஆண்டுகள் வணிகத்தை நடத்திவரும் நிறுவனத்தை வாடிக்கையாளர் நன்கு அறிந்திருப்பதால் அந்த நிறுவனம் அதிக நன்மதிப்பைக் கொண்டிருக்கும்.
(v) போட்டியின் அளவு:
போட்டியே இல்லாத அல்லது குறைவான போட்டியைக் கொண்டுள்ள நிறுவனத்தின் நற்பெயர் மதிப்பு அதிகமானதாக இருக்கும்
(vi) பிறகாரணிகள்:
உரிமையாளரின் பிரபலம், ஈர்க்கக்கூடிய விளம்பரம், வாடிக்கையாளரிடம் நெருங்கிய தொடர்பு போன்ற பிற காரணிகளும் தொழிலின் நற்பெயரின் மதிப்பை உயர்த்தக்கூடியதாகும்
7.
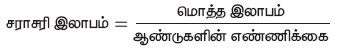
=\(\frac { 13,000+15,000+17,000 }{ 3 } \)
=\(\frac { 45,000 }{ 3 } \)
=ரூ.15,000
சாதாரண இலாபம் = பயன்படுத்தப்பட்ட முதல் x சாதாரண இலாப விகிதம்
= 50,000 × 10%
= ரூ.5,000
உயர் இலாபம் = சராசரி இலாபம் – சாதாரண இலாபம்
= 15,000 – 5,000
= ரூ.10,000
நற்பெ யர் = உயர் இலாபம் x ஆண்டுத்தொகை மதிப்பு
= 10,000 × 2.4868 = ரூ.24,868
8.
| பொறுப்புகள் | ரூ. | சொத்துகள் | ரூ. |
|---|---|---|---|
| வங்கி மேல்வரைப்பற்று | 14,000 | கைரொக்கம் | 800 |
| கடனீந்தோர் | 60,000 | சரக்கிருப்பு | 12,000 |
| முதல் (இருப்புக் கட்டும் தொகை) | 92,800 | கடனாளிகள் | 34,000 |
| பொறித்தொகுதி | 80,000 | ||
| அறைகலன் | 40,000 | ||
| 1,66,800 | 1,66,800 |
| பொறுப்புகள் | ரூ. | சொத்துகள் | ரூ. | ரூ. |
|---|---|---|---|---|
| கடனீந்தோர் | 72,000 | வங்கி இருப்பு | 18,000 | |
| முதல் (இருப்புக் கட்டும் தொகை) | 1,04,000 | கைரொக்கம் | 1,500 | |
| சரக்கிருப்பு | 16,000 | |||
| கடனாளிகள் | 30,000 | |||
| கழிக்க: கடனாளிகள் மீதான ஒதுக்கு 5% | 1,500 | 28,500 | ||
| பொறித்தொகுதி | 80,000 8,000 |
|||
| கழிக்க: தேய்மானம் | 72,000 | |||
| அறைகலன் | 40,000 | |||
| 1,76,000 | 1,76,000 |
| விவரம் | ரூ. |
|---|---|
| 31.3.2018 அன்று இறுதிமுதல் | 1,04,000 |
| கூட்டுக: அவ்வாண்டின் எடுப்புகள் | 40,000 |
| 1,44,000 16,000 |
|
| கழிக்க: அவ்வாண்டில் கொண்டுவரப்பட்ட கூடுதல் முதல் | |
| சரிக்கட்டப்பட்ட இறுதிமுதல் | 1,28,000 92,800 |
| கழிக்க: 31.3.2017 அன்று தொடக்க முதல் | |
| 31.3.2018 ஆம் நாளோடு முடிவடையும் ஆண்டின் இலாபம் | 35,200 |
9.
(b)
நடைமுறை முதல்
10.
(b)
தியாக விகிதம்
11.
(c)
சிறிய அளவிலான தனிஆள் வணிகம்
12.
(c)
6 மடங்கு
13.
(d)
விரைவு சொத்துகள்
14.
(b)
கொடுபட வேண்டிய செலவு க/கு
15.
(a)
ஒரு சொத்து
16.
(d)
ரூ.30,000
17.
(c)
கூட்டாளியின் ஊதியம்
18.
(a)
பத்திர முனைமக் கணக்கு
19.
"நிதி" என்பது நடைமுறை முதலைக் குறிப்பதாகும். நடைமுறை முதல் என்பது நடப்புப் பொறுப்புகளை விட அதிகமாக உள்ள நடப்புச் சொத்துகளைக் குறிப்பதாகும். ஓட்டம் என்பது இயக்கம் என்பதைக் குறிக்கும்.
20.
(i) தொடரும் கூட்டாளிகள் விலகும் கூட்டாளியின் இலாபப் பங்கிலிருந்து ஒரு பகுதியை ஆதாயமாகப் பெறுகின்றனர்
(ii) அந்த ஆதாயம் அனைத்துக் கூட்டாளிகளினாலும் அல்லது ஒரு சில கூட்டாளிகளாலும் பிரித்துக் கொள்ளப்படும். ஆதாய விகிதம் என்பது தொடரும் கூட்டாளிகளும் கிடைக்கப்பெற்ற இலாபத்தின் விகிதாச்சாரம் ஆகும்.
21.
தியாக விகிதம் மற்றும் தியாகப் பங்கின் விகிதம் மற்றும் புதிய இலாபப்பங்கு விகிதம் குறிப்பிடாத போது பழைய இலாபப் பகிர்வு விகிதத்தை இருக்கும் கூட்டாளிகளின் தியாகப் பங்காக எடுத்துக் கொள்ள வேண்டும்.
அதாவது 3 : 2
மாலா மற்றும் அனிதாவின் தியாக விகிதம் 3 : 2
மொத்த பங்கு 1 என எடுத்துக் கொள்ளவும்.
மெர்சி பங்கு = \(\frac { 1 }{ 5 } \)
மீதமுள்ள பங்கு = 1 - \(\frac { 1 }{ 5 } \) = \(\frac { 5-1 }{ 5 } =\frac { 4 }{ 5 } \)
பழைய கூட்டாளியின் புதிய பங்கு = மீதப்பங்கு x பழையப் பங்கு
மாலா = \(\frac { 4 }{ 5 } \times \frac { 3 }{ 5 } =\frac { 12 }{ 25 } \)
அனிதா = \(\frac { 4 }{ 5 } \times \frac { 2 }{ 5 } =\frac { 8 }{ 25 } \)
புதிய கூட்டாளியின் பங்கு
மெர்சி = \(\frac { 1 }{ 5 } \)
மெர்சி பங்கிற்குரிய பகுதியை சமன் செய்யும் பொருட்டு, 5 ஆல் பெருக்கி மற்றும் வகுக்க வேண்டும்.
மெர்சி பங்கு = \(\frac { 1 }{ 5 } \times \frac { 5 }{ 5 } \) = \(\frac { 5}{2 5 } \)
மாலா, அனிதா மற்றும் மெர்சி அவர்களின் புதிய இலாபப் பகிர்வு விகிதம் \(\frac { 12 }{ 25 } :\frac { 8 }{ 25 } :\frac { 5 }{ 25 } \) அதாவது 12:8:5
22.
| விவரம் | ரூ. | விவரம் | ரூ. |
| இருப்பு கீ/கொ | 1,00,000 | ரொக்கக் க/கு (பெற்றது) | 2,30,000 |
| விற்பனை க/கு (கடன்) | 2,80,000 | அளித்த தள்ளுபடி க/கு | 5,000 |
| உள்திருப்பம் க/கு | 25,000 | ||
| இருப்பு கீ/இ | 1,20,000 | ||
| 3,80,000 | 3,80,000 |
23.
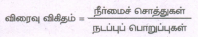
(i) விரைவு விகிதம் நீர்மைச் சொத்துக்களுக்கும், நடப்புப் பொறுப்புகளுக்குமுள்ள விகிதாச்சாரமாகும்.
(ii) இது ஒரு வணிக நிறுவனம் தன்னுடைய நடப்புப் பொறுப்புகளை எப்போது செலுத்த வேண்டுமோ அப்போது அதை நீர்மைச் சொத்துகளிலிருந்து எதிர்கொள்ளும் நிலையில் உள்ளதா என்பதை குறிக்கிறது.
24.
(i) நாளோடு/குறிப்பேடு
(ii) பேரேடு
(iii) இருப்பாய்வு
(iv) இலாப அறிக்கை
(v) இருப்பு நிலைக்குறிப்பு
25.
ஒரு இலாப நோக்கற்ற அமைப்புக்கு உயில் மூலமாக அளிக்கப்படும் பரிசு உயில்கொடை ஆகும். இது ஒரு முதலின வரவாகும்.
26.
ஒரு வியாபாரத்தின் உயர் இலாபம் என்பது சாதாரண இலாபத்தை விட கூடுதலாக உள்ள சராசரி இலாபம் ஆகும்.
உள்ள இலாபம் = சராசரி இலாபம் - சாதாரண இலாபம்
27.
(i) நிலைமுதல் முறையில் கூட்டாளிகளின் முதல் மாறாமல் இருக்கும் மற்றும் பொதுவாக அதே தொகையாக நிலையானதாக இருக்கும்
(ii) ஒவ்வொரு கூட்டாளிக்கும் இரண்டு கணக்குகள் பராமரிக்கப்படவேண்டும் அதாவது (அ) முதல் கணக்கு மற்றும் (ஆ) நடப்புக் கணக்கு.
(iii) தொடக்க முதல் கொண்டு வந்தது, கூடுதல் முதல் கொண்டு வந்தது மற்றும் முதல் நிரந்தரமாக திரும்ப எடுத்தது போன்றவை தொடர்பான நடவடிக்கைகள் முதல் கணக்கில் பதிவு செய்யப்படுகின்றன மற்ற அனைத்து நடவடிக்கைகளும் நடப்புக் கணக்கில் பதிவு செய்யப்படுகின்றன.
28.
1) பங்குதாரர் ஒருவர் தான் செலுத்த வேண்டிய ஒதுக்கீட்டுத் தொகை அல்லது அழைப்புத் தொகையை செலுத்தத் தவறினால், இன்னமும் செலுத்தப்படாமல் உள்ள தொகை 'அழைப்பு நிலுவை' எனப்படும்.
2) பிறிதொரு வகையில் கூற வேண்டுமானால் அழைக்கப்பட்டும், செலுத்தப்படாமல் உள்ள தொகை 'அழைப்பு நிலுவை' எனப்படும்.

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
