
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 29/08/2020
12 ஆம் வகுப்பு கணக்குப்பதிவியல் பயிற்சி 2 மதிப்பெண் புத்தக வினாக்கள் (புதிய பாடத்திட்டம்) 2020 - 12th Standard Accountancy Practise 2 Mark Bookback Questions (New Syllabus) 2020
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
நிதிநிலை அறிக்கை பகுப்பாய்வின் கருவிகளைப் பட்டியலிடவும்.
2.
ஆதாய விகிதம் என்றால் என்ன?
3.
அம்பிகா, தரணி மற்றும் பத்மா மூவரும் ஒரு கூட்டாண்மை நிறுவனத்தின் கூட்டாளிகள். அம்மூவரும் 5:3:2 என்ற விகிதத்தில் இலாபம் பகிர்ந்து வந்தனர். அவர்கள் இரம்யா என்பவரை 25% இலாபம் தருவதாக கூட்டாண்மையில் அனுமதித்தனர். புதிய இலாபப் பகிர்வு விகிதம் மற்றும் தியாக விகிதம் கண்டறியவும்.
4.
5.
பின்வரும் விவரங்களிலிருந்து கடன் கொள்முதலை கணக்கிடவும்.
| விவரம் | ரூ. |
|---|---|
| தொடக்க கடனீந்தோர் | 1,70,000 |
| கொள்முதல் திருப்பம் | 20,000 |
| கடனீந்தோருக்குச் செலுத்தியது | 4,50,000 |
| இறுதிக் கடனீந்தோர் | 1,90,000 |
6.
விமல் மற்றும் ஆதி என்ற இரு கூட்டாளிகள் 2:1 என்ற விகிதத்தில் இலாப நட்டத்தைப் பகிர்ந்து வந்தனர். அவர்கள் ஜெயம் என்பவரை 1/4 பங்குக்கு கூட்டாளியாகச் சேர்த்தனர். புதிய இலாபப் பகிர்வு விகிதம் மற்றும் தியாக விகிதம் கணக்கிடவும்.
7.
ரவி மற்றும் குமார் என்ற இரு கூட்டாளிகள் 7:3 என்ற விகிதத்தில் இலாப நட்டத்தைப் பகிர்ந்து வந்தனர். அவர்கள் கிறிஸ்டி என்பவரை \(\frac { 3 }{ 7 } \) பங்கிற்கு கூட்டாளியாகச் சேர்த்தனர். கிறிஸ்டி ரவியிடமிருந்து \(\frac { 2 }{ 7 } \) பங்கும், குமாரிடமிருந்து \(\frac { 1 }{ 7 } \) பங்கும் பெறுகிறார். புதிய இலாபப் பகிர்வு விகிதம் மற்றும் தியாக விகிதம் கணக்கிடவும்.
8.
புற அக பொறுப்பு விகிதம் என்றால் என்ன?
9.
Tally.ERP 9-ல் குழு என்றால் என்ன?
10.
இலாப நோக்கற்ற அமைப்பின் வருவாயின வரவுகளில் ஏதேனும் நான்கினைத் தரவும்.
11.
சாதாரண இலாப விகிதம் என்றால் என்ன?
12.
ராம் மற்றும் ஷியாம் இருவரும் கூட்டாளிகள். ராம் ஒவ்வொரு அரையாண்டின் தொடக்கத்திலும் ரூ.18,000 எடுத்துக் கொண்டார். எடுப்புகள் மீதான வட்டி ஆண்டுக்கு 10%. 2018, டிசம்பர் 31ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய எடுப்புகள் மீது வட்டி சராசரி கால முறையைப் பயன்படுத்திக் கணக்கிடவும்.
13.
இலாபநட்டப் பகிர்வு கணக்கு ஏன் தயாரிக்கப்பட வேண்டும்?
14.
பங்கு என்றால் என்ன? அதன் வகைகளை எழுதுக.
15.
அந்தோணி மற்றும் அக்பர் என்ற இரு கூட்டாளிகள் தங்கள் இலாபம் மற்றும் நட்டங்களை 3:2 என்ற விகிதத்தில் பகிர்ந்து வந்தனர். 2018, ஜனவரி 1 அன்று அவர்களின் முதல் கணக்குகளின் இருப்புகள் அந்தோணி ரூ.60,000 மற்றும் அக்பர் ரூ.40,000 ஆகும். 2018, ஏப்ரல் 1 அன்று அந்தோணி கூடுதல் முதலாக ரூ.10,000 கொண்டு வந்தார். அவ்வாண்டில் அக்பர் ரூ.5,000 கூடுதல் முதல் கொண்டு வந்தார். 2018, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய முதல் மீது வட்டி ஆண்டுக்கு 6 % எனக் கணக்கிடவும்.
16.
ஆர்யா, பெனின் மற்றும் சார்லஸ் என்ற கூட்டாளிகள் முறையே 3:3:2 எனும் விகிதத்தில் இலாபம் பகிர்ந்து வந்தனர். அவர்களில் சார்லஸ் என்பவர் விலகினார். அவருடைய பங்கு முழுவதையும் ஆர்யா எடுத்துக் கொண்டார். ஆர்யா மற்றும் பெனின் ஆகியோரின் புதிய இலாப விகிதம் மற்றும் ஆதாய விகிதத்தைக் கணக்கிடவும்.
17.
பின்வரும் விவரங்களிலிருந்து கடன் கொள்முதலைக் கணக்கிடவும்:
| விவரம் | ரூ. |
|---|---|
| 2018, ஏப்ரல் 1 அன்று கடனீந்தோர் | 50,000 |
| வெளித் திருப்பம் | 6,000 |
| கடனீந்தோருக்கு அளித்த ரொக்கம் | 1,60,000 |
| 2019, மார்ச் 31 அன்று கடனீந்தோர் | 70,000 |
18.
சந்திரா நிறுமத்தின் பின்வரும் இருப்புநிலைக்குறிப்பிலிருந்து 2016 மார்ச் 31 மற்றும் 2017 மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய ஒப்பீட்டு இருப்புநிலைக்குறிப்பினைத் தயார் செய்யவும்.
| விவரம் | 2016, மார்ச் 31 | 2017, மார்ச் 31 |
|---|---|---|
| ரூ. | ரூ. | |
| I.பங்குமூலதனம் மற்றும்பொறுப்புகள் | ||
| பங்குதாரர் நிதி | 1,00,000 | 2,60,000 |
| நீண்ட காலப் பொறுப்புகள் | 50,000 | 60,000 |
| நடப்புப் பொறுப்புகள் | 25,000 | 30,000 |
| மொத்தம் | 1,75,000 | 3,50,000 |
| II. சொத்துகள் | ||
| நிலைச் சொத்துகள் | 1,00,000 | 2,00,000 |
| நடப்புச் சொத்துகள் | 75,000 | 1,50,000 |
| மொத்தம் | 1,75,000 | 3,50,000 |
19.
ஜாய் நிறுமம் ரூ.10 மதிப்புள்ள 10,000 நேர்மைப் பங்குகளை விண்ணப்பத்தின் போது ரூ.5, ஒதுக்கீட்டின் போது ரூ.3, முதல் மற்றும் இறுதி அழைப்பின் போது ரூ.2 செலுத்தும் வகையில் வெளியிட்டது. 9,000 பங்குகளை வாங்க பொதுமக்கள் விண்ணப்பித்தனர். இயக்குனர்கள் 9,000 பங்குகளையும் ஒதுக்கீடு செய்து அதற்கான தொகையையும் பெற்றுக் கொண்டனர். தேவையான குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
20.
பின்வரும் விவரங்களிலிருந்து 2018, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய வருவாய் மற்றும் செலவினக் கணக்கில் சந்தா எவ்வாறு தோன்றும் என்பதைக் காட்டவும்.
2018-ல் பெற்ற சந்தா ரூ16,000-ல் 2017 ஆம் ஆண்டுக்கான ரூ.3,000 மற்றும் 2019 ஆம் ஆண்டிற்கான ரூ.5,000 அடங்கியுள்ளது. 2018 ஆம் ஆண்டில் பெறவேண்டிய சந்தா ரூ. 4,000. 2017 ஆம் ஆண்டில் 2018 ஆம் ஆண்டிற்கான சந்தா முன்கூட்டிப் பெற்றது ரூ.2,000.
1.
நிதிநிலை அறிக்கை பகுப்பாய்விற்கு பயன்படுத்தப்படும் கருவிகளில் பொதுவானவை
பின்வருமாறு:
1) ஒப்பீட்டு அறிக்கை
2) பொது அளவு அறிக்கைகள்
3) போக்குப் பகுப்பாய்வு
4) நிதி ஓட்டப் பகுப்பாய்வு
5) ரொக்க ஓட்டப் பகுப்பாய்வு
2.
(i) தொடரும் கூட்டாளிகள் விலகும் கூட்டாளியின் இலாபப் பங்கிலிருந்து ஒரு பகுதியை ஆதாயமாகப் பெறுகின்றனர்
(ii) அந்த ஆதாயம் அனைத்துக் கூட்டாளிகளினாலும் அல்லது ஒரு சில கூட்டாளிகளாலும் பிரித்துக் கொள்ளப்படும். ஆதாய விகிதம் என்பது தொடரும் கூட்டாளிகளும் கிடைக்கப்பெற்ற இலாபத்தின் விகிதாச்சாரம் ஆகும்.
3.
தியாக விகிதம் மற்றும் புதிய இலாபப்பகிர்வு விகிதம் கணக்கிடுதல்:
அம்பிகா, தாரணி மற்றும் பத்மாவின் பழைய இலாப விகிதம் = 5 : 3 : 2 அல்லது \(\frac { 5 }{ 10 } :\frac { 3 }{ 10 } :\frac { 2 }{ 10 } \)
இலாபத்தில் இரம்யாவின் பங்கு 25% அல்லது \(\frac { 25 }{ 100 } \) அல்லது \(\frac { 1 }{ 4 } \)
மொத்த பங்கு 1 என எடுத்துக் கொள்ளவும்.
மீதப்பங்கு = \(1-\frac { 1 }{ 4 } =\frac { 4-1 }{ 4 } =\frac { 3 }{ 4 } \)
பழைய கூட்டாளியின் புதிய பங்கு = மீதப் பங்கு x பழையப் பங்கு
அம்பிகா = \(\frac { 3 }{ 4 } \times \frac { 5 }{ 10 } =\frac { 15 }{ 40 } \)
தரணி = \(\frac { 3 }{ 4 } \times \frac { 3 }{ 10 } =\frac { 9 }{ 40 } \)
பத்மா = \(\frac { 3 }{ 4 } \times \frac { 2 }{ 10 } =\frac { 6 }{ 40 } \)
புதிய கூட்டாளியின் பங்கு
இரம்யா = \(\frac { 1 }{ 4 } \)
இரம்யா பங்கிற்குரிய பகுதியை சமன் செய்யும் பொருட்டு, 10 ஆல் பெருக்கி மற்றும் வகுக்க வேண்டும்.
இரம்யாவின் பங்கு = \(\frac { 1 }{ 4 } \times \frac { 10 }{ 10 } =\frac { 10 }{ 40 } \)
அம்பிகா, தாரணி, பத்மா மற்றும் இரம்யாவின் இலாபப் பகிர்வு விகிதம் = \(\frac { 15 }{ 40 } :\frac { 9 }{ 40 } :\frac { 6 }{ 40 } :\frac { 10 }{ 40 } \)
அதாவது, 15 : 9 : 6 : 10
4.
5.
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| ரொக்கக் க/கு (அளித்தது) | 4,50,000 | இருப்பு கீ/கொ | 1,70,000 |
| கொள்முதல் திருப்பம் க/கு | 20,000 | கொள்முதல் க/கு (கடன்) | 4,90,000 |
| இருப்பு கீ/இ | 1,90,000 | (இருப்புக்கட்டும் தொகை) | |
| 6,60,000 | 6,60,000 |
6.
தியாக விகிதம் மற்றும் புதிய இலாபப் பகிர்வு விகிதம் கணக்கிடுதல் :
தியாகப் பங்கு மற்றும் தியாகப் பங்கின் விகிதம் மற்றும் புதிய இலாபப் பங்கு விகிதம் குறிப்பிடாத போது, பழைய இலாபப் பகிர்வு விகிதத்தை இருக்கும் கூட்டாளிகளின் தியாகப் பங்காக எடுத்துக்கொள்ள வேண்டும். அதாவது, 2:1.
விமல் மற்றும் ஆதியின் தியாக விகிதம் 2:1
மொத்த பங்கு 1 என எடுத்துக் கொள்ளவும்
ஜெயம் பங்கு = \(\frac { 1 }{ 4 } \)
மீதமுள்ள பங்கு =\(1-\frac { 1 }{ 4 } =\frac { 4-1 }{ 4 } \)
=\(\frac { 3 }{ 4 } \)
பழைய கூட்டாளியின் புதிய பங்கு = மீதப் பங்கு x பழைய பங்கு
விமல் =\(\frac { 3 }{ 4 } \times \frac { 2 }{ 3 } =\frac { 6 }{ 12 } \)
ஆதி =\(\frac { 3 }{ 4 } \times \frac { 1 }{ 3 } =\frac { 3 }{ 12 } \)
புதிய கூட்டாளியின் பங்கு
ஜெயம் =\(\frac { 1 }{ 4 } \)
ஜெயம் பங்கிற்குரிய பகுதியை சமன் செய்யும் பொருட்டு, 3 ஆல் பெருக்கி மற்றும் வகுக்க வேண்டும்.
ஜெயம் பங்கு =\(\frac { 1 }{ 4 } \times \frac { 3 }{ 3 } =\frac { 3 }{ 12 } \)
விமல், ஆதி மற்றும் ஜெயம் அவர்களின் புதிய இலாபப் பகிர்வு விகிதம் =\(\frac { 6 }{ 12 } :\frac { 3 }{ 12 } :\frac { 3 }{ 12 } \) அதாவது, 2 : 1 : 1.
7.
தியாக விகிதம் மற்றும் புதிய இலாபப் பகிர்வு விகிதம் கணக்கிடுதல்
தியாகப் பங்கு =\(\frac { 2 }{ 7 } ,\frac { 1 }{ 7 } \)
ரவி மற்றும் குமார் அவர்களின் தியாக விகிதம் 2:1
பழைய இலாபப் பகிர்வு விகிதம் = 7:3 அல்லது \(\frac { 7 }{ 10 } :\frac { 3 }{ 10 } \)
பழைய கூட்டாளிகளின் புதிய பங்கு = பழைய பங்கு – தியாகப் பங்கு
ரவி = \(\frac { 7 }{ 10 } -\frac { 2 }{ 7 } =\frac { 49-20 }{ 70 } =\frac { 29 }{ 70 } \)
குமார் =\(\frac { 3 }{ 10 } -\frac { 1 }{ 7 } =\frac { 21-10 }{ 70 } =\frac { 11 }{ 70 } \)
புதிய கூட்டாளியின் பங்கு
கிறிஸ்டி =\(\frac { 3 }{ 7 } \)
கிறிஸ்டியின் பங்கிற்குரிய பகுதியை சமன் செய்யும் பொருட்டு , 10 ஆல் பெருக்கி மற்றும் வகுக்க வேண்டும்.
=\(\frac { 3 }{ 7 } \times \frac { 10 }{ 10 } =\frac { 30 }{ 70 } \)
ரவி, குமார் மற்றும் கிறிஸ்டி அவர்களின் புதிய இலாபப் பகிர்வு விகிதம் =\(\frac { 29 }{ 70 } :\frac { 11 }{ 70 } :\frac { 30 }{ 70 } \)= 29:11:30
8.
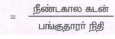
(i) புற அக பொறுப்புகள் விகிதம் ஒரு வணிக நிறுவனத்தின் நீண்டகால கடன் தீர்க்கும் திறனை மதிப்பிடுவதற்கு கணக்கிடப்படுகிறது.
(ii) புற அக பொறுப்புகள் விகிதம் நீண்டகால கடன் மற்றும் பங்குதாரர் நிதிக்கும் உள்ள தொடர்பினை வெளிப்படுத்துகிறது.
(iii) இது கீழ்கண்டவாறு கணக்கிடப்படுகிறது.
புற அக பொறுப்புகள் விகிதம்
9.
(i) 2009-ம் ஆண்டு Tally solutions, ERP9 எனும் மென்பொருளை அறிமுகம் செய்தது. இந்த மென்பொருள் விரிவான வணிக மேலாண்மைக்கு தீர்வு அளிக்கிறது.
(ii) இது அனைத்து கணக்கேடுகளையும் பராமரிக்கும் பெறுதல், செலுத்தல், விற்பனை, கொள்முதல் போன்ற பல்வேறு வகையான சான்றாவணங்களை பயன்படுத்தி நடவடிக்கைகளை பதிவு செய்யலாம்.
10.
1) நுழைவுக்கட்டணம்
2) பொது நன்கொடைகள்
3) பங்காதாயம்
4) வாடகை பெற்றது.
11.
சாதாரண இலாப விகிதம் என்பது ஒரு தொழிலில் ஒரே தன்மையுடைய வியாபார நிறுவனங்கள் சாதாரண சூழ்நிலைகளில் ஈட்டும் இலாப விகிதம் எனப்படும்.
12.
ராமின் எடுப்புகள் மீதான வட்டி கணக்கிடுதல்
(சராசரி கால முறையை பயன்படுத்தி)
மொத்த எடுப்புத் தொகை = ரூ.18,000 x 2 = ரூ. 36,000
எடுப்புகள் ஒவ்வொரு காலாண்டு இறுதியிலும் எடுத்திருந்தால்
சராசரி காலம் = 9

= ரூ.36,000 x \(\frac { 10 }{ 100 } \times \frac { 9 }{ 12 } \)
= ரூ.2,700
13.
இலாபநட்டப் பகிர்வு கணக்கு இலாப நட்டக் கணக்கின் நீட்டிப்பாகும். இது கூட்டாளிகளிடமிருந்து பெற வேண்டிய தொகை மற்றும் கூட்டாளிகளுக்குச் செலுத்த வேண்டியது தொடர்பான நடவடிக்கைகளைச் சரிக்கட்டும் நோக்கத்திற்காக தயாரிக்கப்படுகிறது.
14.
1) ஒரு நிறுமத்தின் முதல் குறிப்பிட்ட பண மதிப்பிலான சிறிய அலகுகளாகப் பிரிக்கப்பட்டிருக்கும்.
2) இந்த அலகுகள் 'பங்குகள்' என அழைக்கப்படுகின்றன.
i) முன்னுரிமைப் பங்குகள்
ii) நேர்மைப் பங்குகள்
15.
முதல் மீதான வட்டி கணக்கிடுதல்:
அந்தோணி முதல் மீது வட்டி:
முதல் மீது வட்டி = முதல் தொகை x வட்டி வீதம் x வட்டிக்குரிய காலம்
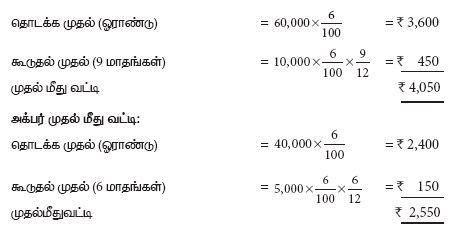
குறிப்பு: அக்பர் கொண்டு வந்த கூடுதல் முதல் எந்த நாள் என்று கொடுக்காததால் முதல் மீது வட்டி சராசரி காலமாக 6 மாதங்களுக்கு கணக்கிட வேண்டும்.
16.
ஆர்யாவின் ஆதாயப் பங்கு =\(\frac{2}{8}\)
ஆதாய விகிதம் =\(\frac{2}{8}\): 0 அதாவது \(\frac{1}{4}\):0 அல்லது 1:0
தொடரும் கூட்டாளியின் புதிய பங்கு = பழைய பங்கு + ஆதாயப் பங்கு
ஆர்யா \(=\frac { 3 }{ 8 } +\frac { 2 }{ 8 } =\frac { 5 }{ 8 } \)
பெனின் \(=\frac { 3 }{ 8 } +0=\frac { 3 }{ 8 } \)
ஆகவே, ஆர்யா மற்றும் பெனின் ஆகியோரின் புதிய இலாப விகிதம் \(\frac{5}{8}:\frac{3}{8}\)அதாவது 5:3
17.
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| ரொக்கக் க/கு (அளித்தது) | 1,60,000 | இருப்பு கீ/கொ | 50,000 |
| வெளித்திருப்பம் க/கு | 6,000 | கொள்முதல் க/கு (கடன்) (இருப்புக் கட்டும் தொகை) | 1,86,000 |
| இருப்பு கீ/இ | 70,000 | ||
| 2,36,000 | 2,36,000 |
18.
| விவரம் | 2015-16 | 2016-17 | தொகையின் கூடுதல் (+) அல்லது குறைவு (-) |
சதவீதத்தின் கூடுதல் (+) அல்லது குறைவு (-) |
|---|---|---|---|---|
| ரூ. | ரூ. | ரூ. | ||
| I. பங்குமூலதனம் மற்றும் பொறுப்புகள் | ||||
| பங்குதாரர் நிதி | 1,00,000 | 2,60,000 | +1,60,000 | +160 |
| நீண்ட காலப் பொறுப்புகள் | 50,000 | 60,000 | +10,000 | +20 |
| நடப்புப் பொறுப்புகள் | 25,000 | 30,000 | +5,000 | +20 |
| மொத்தம் | 1,75,000 | 3,50,000 | +1,75,000 | +100 |
| II. சொத்துகள் | ||||
| நிலைச் சொத்துகள் | 1,00,000 | 2,00,000 | +1,00,000 | +100 |
| நடப்புச் சொத்துகள் | 75,000 | 1,50,000 | +75,000 | +100 |
| மொத்தம் | 1,75,000 | 3,50,000 | +1,75,000 | +100 |
19.
| நாள் | விவரம் | பே. ப.எ. |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கி க/கு (9,000 × 5) | ப | 45,000 | |||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு | 45,000 | ||||
| (விண்ணப்பத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு | ப | 45,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 45,000 | ||||
| (விண்ணப்பத் தொகை பங்குமுதல் கணக்கிற்கு மாற்றப்பட்டது) | |||||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | ப | 27,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 27,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 27,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 27,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு | ப | 18,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 18,000 | ||||
| (அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 18,000 | |||
| நேர்மைப் பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு | 18,000 | ||||
| (அழைப்புத் தொகை பெற்றது) |
20.
| செலவுகள் | ரூ | வருமானம் | ரூ | ரூ |
|---|---|---|---|---|
| நடப்பாண்டில் பெற்ற சந்தா | 16,000 | |||
| கழிக்க: 2017 ஆம் ஆண்டுக்கான சந்தா பெற்றது | 3,000 | |||
| 13,000 | ||||
| கழிக்க: 2019 ஆம் ஆண்டுக்கான சந்தா பெற்றது | 5,000 | |||
| 8,000 | ||||
| கூட்டுக: 2018 ஆம் ஆண்டு பெற வேண்டிய சந்தா | 4,000 | |||
| 12,000 | ||||
| கூட்டுக: 2018 ஆம் ஆண்டிற்கான சந்தா 2017-ஆம் ஆண்டில் முன்கூட்டிப் பெற்றது | 2,000 | 14,000 | ||

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
