
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Maths Applications of Matrices and Determinants Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A

Published on: 02/03/2021
12ஆம் வகுப்பு பொருளியல் குறைக்கப்பட்ட பாடத்திட்டத்தின் முக்கிய ஐந்து மதிப்பெண் வினாவிடைகள் - 2021(பொதுத்தேர்வு) - 12th Standard Tamil Medium Economics Syllabus Five Mark Important Questions with Answer key - 2021(Public Exam )
12ஆம் வகுப்பு Economics / பொருளியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Economics / பொருளியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Economics Test
1.
பின்வரும் விவரங்களுக்கு கார்ல் பியர்சனின் உடன்தொடர்புக் கெழுவினைக் கண்டறிக.
| தேவை X | 23 | 27 | 28 | 29 | 30 | 31 | 33 | 35 | 36 | 39 |
| விற்பனை Y | 18 | 22 | 23 | 24 | 25 | 26 | 28 | 29 | 30 | 32 |
2.
3.
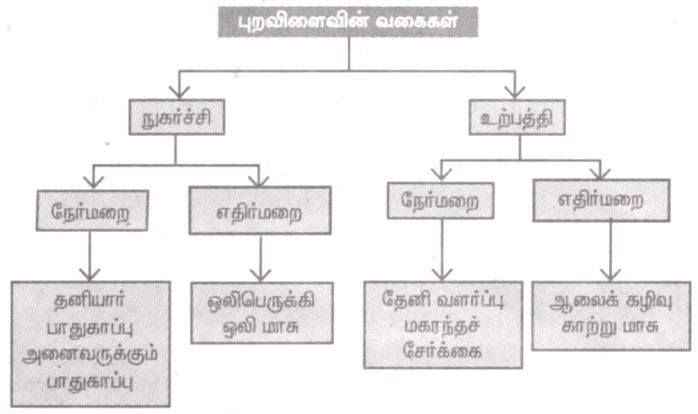
நீடித்த அல்லது வளம் குன்றா வளர்ச்சி முக்கியத்துவம் மற்றும் அதன் நோக்கங்களை விளக்குக.
4.
5.
6.
கடன் திரும்பச் செலுத்தும் முறைகளை விளக்குக.
7.
பொது நிதியின் எல்லைகளை விளக்குக.
8.
உலக வங்கியின் பணிகளை வெளிக் கொணர்க
9.
அயல்நாட்டுச் செலுத்துநிலை சமமின்மையின் வகைகளை விவரி.
10.
அயல் நாட்டுச் செலுத்துநிலையின் கூறுகளை அட்டவணை வடிவில் விளக்குக.
11.
ஜேக்கப் வைனரால் வடிவமைக்கப்பட்ட வாணிக வீத வகைகளை விவரி.
12.
ஒப்புமைச் செலவுக் கோட்பாட்டினை விவரி.
13.
இந்திய ரிசர்வ் வங்கியின் பணிகளை விவரிக்க.
14.
வணிக வங்கிகளின் பணிகளை விளக்குக
15.
ஒரு பொருளாதாரத்தில் பணவீக்கத்திற்கான காரணங்கள், விளைவுகள் யாவை?
16.
பணத்தின் பணிகளை விளக்குக.
17.
18.
19.
முடுக்கி இயங்கும் விதத்தினை விவரி.
20.
பெருக்கி இயங்கும் விதத்தினை விவரி.
21.
கீன்சின் நுகர்வுச் சார்பின் உளவியல் விதியினை வரைபடம் மூலம் விளக்குக.
22.
23.
சேயின் அங்காடி விதியினைத் திறனாய்வு செய்க.
24.
முதலாளித்துவம், சமத்துவம் ஆகியவற்றின் இயல்புகளை ஒப்பிடுக.
25.
1.
| வ.எண் | தேவை X | விற்பனை Y | dx (A = 31 X - A X - 31 |
dy (B = 26) Y - B (Y - 26) |
dx2 | dy2 | dxdy |
| 1 | 23 | 18 | -8 | -8 | 64 | 64 | 64 |
| 2 | 27 | 22 | -4 | -4 | 16 | 16 | 16 |
| 3 | 28 | 23 | -3 | -3 | 9 | 9 | 9 |
| 4 | 29 | 24 | -2 | -2 | 4 | 4 | 4 |
| 5 | 30 | 25 | -1 | -1 | 1 | 1 | 1 |
| 6 | 31 | 26 | 0 | 0 | 0 | 0 | 0 |
| 7 | 33 | 28 | 2 | 2 | 4 | 4 | 4 |
| 8 | 35 | 29 | 4 | 3 | 16 | 9 | 12 |
| 9 | 36 | 30 | 5 | 4 | 25 | 16 | 20 |
| 10 | 39 | 32 | 8 | 6 | 64 | 36 | 48 |
| \(\sum\)X = 311 | \(\sum\)Y = 257 | \(\sum\)(X - A) = 1 | \(\sum\)(Y-B) = -3 | \(\sum\)dx2 = 203 | \(\sum\)dy2 = 159 | \(\sum\) dxdy = 178 |
\(\begin{aligned} \bar{X}=\frac{\sum X}{N}=\frac{311}{10}=31 \frac{1}{10} \quad, \quad \mathrm{~A}=31 \quad \mathrm{X}-\mathrm{A} \Rightarrow 31 \end{aligned}\)
\(\begin{aligned} \overline{\mathrm{Y}}=\frac{\sum \mathrm{Y}}{\mathrm{N}}=\frac{257}{10}=25 \frac{7}{10} \cdot \mathrm{B}=26 \quad \mathrm{Y}-\mathrm{B} \Rightarrow 26 \end{aligned}\)
\(\begin{aligned} \mathrm{~N}=10, \quad \Sigma \mathrm{X}=311, \quad \Sigma \mathrm{Y}=257 \end{aligned}\)
\(\begin{aligned} \Sigma \mathrm{d} x=(\Sigma \mathrm{X}-\mathrm{A})=1, \quad \Sigma \mathrm{d} y=(\Sigma \mathrm{Y}-\mathrm{B})=-3, \quad \Sigma \mathrm{d} x^2=203 \end{aligned}\)
\(\begin{aligned} \Sigma \mathrm{d} y^2=159, \quad \Sigma \mathrm{d} x \mathrm{~d} y=178 \end{aligned}\)
\(\begin{aligned} r=\sqrt{\frac{N \sum d x d y-\left(\sum d x\right)\left(\sum d y\right)}{\sqrt{N \sum d x^2-\left(\sum d x\right)^2} \sqrt{N \sum d y^2-\left(\sum d y\right)^2}}} \end{aligned}\)
\(\begin{aligned} =\frac{10 \times 178-(1)(-3)}{\sqrt{10 \times 203-(1)^2} \sqrt{10 \times 159-(-3)^2}} \end{aligned}\)
\(\begin{aligned} =\frac{1780+3}{\sqrt{2030-1} \sqrt{1590-9}} \end{aligned}\)
\(=\frac{1783}{\sqrt{2029}\sqrt{1581}}\)
\(=\frac{1783}{(45.044)(39.761)}=\frac{1783}{1790.94}\)
\(\therefore\) r = 0.9955
2.
3.
இப்போதுள்ள சந்ததியினருக்கு மட்டுமின்றி எதிர்காலச் சந்ததியினருடன் வாழ்வதற்குத் தேவையான வளத்தை வைத்து விட்டு அடைகின்ற மேம்பாடே நீடித்த நிலையான மேம்பாடு எனப்படும்.
மேல்தட்டு மக்களின் ஆடம்பர விருப்பங்கள் மட்டுமல்லாது ஏழை மக்களின் அடிப்படைத் தேவைகளான, உணவு, துப்புரவு, உடல்நலம், கல்வி முதலானவற்றையும் அளிக்க வேண்டும்.
நீடித்த நிலையான மேம்பாட்டின் நோக்கங்கள்
1. எல்லா வடிவங்களிலும் எல்லா இடத்திலும் வறுமையை ஒழித்தல்.
2. அனைத்து வயதினரின் நலமான வாழ்வை உறுதிப்படுத்துதல்.
3. எல்லோரையும் உள்ளடக்கிய தரமான கல்வியை வழங்கி வாழ்நாள் முழுக்கக் கற்றுக்கொள்ள வசதி செய்தல்.
4. பெண்களுக்கு அதிகாரம் வழங்குதல் பாலின சமன்பாட்டை சாதித்தல்.
5. குடிநீரும், துப்புரவும் அனைவருக்கும் உறுதிப்படுத்துதல்.
6. தூய்மையான, நீடித்த, நிலையான, எளிதில் பெறக்கூடிய, சக்தியினை அனைவருக்கும் உறுதிப்படுத்துதல்.
7. தேவையான கட்டமைப்புகளை வழங்குதல், தொழில்மயமாக்கல், புத்தாக்கங்களை ஊக்குவித்தல்.
8. நாடுகளுக்குள்ளேயும், நாடுகளுக்கு இடையேயும் உள்ள சமமின்மையை அகற்றுதல்.
9. பாதுகாப்பான, அமைதியான யாவரையும் உள்ளடக்கிய நகரங்களை உருவாக்குதல்
10. நீடித்த நிலையான உற்பத்தியையும் நுகர்வினையும் உறுதிப்படுத்துதல்.
4.
5.
6.
பொதுக்கடன் பின்வரும் வழிகளில் கடன் தீர்க்கப்படுகிறது:
மூழ்கும் நிதி:
கடனுக்கென அரசு தனியொரு நிதியினை ஏற்படுத்தும் அதனை "மூழ்கும் நிதி” என்பர்.
அரசு ஒவ்வொரு ஆண்டும் ஒரு குறிப்பிட்ட நிலையான தொகையை செலுத்துகிறது.
கடன் முதிர்ச்சியடையும்போது வட்டியோடு அசலையும் சேர்த்து வழங்கும் வகையில் இந்நிதி பெருகிவிடும்.
கடனை மாற்றுதல்:
இம்முறையில் பழைய கடனை புதியக் கடனாக மாற்றப்படுகிறது.
இம்முறையின் கீழ் அதிக வட்டி கொண்ட பொதுக்கடன் குறைவான வட்டி கொண்ட பொதுக்கடனாக மாற்றப்படுகிறது.
வரவு செலவுத் திட்ட உபரி :
உபரி வரவு செலவுத் திட்டத்தை அரசு தாக்கல் செய்யும்போது, அந்த உபரியை கடனைத் திரும்பச் செலுத்த பயன்படுத்திக் கொள்ளும்.
பொதுவருவாய், பொதுச் செலவை விட அதிகரிக்கும் போது உபரி ஏற்படுகிறது.
பகுதியாகச் செலுத்துதல் :
அரசு பொதுக்கடனை சமமான ஆண்டுத் தவணைகளாகச் செலுத்துகிறது.
இது பொதுக் கடனைச் செலுத்தும் மிக எளிதான முறையாகும்.
கடன் மறுப்பு:
அரசு கடன் செலுத்தும் சுமையிலிருந்து வெளி வருவதற்கான எளிமையான முறையாகும்.
சாதாரண சூழ்நிலைகளில் கடனை மறுக்க இயலாது. ஏனெனில் அது அரசின் நாணயத் தன்மையைப் பாதித்து விடும்.
வட்டிவீதத்தை குறைத்தல் :
நிதிச் சிக்கல் ஏற்படும் நேரங்களில் கட்டாயமாக வட்டியைக் குறைத்துக் கடனை செலுத்துவதும் ஒரு வகையான கடன் தீர்வு முறையாகும்.
மூலதனத் தீர்வு:
ஒரு தனிமனிதர் அல்லது நிறுவனம் ஒரு குறிப்பிட்ட அளவிற்கு மேல் அல்லது வளர்ச்சி போக்கில் உள்ள மூலதன சொத்துகள் பெற்றிருப்பின் அதன் மீது அரசு வரி விதிக்கிறது.
இது சர்ச்சைக்குரிய கடன் தீர்வு முறையாகும்.
7.
பொது நிதியியலின் பாடப்பொருள்/எல்லைகள்:
பொது வருவாய்: பொது வருவாய் என்பது வருவாயைப் பெருக்கக்கூடிய முறைகளான வரி வருவாய்கள், வரியல்லா வருமானங்கள் பற்றியும், வரிக்கொள்கை, வரி விகிதம், வரிச்சுமை, வரியின் தாக்கம், அவற்றின் விளைவுகள் ஆகியவற்றையும் விளக்குகிறது.
பொதுச் செலவு : இப்பகுதி அரசின் செலவு, பொதுச் செலவின் விளைவுகள், பொதுச் செலவைக் கட்டுப்படுத்துதல் ஆகியவை சார்ந்த அடிப்படைக் கோட்பாடுகளைக் கொண்டுள்ளது.
பொதுக்கடன் :
பொதுக்கடன் என்ற பகுதியில் உள்நாடு. வெளிநாட்டின் மூலம் பெறக்கூடிய கடன்களுக்கான வளங்களைப் பற்றி படிக்கிறது.
பொதுக்கடன் சுமை, அதன் விளைவுகள், திரும்பச் செலுத்தும் முறை ஆகியவை இத்தலைப்பின் கீழ் வருகின்றன.
நிதி நிருவாகம் :
இப்பகுதி அரசின் வரவு செலவு திட்டத்தின் பல்வேறு பகுதிகளைப் பற்றி படிக்கிறது.
வரவு செலவுத் திட்டம் என்பது ஓராண்டிற்கான அரசின் பேரளவு நிதித் திட்டமாகும்.
வரவு செலவு திட்டத்தின் பல்வேறு நோக்கங்கள், அதனைத் தயாரிப்பதற்கான வழிமுறைகள், நிதி ஒதுக்கீடு, மதிப்பீடு, தணிக்கை முதலானவை நிதி நிருவாகத்தின் கீழ் வருகின்றன.
நிதிக் கொள்கை:
வரிகள், மானியங்கள், பொதுக்கடன், பொதுச் செலவு ஆகியவை நிதிக்கொள்கையின் கருவிகளாகும்.
8.
உலக வங்கியின் பணிகள் : உறுப்பு நாடுகளின் பொருளாதார மேம்பாட்டுத் திட்டங்களுக்கு கடன் வழங்கும் பணியை உலக வங்கி செய்கிறது. இதற்காக நீண்ட கால கடன்களை வழங்குகிறது.
உற்பத்திக்கு ஊக்கமளிக்கும் முதலீட்டுக்கான கடன் உதவி:
உற்பத்திக்குக் கடன் முதலீடு வழங்கும் திட்டத்தின் மூலம் உறுப்பு நாடுகளின் நில எல்லைக்குட்பட்ட பகுதிகளின் மறுகட்டமைப்புக்கும் மேம்பாட்டுக்கும் உதவி செய்யும் பணியை உலக வங்கி செய்கிறது.
பன்னாட்டு வாணிகத்தின் சரிவிகித வளர்ச்சி:
1. பன்னாட்டு கடன் மூலதனம் வழங்கி உறுப்பு நாடுகள் அனைத்தும் சரிவிகித பன்னாட்டு வணிக நீண்டகால வளர்ச்சியடைய உதவும் பணியை வங்கி செய்கிறது.
2. இதன் விளைவாக உறுப்பு நாடுகளின் அயல்நாட்டுச் செலுத்துநிலை சமநிலையை அடையும்.
கடன் மற்றும் ஈட்டுறுதி வழங்குதல் :
முக்கியமான திட்டங்களுக்கு கடன் வழங்குவது, பிற வழிகளில் கடன் பெற ஈட்டுறுதி வழங்குவது ஆகிய பணிகளையும் வங்கி செய்கிறது.
வெளிநாட்டுத் தனியார் முதலீட்டிற்கு ஊக்கமளித்தல்:
1. தனியார் வெளிநாட்டு முதலீட்டாளர்கள் மூலம் உலக வங்கியின் உறுப்பு நாடுகளுக்கு கடன் வழங்க ஈட்டுறுதிகள் வழங்கும் பணியைச் செய்து வெளிநாட்டு மூலதனத்துக்கு ஊக்கமளிக்கிறது.
2. இந்தப் பணியின் மூலம் தனியார் மூலதனத்துடன் ஒன்று சேர்ந்து சொந்த நிதியிலிருந்து மட்டும் கடன் வழங்காமல் கடன் நிதியிலிருந்தும் கடன் வழங்க முடிகிறது.
தொழில்நுட்ப பணிகள் :
உலக வங்கி வாஷிங்டனில் அமைந்துள்ள பணியாளர் கல்லூரி நிபுணர்களைக் கொண்டு தொழில்நுட்ப ஆலோசனைகளையும் உறுப்பு நாடுகளுக்கு வழங்குகிறது.
9.
அயல் நாட்டுச் செலுத்துநிலை சமனற்ற நிலையின் மூன்று வகைகள்.
1. சுழற்சிச் சமனற்ற நிலை
2. நீண்ட காலச் சமனற்ற நிலை
3. கட்டமைப்புச் சமனற்ற நிலை
சுழற்சிச் சமனற்ற நிலை:
1. வாணிகச் சுழற்சியின் விளைவாக எழும் அயல் நாட்டு செலுத்து சமனற்ற நிலையைச் சுழற்சி சமனற்ற நிலை என்கிறோம்.
2. கீழ்க்காணும் இரண்டு காரணங்களால் இது நிகழ்கிறது. முதலாவது, நாடுகள் வாணிகச் சுழற்சியின் வெவ்வேறு கட்டங்களிலிருப்பது.
3. இரண்டாவது, நாடுகளுக்கிடையே தேவை நெகிழ்வு அளவு மாறுபடுவது.
நீண்டகாலச் சமனற்ற நிலை:
1. நாடுகள் பொருளாதார வளர்ச்சிப் படி நிலைகளில் முன்னேறும்பொழுது நீண்டகாலத் தலைகீழ் மாற்றங்கள் நிகழ்வதால் உண்டாகும்.
2. வளர்ச்சியின் துவக்க நிலையில் ஒரு நாட்டின் உள்நாட்டு முதலீடு உள்நாட்டு சேமிப்பைவிடக் கூடுதலாக இருக்கும்.
3. இறக்குமதி ஏற்றுமதியைவிட அதிகமாக இருக்கும்.
4. இந்தியாவில் 1951 ஆம் ஆண்டிலிருந்தே இந்தச் சூழ்நிலை நிலவுகிறது.
கட்டமைப்புச் சமனற்ற நிலை:
1. நாட்டின் பொருளாதாரக் கட்டமைப்பு மாற்றங்களினால் நிகழும் அயல்நாட்டு செலுத்துச் சமனற்ற நிலையே கட்டமைப்பு சமனற்ற நிலையாகும்.
2. மாற்று வழங்கல் ஆதாரங்களை கண்டுபிடித்தல், செயற்கையான பதிலீட்டுப் பண்டங்களை கண்டுபிடித்தல், போக்குவரத்து வழிகளும் செலவும் மாற்றமடைதல் ஆகியவற்றை பொருளாதாரக் கட்டமைப்பு மாற்றம் என்கிறோம்.
10.
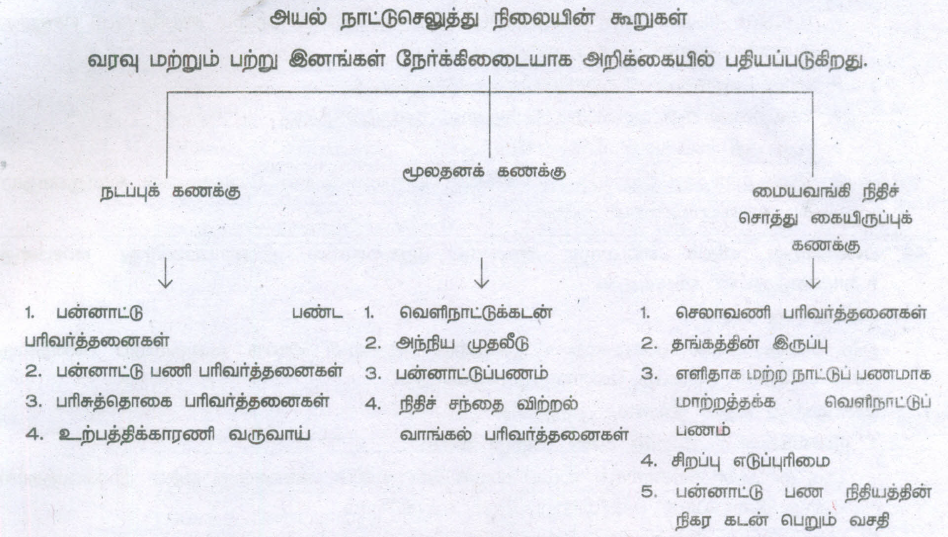
அயல்நாட்டு செலுத்துநிலையின் கூறுகள் :
1. வரவு, பற்று இனங்கள் நேரடியாக அயல் நாட்டுச் செலுத்து சமநிலை அறிக்கையில் பதியப்படுகின்றன.
2. அவை கிடைமட்டமாக கீழ்க்காணும் மூன்று இனங்களாக வகைப்படுத்தப்படுகின்றன.
1. நடப்புக் கணக்கு, 2. மூலதனக் கணக்கு. 3. மைய வங்கித் தீர்வுக் கணக்கு அல்லது மைய வங்கி நிதிச் சொத்துக் கையிருப்புக் கணக்கு.
3. நடப்புக் கணக்கு: பன்னாட்டுப் பண்டப் பரிமாற்றங்கள், பன்னாட்டுப் பணி பரிமாற்றங்கள்.(சுற்றுலா, போக்குவரத்து உரிமைத்தொகை), பன்னாட்டு ஒருதரப்புச் செலுத்துகைகள் (பரிசுத் தொகை, அயல் நாட்டு உதவி) பரிமாற்றங்கள் இந்தக் கணக்கின் கீழ் பதியப்படுகின்றன.
4. மூலதனக் கணக்கு: வெளிநாட்டுக் கடன், அயல் நாட்டு முதலீடு, பன்னாட்டுப் பண, நிதி அங்காடி விற்றல் வாங்கல் பரிமாற்றங்கள் இந்தக் கணக்கின் கீழ் பதிவு செய்யப்படுகின்றன.
மையவங்கி நிதி சொத்து கையிருப்புக் கணக்கு:
1. மைய வங்கியின் கையிருப்பில் உள்ள செலாவணி சொத்துக்களில் நடைபெறும் பரிவர்த்தனை இந்த கணக்கில் பதிவு செய்யப்படுகிறது.
2. உபரி எழுந்தால் கையிருப்புக் கணக்கில் சேர்க்கப்படும்.
3. பற்றாக்குறை எழுந்தால் கையிருப்பிலிருந்து எடுத்து செலவிடப்படும். எனவேதான் இதற்கு மைய வங்கி கையிருப்பு தீர்வு கணக்கு என்ற பெயரும் வழங்கப்பட்டது.
பன்னாட்டுப் பண நிதியத்தில் நிகர கடன் பெறும் தகுதி நிலை ஆகியவை பதிவு செய்யப்படுகிறது.
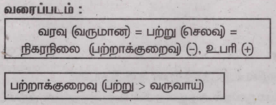
அயல்நாட்டு செலுத்துச் சமநிலைக் கணக்கு
11.
உற்பத்திக் காரணிகள் பரிமாற்றத்தின் அடிப்படையில் இரண்டு வகையான வாணிக வீதங்கள் உள்ளன:
ஒற்றைக் காரணி வாணிக வீதம் :
ஜேக்கப் வைனர் ஒற்றைக்காரணி வாணிக வீதத்தை வடிவமைத்தார்.
பண்ட பரிமாற்ற வாணிக வீதத்தை விரிவுபடுத்தி இந்த வணிக வீத வாய்ப்பாட்டை உருவாக்கினார்.
ஏற்றுமதி விலை குறியீட்டெண்ணிற்கும் இறக்குமதி விலைக் குறியீட்டெண்ணுக்கும் இடையான விகிதத்தில் ஏற்றுமதிக்கான உற்பத்தித் தொழில் துறையின் உற்பத்தித்திறன் குறியீட்டெண்ணின் மதிப்பினால் மாற்றம் செய்யப்பட்ட வீதமே ஒற்றைக்காரணி வாணிக வீதமாகும்.
TF=(Px/Pm)Fx
Tf = ஒற்றைக்காரணி வாணிக வீதம்
Px = ஏற்றுமதி விலைக் குறியீட்டெண்
Pm = இறக்குமதி விலைக் குறியீட்டெண்
Fx = ஏற்றுமதி பொருள் உற்பத்தி செய்யும் தொழில் உற்பத்தித்திறன் குறியீட்டெண்
ii) இரட்டைக் காரணி வணிக வீதம் : இந்த வீதத்தையும் வைனரே வடிவமைத்தார். இதன் வாய்ப்பாட்டு வடிவம் கீழ்வருமாறு.
Tff = (Px/Pm)(Fx/Fm)
Tff = இரட்டைக் காரணி வாணிக வீதம்
Px = ஏற்றுமதி விலைக் குறியீட்டெண்
Pm = இறக்குமதி விலைக் குறியீட்டெண்
Fx = ஏற்றுமதி பொருள் உற்பத்தி செய்யும் தொழில் உற்பத்தித்திறன் குறியீட்டெண்
Fm = இறக்குமதி பொருள் உற்பத்தி செய்யும் நாட்டில் அத்துறையின் உற்பத்தித்திறன் குறியீட்டெண்.
12.
டேவிட் ரிக்கார்டோ இங்கிலாந்து நாட்டை சேர்ந்த பொருளியல் அறிஞர். தன் “அரசியல் பொருளாதாரமும், வரி விதித்தலின் கோட்பாடுகளும்" எனும் புத்தகத்தை 1817ல் வெளியிட்டார்.
இதில் ஒப்புமைச் செலவுக் கோட்பாட்டை விளக்கி எழுதியுள்ளார்.
ஒரு நாடு உற்பத்தி செய்யும் பண்டங்களுக்கிடையே தனி அடக்க செலவில் வேறுபாடில்லை என்றாலும் ஒப்புமை செலவு வேறுபட்டிருக்கும்.
ஒரு நாடு குறைந்த ஒப்புமை செலவில் ஒரு பண்டத்தை உற்பத்தி செய்யுமானால் அந்த நாடு பன்னாட்டு வாணிகத்தின் மூலம் பலனடைய முடியும் என்கிறார்.
எடுகோள்கள்:
இரண்டு நாடுகள் இரண்டு பண்டங்களை உற்பத்தி செய்கின்றன.
கூலிச் செலவு மட்டுமே உற்பத்தி செலவாகும்.
உழைப்பாளர்கள் அனைவரும் சமமான திறன் பெற்றவர்கள்.
உழைப்பு ஒரு நாட்டுக்குள் இடம்பெயரத்தக்கது. நாடுகளுக்கிடையே இடம் பெயர இயலாதது
உற்பத்தியளவு மாறா விளைவு விதிக்குட்பட்டது.
நாடுகள் பன்னாட்டு வாணிகத்தின் மீது தடைகளை விதிப்பதில்லை.
உற்பத்தி தொழில் நுட்பத்தில் மாற்றங்கள் நிகழ்வதில்லை.
எடுத்துக்காட்டு:
ரிக்கார்டோவின் ஒப்புமைச் செலவு கோட்பாட்டினை அமெரிக்காவும் இந்தியாவும் துணி உற்பத்தி கோதுமை உற்பத்தி செலவுகளைக் கற்பனை உதாரணங்களாக கொண்டு புரிந்து கொள்ளலாம்.
ஒரு அலகு உற்பத்தி செய்யத் தேவைப்படும் உழைப்பின் அளவு:
| நாடு | துணி | கோதுமை | உள்நாட்டு பரிமாற்ற விகிதம் |
| அமெரிக்கா | 100 | 120 | 1 மூட்டை கோதுமை = 1.2 மீட்டர் துணி |
| இந்தியா | 90 | 80 | 1 மூட்டை கோதுமை = 0.88 மீட்டர் துணி |
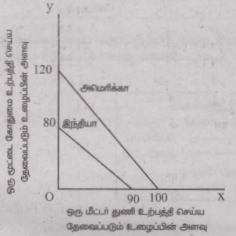
அமெரிக்காவுக்கு துணி, கோதுமை ஆகிய இரு பண்ட உற்பத்தியிலும் முழுப் பயன்பாட்டுத் தேர்ச்சி இருப்பது மேற்கண்ட எடுத்துக்காட்டிலிருந்து தெளிவாகிறது.
அமெரிக்காவிற்கு கோதுமை உற்பத்தியில் ஒப்பீட்டுச் செலவு சாதகமாக உள்ளது.
(80/120 < 90/100) இந்தியாவிற்கு துணி உற்பத்தியில் ஒப்புமைச் செலவு பாதகம் குறைவாக உள்ளது.
கோதுமை, துணி உற்பத்தியில் இந்தியாவிற்குப் பாதகம் குறைவாக இருப்பதால் இந்தியா துணி உற்பத்தியில் தேர்ச்சி பெற்று அமெரிக்காவிற்கு ஏற்றுமதி செய்து கோதுமையை இறக்குமதி செய்து கொள்ளலாம்.
பன்னாட்டு வாணிகத்தில் பண்ட பரிமாற்ற விகிதம் 0.88 லிருந்து 1.2 அலகு வரை துணி ஒரு அலகு கோதுமையாக இருந்தால் இரு நாடுகளும் நன்மை பெறும்.
பன்னாட்டு வாணிகத்தில் ஈடுபடாமல் இந்தியாவும் அமெரிக்காவும் துணியும், கோதுமையையும் அவரவர்களே உற்பத்தி செய்ய இந்தியா 170 அலகு உழைப்பையும், அமெரிக்கா 220 அலகு உழைப்பையும் பயன்படுத்த வேண்டிவரும்.
மாறாக, பன்னாட்டு வாணிகத்தை அனுமதித்தால் 80 அலகு உழைப்பளவைக் கொண்டு உற்பத்தி செய்த ஒரு மூட்டை கோதுமையை அமெரிக்காவிடம் கொடுத்து 90 அலகு உழைப்பு தேவைப்படுகிற ஒரு மீட்டர் துணியை வாங்கிவிட முடியும்.
ஆக இந்தியா 160 அலகு மட்டுமே உழைப்பைப் பயன்படுத்தி இரண்டு மூட்டை கோதுமையை உற்பத்தி செய்து, அதில் ஒரு மூட்டை கோதுமையை அமெரிக்காவிடம் ஒரு மீட்டர் துணியை பரிமாறிக் கொள்ளலாம். இதுவே பன்னாட்டு வாணிகத்தால் இந்தியாவுக்குக் கிடைக்கும் பலனாகும்.
திறனாய்வு:
உழைப்புச் செலவு உற்பத்தி செலவில் ஒரு பகுதிதான். எனவே, உழைப்புச் செலவு அடிப்படையில் விவரிக்கப்பட்டுள்ள கோட்பாடு உண்மையை பிரதிபலிக்கவில்லை
பல்வேறு நாட்டுத் தொழிலாளிகள் ஒரே அளவு திறன் பெற்றவர்களல்லர்.
13.
ஒவ்வொரு நாட்டின் மைய வங்கி அந்த நாட்டின் தலைமை வங்கியாகும். இந்தியாவின் மைய வங்கி இந்திய ரிசர்வ் வங்கி என அழைக்கப்படுகிறது. 1935ஆம் ஆண்டு முதல் ரிசர்வ் வங்கி தனது பணியினைத் துவங்கியது.
ரிசர்வ் வங்கியின் பணிகளாவன :
பண அதிகார அமைப்பு : இது இந்தியாவில் பண அளிப்பினை கட்டுப்படுத்துவதன் மூலம் அயல்நாட்டு செலாவணி பரிமாற்ற விகிதத்தினை நிலைப்படுத்துதல், சாதகமான செலுத்துநிலையைப் பேணுதல், நிதி நிலைத்தன்மையை ஏற்படுத்துதல், பண வீக்கத்தை கட்டுப்படுத்துதல் மற்றும் வங்கி அமைப்பை உறுதியாக்குதல் ஆகியவற்றைச் செய்கிறது.
காகிதப் பண வெளியீடு : காகிதப் பணத்தை வெளியிடுவதில் முற்றுரிமைப் பெற்ற நிறுவனம் ரிசர்வ் வங்கியாகும்.
வங்கி உரிமங்கள் வழங்குபவர் : வங்கிகள் முறைப்படுத்துதல் சட்டம், பிரிவு 22இன் படி ஒவ்வொரு வணிக வங்கியும் இந்தியாவில் வங்கித்தொழில் செய்ய மைய வங்கியிடம் உரிமம் பெற வேண்டியது அவசியம் ஆகும். இப்பணியையும் ரிசர்வ் வங்கி செய்கின்றது.
அரசுக்கான வங்கி : இது மத்திய, மாநில அரசுகளுக்கான வங்கி ஆகும். அரசுகளுக்கு குறுகியகாலக் கடன்கள், கடன் தொடர்பான சேவைகள், அரசின் கடன் பத்திரங்களை உருவாக்கி விற்பனை செய்வது மேலும் வங்கி மற்றும் நிதி தொடர்பான ஆலோசனைகளை வழங்குவது போன்ற பணிகளைச் செய்கிறது.
வங்கிகளின் வங்கி : இது அனைத்து வங்கிகளுக்கும் தலைமை வங்கியாகும். வங்கிகளின் வைப்புகளை ஏற்று, மாற்று சீட்டுகளை மறு தள்ளுபடி செய்வதால் இது வங்கிகளின் வங்கி எனப்படுகிறது.
கடை நிலைக் கடன் ஈவோன் : வணிக வங்கிகளுக்கு தீர்க்க இயலாத நிதிச் சிக்கல்கள் ஏற்படும் பொழுது, நிதிக்கான மற்ற ஆதாரங்கள் இல்லாத சூழ்நிலையில் அச்சிக்கலில் இருந்து மீள்வதற்கு இந்திய ரிசர்வ் வங்கி ஈட்டுக்கடனை அளித்து உதவுகிறது.
தீர்வாக செயல்படுகிறது : வங்கிகளுக்கிடையே நடக்கும் பரிமாற்றங்களை தனது 14 தீர்வகங்களைக் கொண்டு இந்திய ரிசர்வ் வங்கி சமன் செய்கின்றது. பரிமாற்றக் கருவிகளைப் பரிமாறிக் கொள்ள உதவுவதுடன், பரிமாற்றம் தொடர்பான அறிவுறுத்தல்களையும் வழங்குகிறது.
14.
வணிக வங்கிகள் இலாப நோக்கம் உடையவை. அவைகள் வைப்புகளைப் பெற்று முதலீட்டுக்கான கடன்களை அளிக்கின்றன.
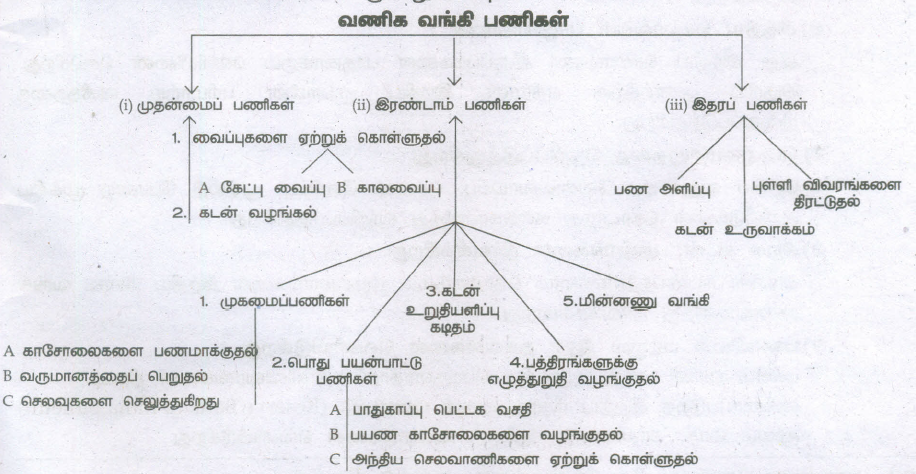
வணிக வங்கியின் பணிகள்
முதன்மைப் பணிகள்:
வைப்புகளை ஏற்றுக்கொள்ளுதல்: பொதுமக்களால் செலுத்தப்படும் வைப்புகளை ஏற்றுக்கொள்ளுதல் ஆகும். இது வங்கி வணிகத்திற்கான முக்கிய நிதியாதாரம் ஆகும். பொது வைப்புகளை இரு வகைகளாகப் பிரிக்கலாம்.
கேட்பு வைப்புகள் : இவை வங்கிகளில் வைப்புகளை வைத்திருக்கும் வாடிக்கையாளர் முன்னறிவிப்பின்றி எப்பொழுது வேண்டுமானாலும் பணத்தைத் தனது கணக்கிலிருந்து எடுத்துக் கொள்ள அனுமதிக்கப்படும் ஒரு வைப்பாகும்.
கால வைப்புகள் : இவை ஒரு குறிப்பிட்ட காலவரையறை வரை வங்கிகளிடமிருந்து மீளப் பெறப்படாமல் இருக்கும் வைப்புகளாகும். (எ.கா.) நிலை வைப்பு (Fixed Deposit), தொடர் (Recurring Deposit).
கடன் வழங்குதல் :
வணிக வங்கிகள் ரொக்கக் கடன், மாற்றுச் சீட்டு தள்ளுபடி, மிகைப்பற்று ஆகிய முறைகளில் கடன்களை வழங்குகின்றன.
இரண்டாம் நிலைப் பணிகள் :
முகமைப் பணிகள்: வங்கி வாடிக்கையாளர்களுக்கு முகவராக இருந்து செய்யும் பணிகள் முகமைப்பணிகள் எனப்படுகின்றன.
காசோலைகளைப் பணமாக்குதல்: தன் வாடிக்கையாளர்களுக்காக அவர்களுக்கு வரும் காசோலைகள், மாற்றுச்சீட்டுகள் ஆகியவற்றை வங்கிகள் தீர்வகத்தின் மூலம் வசூல் செய்து கொடுக்கின்றன.
வருமானத்தைப் பெறுதல் : வணிக வங்கிகள் வாடிக்கையாளர்களுக்கு வரவேண்டிய இலாப ஈவு, ஓய்வூதியம், சம்பளம், வாடகை, வட்டி ஆகியவற்றினை வசூலித்துத் தருகின்றன.
செலவுகளைச் செலுத்துகிறது: தொலைபேசிக் கட்டணம், காப்பீட்டு பிரிமியம், கல்விக் கட்டணம், வாடகை செலுத்துதல் முதலானவற்றை வணிக வங்கிகள் வாடிக்கையாளர்களுக்காக செய்கிறது.
பொதுப் பயன்பாட்டுப் பணிகள் :
இது வங்கிகள் தன் வாடிக்கையாளர்களுக்காக சில கூடுதல் பயன்பாடுகளை உருவாக்கும் நோக்கில் செய்யும் பணிகளைப் பொதுப் பயன்பாட்டு பணிகள் என்கிறோம்.
பாதுகாப்புப் பெட்டக வசதி : நகைகள், பங்குகள், கடன் பத்திரங்கள் முதலான மதிப்புமிக்க பண்டங்களை பாதுகாக்க, பெட்டக வசதியை வணிக வங்கிகள் தருகின்றன.
பயணக் காசோலைகளை வழங்குதல்: பயணக் காசோலைகளை வழங்குவதன் மூலம் வெளிநாட்டுப் பயணத்தின் போது பணப்பாதுகாப்பினை வழங்குகிறது.
அயல்நாட்டுச் செலாவணியைக் கையாளுதல்: ஏற்றுமதி, இறக்குமதியில் ஈடுபடும் வணிகர்களுக்கு வணிக வங்கிகள் அயல்நாட்டுச் செலாவணி வசதியைச் செய்து தருகின்றன.
நிதிமாற்றுதல்: ஒரு வங்கியிலிருந்து மற்ற வங்கிக்கு நிதியை மாற்றுவதாகும். வரைவு காசோலைகள், தொலைபேசி மற்றும் மின்னணு பரிமாற்றங்கள் மூலம் நிதி மாற்றப்படுகிறது.
கடன் உறுதியளிப்புக் கடிதம்: வாடிக்கையாளரின் கடன் நம்பகத்தன்மையைச் சான்றளிக்கும் விதமாக வணிக வங்கிகள் கடன் உறுதியளிப்பு கடிதங்களை வழங்குகின்றன.
இதர பணிகள் :
பண அளிப்பு : வணிக வங்கியின் முக்கியமான பணிகளில் ஒன்று பணப்புழக்க வேகத்தை அதிகரிப்பதன் மூலம் பண அளிப்பை அதிகரித்தல் ஆகும்.
கடன் உருவாக்கம் : கடன் உருவாக்கம் என்பது கடன்களையும், முன்பண அளிப்பினையும் அதிகரிக்கும் ஒரு செயல்.
புள்ளி விவரங்களை திரட்டுதல் : இந்திய ரிசர்வ் வங்கியை முதலான வணிக வங்கிகளும் வணிகம், தொழில், வேளாண்மை, நிதி முதலான அடிப்படைத் துறைகளின் புள்ளிவிவரங்களை வெளியிடுகின்றன.
15.
பணவீக்கத்திற்கான காரணங்கள் :
1. பண அளிப்பு உயர்வு: காகிதப் பண அளிப்பு உயர்வினால் மொத்த தேவை அதிகரித்து பணவீக்கம் ஏற்படுகிறது.
2. செலவிடத் தகுந்த வருமான உயர்வு : மக்களின் செலவிடத் தகுந்த வருமானம் அதிகரிக்கும் பொழுது அவை பண்டங்கள், பணிகளுக்கான தேவையைத் தூண்டுகின்றன.
3. உயர்ந்து வரும் பொதுச் செலவுகள் : வளர்ச்சித் திட்டங்கள், சமுதாய நலத் திட்டங்கள் ஆகியவற்றை அமல்படுத்துதல் அரசின் செயல்பாடுகள் விரிவடைந்து வருவதால் பொதுச் செலவுகளின் அளவு கூடி வருகிறது.
4. நுகர்வோர் செலவு அதிகரித்தல் : தவணைக் கொள்முதல் முறைகளும் கடன் கொள்முதல் முறைகளும் அமல்படுத்தப்படுவதால் நுகர்ச்சிப் பண்டங்கள், பணிகளுக்கான தேவை அதிகரித்து அதன் காரணமாக விலைவாசி அதிகமாகி பணவீக்கம் ஏற்படுகிறது.
5. மலிவுப் பணக் கொள்கை : மைய வங்கியின் மலிவுப் பணக்கொள்கை பொருளாதாரத்தில் கடன் அளவை அதிகப்படுத்தும்.
6. பற்றாக்குறை நிதியாக்கம் : தொடர்ந்து பொதுச் செலவுகள் கூடிவருவதால், அரசின் வரவு செலவு திட்டத்தில் பற்றாக்குறை ஏற்படுகிறது.
7. கணக்கில் காட்டப்படாத சொத்துகள் நடவடிக்கைகள், கறுப்புப் பணம் ஆகியன: இலஞ்சம், வரி ஏய்ப்பு ஆகியவற்றின் அடிப்படையில் கறுப்புப் பணமும் கணக்கில் காட்டப்படாத சொத்துக்கள் உருவாகின்றன.
8. பொதுக்கடனை மீளச் செலுத்துதல்: உள்நாட்டில் பொது மக்களிடமிருந்து பெறப்பட்ட பொதுக்கடனை அரசு திரும்பச் செலுத்தும்பொழுது மொத்தப் பண அளிப்பில் அதிகரிப்பு ஏற்படுகிறது.
9. ஏற்றுமதி உயர்வு: ஏற்றுமதியை ஊக்கப்படுத்தும் பொழுது உள்நாட்டில் பொருள் அளிப்பு குறைந்து, விலைவாசி உயர்வு ஏற்படுகிறது.
பணவீக்கத்தின் விளைவுகள் :
அ. உற்பத்தியின் மீதான விளைவுகள் :
1. மிதமான பணவீக்கம் உற்பத்தியாளர்களுக்கும், வணிகர்களுக்கும் ஒரு ஊக்கக் காரணியாக செயல்படும்.
2. அதேசமயம் உயர் பணவீக்கம் பணத்தின் மதிப்பினைக் குறைப்பதன் மூலம், மக்களின் சேமிப்பைக் குறைக்கும்.
3. பணவீக்கத்தின் காரணமாக பணத்தின் மதிப்பு குறிப்பிடத் தகுந்த அளவு குறைவதால் நாட்டில் ஏற்கனவே செய்யப்பட்டிருக்கும் வெளிநாட்டு மூலதனங்கள் திரும்பிச் செல்லும்.
ஆ. பகிர்வின் மீதான விளைவுகள் : நாட்டு வருமானப் பகிர்வில் உள்ள பல்வேறு தரப்பினரையும் பணவீக்கம் பல்வேறு வகையில் பாதிக்கின்றது. அவைகள் கீழே தரப்பட்டுள்ளன.
1. கடன் பெற்றோர் கடன் வழங்கியோர் : பணவீக்கக் காலத்தில் கடன் பெற்றோர் ஆதாயமும், கடன் வழங்கியோர் இழப்பையும் சந்திக்கின்றனர்.
2. தொழில் முனைவோர்கள் : உற்பத்தியாளர், வணிகர் என தொழில் முனைவோர் போன்று எவ்வகையானவராக இருந்தாலும், அவர்களுக்குப் பணவீக்கம் ஒரு வரமாகும்.
3. முதலீட்டாளர்கள் : கடன் பத்திரங்களில் முதலீடு செய்தோர் நிலையான வட்டியைப் பெறுவதால் அவர்கள் பணவீக்கக் காலத்தில் இழப்பினைச் சந்திப்பார்கள்.
16.
அ. முதல்நிலைப் பணிகள் :
i) பணம் ஓர் பரிமாற்றக் கருவியாக: இது பணத்தின் அடிப்படை பணியாகும். பணம் பொது ஏற்புத் தன்மையைக் கொண்டது. மேலும், இது அனைத்துப் பரிவர்த்தனைகளிலும் தவறாது இடம்பெறுகிறது.
ii) பணம் ஓர் மதிப்பின் அளவுகோலாக : பொருட்கள் மற்றும் பணிகளை மதிப்பளவை செய்வது பணத்தின் இரண்டாவது முக்கிய பணியாகும். ஆகவே, பணம் ஒரு பொது அளவுகோலாக பார்க்கப்படுகிறது.
ஆ. இரண்டாம் நிலைப் பணிகள்
i) பணம் ஒரு மதிப்பின் நிலைக்கலனாக: பண்டங்களைச் சேமிப்பாக வைத்திருந்தால் அது நிலைத்திருக்காது. ஆனால் பணம் கண்டுபிடிக்கப்பட்ட பின் பண்டங்களையும் பணிகளையும் சேமித்து வைப்பதில் உள்ள சிக்கல்கள் மறைந்துவிட்டன.
ii) பணம் வருங்காலச் செலுத்துதல்களுக்கான ஓர் அடிப்படை: பண்டமாற்று முறையில் கடன் வாங்குவதிலும் திருப்பிச் செலுத்துவதிலும் சிக்கல் நிறைந்திருந்தது. பணம் வருங்கால செலுத்துதல்களுக்கு இடையீட்டுக் கருவியாகச் செயல்படுகின்றது.
iii) பணம் வாங்கும்திறனை மாற்றிக் கொள்ளும் ஒரு கருவியாக : பொருளாதார வளர்ச்சியினை ஒட்டி பரிமாற்றம் விரிவடைந்து செல்கிறது.
இ. துணைப்பணிகள் :
i) கடனுக்கான அடிப்படை : கடன் முறைக்கு அடிப்படையாக பணம் அமைந்துள்ளது. வணிக வங்கிகள் வாடிக்கையாளர் கணக்குகளில் உள்ள ரொக்க இருப்பின் அளவை பொருத்தே கடன்களை உருவாக்குகின்றன.
ii) பணம் நாட்டு வருமானப் பங்கீட்டிற்கு உதவுகிறது: பண்டமாற்று முறையில் நாட்டு வருமானப் பங்கீடானது மிகச்சிக்கலான ஒன்றாகும். ஆனால், பணம் என்ற கருவி கண்டறியப்பட்ட பின் வாரம், கூலி, வட்டி, இலாபம் என காரணிகளுக்கான வருமானத்தை, அதாவது நாட்டு வருமானத்தை எளிதாகப் பகிர்ந்தளிக்க முடிகிறது.
iii) இறுதிநிலைப் பயன்பாடுகளையும், இறுதி நிலை உற்பத்தித் திறன்களையும் சமன் செய்திட பணம் பயன்படுகிறது: நுகர்வோர் தனது மொத்தப் பயன்பாட்டினை உச்சநிலைப்படுத்தும் நோக்கில் தாம் நுகரும் பல்வேறு பண்டங்களின் இறுதிநிலைப் பயன்பாடுகளை பணத்தின் துணையுடன் சமப்படுத்த வேண்டியதாகிறது.
iv) பணம் மூலதனத்தின் உற்பத்தித்திறனை உயர்த்துகிறது : மூலதனம் பல்வகை வடிவங்களில் காணப்படுகிறது. பணம் நீர்மைத் தன்மை கொண்ட ஒரு மூலதனமாகும்.
ஈ. இதர பணிகள் :
i) திரும்பச் செலுத்தும் திறனை தக்கவைக்க பணம் உதவுகிறது: பணம் பொது ஏற்புத்தன்மை கொண்ட ஒரு சாதனமாகும். நிறுவனங்கள் தங்களின் செலுத்துதல்களை மேற்கொள்ள எப்பொழுதும் குறிப்பிட்ட அளவு ரொக்கப் பணத்தை தயார் நிலையில் வைத்திருக்கும்.
ii) பணம் பொதுமைப்படுத்தப்பட்ட வாங்கு திறனைக் குறிக்கிறது : எந்த குறிப்பிட்ட நோக்கத்திற்காக அந்த பணம் எனும் வாங்குதிறன் சேமித்து வைக்கப்பட்டதோ, அதை மட்டுமே வாங்க வேண்டும் என்ற அவசியம் இல்லை.
iii) பணம் மூலதனத்திற்கு நீர்மைத் தன்மையைத் தருகிறது : பணம் என்பது நீர்மைத் தன்மை கொண்ட ஒரு மூலதனமாகும். இதன் துணையுடன் அனைத்து இடு பொருட்களையும் வாங்குவதன் மூலம் எந்த ஒரு செய்பொருளையும் உற்பத்தி செய்ய இயலும்.
17.
18.
19.
முடுக்கிக் கோட்பாடு செயல்படும் விதம் : ஒரு எளிமையான எடுத்துக்காட்டின் மூலம் முடுக்கியின் செயல்பாட்டை அறியலாம்.
1. 1000 நுகர்வு பண்டங்களைத் தயாரிப்பதற்கு 100 இயந்திரங்கள் தேவைப்படுவதாக எடுத்துக்கொள்வோம். 10 ஆண்டுகள் அந்த இயந்திரங்களின் வாழ்நாள் எனக் கொள்வோம். அதாவது ஒவ்வொரு ஆண்டும் 10 இயந்திரங்களை மாற்றியமைக்கப்படுகிறது. காரணம் நிலையான 1000 நுகர்வுப் பண்டங்களைத் தயாரிப்பதற்காக இதனை மாற்றியமைக்கும் தேவை ஏற்படுகிறது.
2. 10 விழுக்காடு அளவிற்கு (அதாவது 1000 லிருந்து 1100 ஆக) நுகர்வுப் பொருட்களின் தேவை அதிகரிக்கிறது என வைத்துக் கொள்வோம். இதன் விளைவாக மேலும் 10 இயந்திரங்களின் தேவை அதிகரிக்கும். எனவே மொத்த இயந்திர தேவை 20 ஆகும். (10 மாற்றியமைப்பதற்காக மற்றும் 10 அதிகரித்த தேவையை சந்திப்பதற்காக) இங்கே 10 விழுக்காடு நுகர்வுப் பண்டங்கள் தேவையானது 100 விழுக்காடு இயந்திரத் தேவையை அதிகரிக்கின்றது என்பது குறிக்கின்றது. (10 லிருந்து 20 வரை).
3. ஆதலால் இறுதியாக நுகர்வுப் பண்டங்களின் தேவையில் ஏற்படும் ஒரு சிறிய மாற்றம் அதிகப்படியான முதலீட்டு மாற்றத்திற்கு வழிவகுக்கிறது.
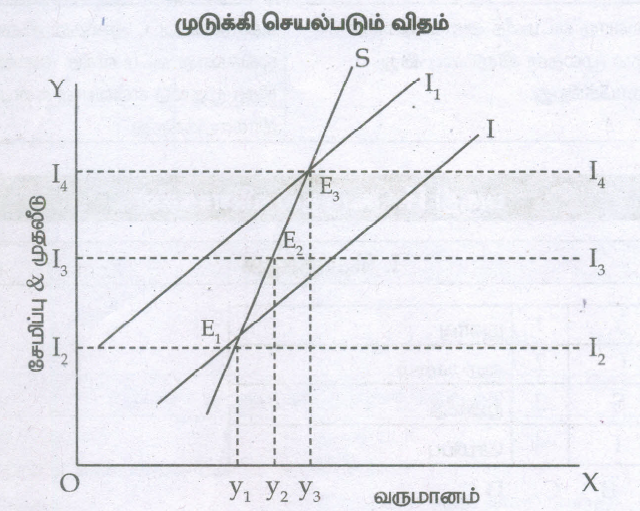
வரைபட விளக்கம்:
1. SS என்பது சேமிப்பு கோடு. II என்பது முதலீட்டு கோடு. E1 என்ற புள்ளியில் பொருளாதாரம் Oy1 வருமானத்துடன் சமநிலையில் இருக்கிறது.
2. சேமிப்பும் முதலீடும் OI2 ல் சமநிலையாக உள்ளது.
3. முதலீடு OI2 லிருந்து OI4 ஆக அதிகரிக்கும் போது வருமானம் Oy1 லிருந்து Oy3 ஆக அதிகரிக்கிறது.
4. அதிகரிக்கிற வருமானம் Y1Y2 ஆனது பெருக்கியின் விளைவாலும் மற்றும் அதிகரிக்கிற வருமானம் y2y3 ஆனது முடுக்கியின் விளைவாலும் ஏற்படுகின்றது.
20.
1. அரசு ₹100 கோடி பொதுப்பணிக்காக கூலியும், இதர பண்டங்கள் வாங்குவதற்காகச் செலவிடுகிறது எனக் கொள்வோம். இந்த ₹100 கோடியனாது உழைப்பாளர்களுக்கும் பொருட்களை அளித்தவர்களுக்கும் வருமானமாக அமையும்.
2. அவர்களின் இறுதிநிலை நுகர்வு நாட்டம் 0.8 (80%) எனக் கொண்டால் ₹80 கோடியை நுகர்வுச் செலவுக்கும், மீதம் ₹20 கோடியைச் சேமிக்கவும் செய்வர்.
இதில் மேற்காண் வருமானம் பெற்றவர்களின் இறுதிநிலை நுகர்வு நாட்டம் 0.8 எனில் ₹80 கோடியில் ₹64 கோடி நுகர்வுச் செலவுக்கும் மீதம் ₹16 கோடியை சேமிக்கவும் செய்வர். இந்த வழியில்
3. நுகர்வுச் செலவானது ஒரு சங்கிலித் தொடர் போன்று சென்று கொண்டே செல்லும்.
எனவே இறுதி முடிவுகள்
ΔΥ = 100 + 100 × 4/5 + 100x [4/5]2 + 100 x [4/5]3
அல்லது,
ΔΥ = 100 + 100 × 0.8+100x (0.8)2 + 100 x (0.8) = 100+80+64 +51.2...
= 500
அதாவது 100 × 1/1-4/5
100 x 1/1/5
100 × 5 = ₹500
உதாரணமாக C
100+ 0.8Y, I = 100,
என்றால் Y 1Y-0.8Y 0.2Y Y 100+0.8Y + 100 200 = 200/0.2 = 1000 → B
I இன் மதிப்பு 110, ஆக அதிகரிக்கப்பட்டால் 0.2Y = 210 Y = 210/0.2 = 1050 → D
1, ₹10 அதிகரித்தால், Y ₹50 அதிகரிக்கும்.
இது பெருக்கியின் விளைவு.
புள்ளி Aயில், Y = C = 500
C = 100+0.8 (500) = 500; S = 0
புள்ளி Bயில், Y = 1000
C = 100 + 0.8 (1000) = 900; S = 100 = I
புள்ளி Dயில், Y = 1050
C = 100 + 0.8 (1050) = 940; S = 110 = I
I மதிப்பு 10 அதிகரிக்கும் போது Y மதிப்பு 50 அதிகரிக்கும். இதுவே பெருக்கி விளைவாகும்.
K = \(\frac{1}{0.2}=5\)
21.
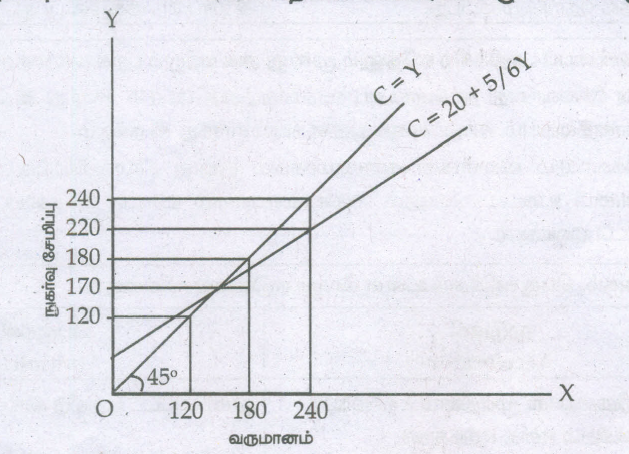 .
1. "உளவியல் விதியின் அடிப்படையாக மனிதன் தன் முன்னறிவு, அனுபவம், விரிவான உண்மை ஆகியவற்றின் அடிப்படையில் பெரும் நம்பிக்கையுடன் வருவாய் உயரும்போது நுகர்வை அதிகமாக்குவார்கள்; ஆனால் வருவாய் கூடிய அளவுக்கு நுகர்வு அதிகரிக்காது".
2. இந்த விதி மனிதர்கள் வருமானம் உயர்ந்த முழு அளவிற்கும் செலவு செய்யமாட்டார்கள் என எடுத்துரைக்கிறது.
ஊகங்கள்
1. மற்றவை மாறாது.
2. சுமூகமான சூழல் நிலவுகிறது.
3. முதலாளித்துவப் பொருளாதாரத்தில் தலையிடாக் கொள்கை கடைப்பிடிக்கப்படுகிறது.
விதியின் கருத்துகள்
இவ்விதி மூன்று கருத்துகளைக் கொண்டது.
1. வருமானம் உயரும்போது, நுகர்வுச் செலவும் அதிகரிக்கும்.
2. அதிகரித்த வருமானம் நுகர்வுச் செலவிற்கும், சேமிப்பிற்கும் இடையே சில விகிதத்தில் பிரிக்கப்படுகிறது.
3. அதிகரிக்கின்ற வருமானம் எப்பொழுதும் நுகர்வையும், சேமிப்பையும் அதிகரிக்கச் செய்யும். இவ்விதியின் மூன்று கருத்துகளும் அட்டவணை உதவியுடன் விளக்கப்படுகிறது.
கருத்துரை (1) : வருமானம் ₹60 கோடிகளாக அதிகரிக்கின்றது மற்றும் நுகர்வு ₹50 கோடிகளாக அதிகரிக்கிறது.
கருத்துரை (2) : அதிகரித்த ₹60 கோடி வருமானம்
இரண்டாக, நுகர்விற்கும், சேமிப்பிற்கும் இடையே முறையே பிரிக்கின்றது (அதாவது ₹50 கோடி நுகர்வும், ₹10 கோடி சேமிப்புமாக)
கருத்துரை (3) : வருமானம் அதிகரிக்கும் பொழுது நுகர்வு மற்றும் சேமிப்பு அதிகரிக்கின்றது. நுகர்வோ சேமிப்போ குறையவில்லை.
அட்டவணை: விதியின் மூன்று கருத்துரைகள்
| வருமானம் y | நுகர்வு C | சேமிப்பு S = Y - C |
| 120 | 120 | 0 |
| 180 | 170 | 10 |
| 240 | 220 | 20 |
இங்கே வருமானம் படுகிடை (x)- அச்சிலும், நுகர்வுச் சேமிப்பு செங்குத்து (y)- அச்சிலும் அளவிடப்படுகிறது. C - என்பது நுகர்வுச் சார்பு வளைகோடு 45 - டிகிரி கோடு வருமானமும், நுகர்வும் சம அளவாக இருப்பதைக் காட்டுகிறது.
22.
23.
J.B.சேயின் சந்தை விதியின் திறனாய்வுகளாவன:
1. கீன்சின் கருத்துப்படி, அளிப்பு அதற்கான தேவையை உருவாக்காது.
2. உற்பத்தி அதிகரிக்கும் அளவிற்கு தேவை அதிகரிக்காவிட்டால் இந்த விதி செயல்படாது.
3. பொருளாதாரத்தில் தானாக சரி செய்து கொள்ளும் அமைப்பு வேலையின்மையைக் குறைக்காது.
4. தனிமனிதர்கள் எதிர்பாராத சூழ்நிலைகளுக்காகவும்,' வணிகர்கள் எதிர்கால நடவடிக்கைகளுக்காகவும் பணத்தை இருப்பாக வைத்திருப்பார்கள் ஆகவே பணம் நடுநிலையாக இருக்காது.
5. சேயின் அங்காடி விதியானது, அளிப்பு தன் தேவையைத் தானே உருவாக்கும் என்ற அடிப்படையில் செயல்படுவதால், அதிக உற்பத்திக்கு வாய்ப்பு இல்லை என்று கூறுகிறது.
6. முதலாளித்துவ நாடுகளில் குறைவான வேலை உள்ளதால் முழு வேலை வாய்ப்புக்கு வாய்ப்பில்லை என்று கீன்சு கூறுகிறார்.
7. அளவுக்கு அதிகமான உற்பத்தியும், அதிக வேலையின்மையும் பல முதலாளித்துவ நாடுகளில் காணப்படுவதால் அரசுத் தலையீடு அவசியம் என கீன்சு கருதுகிறார்.
24.
| வ.எண் | தன்மைகள் | முதலாளித்துவம் | சமத்துவம் | |
| 1 | உற்பத்தி மூலங்களின் உரிமை | தனியார் உரிமை | பொது (அரசு) உரிமை | |
| 2 | பொருளாதார நோக்கம் | இலாபம் | சமூக நலன் | |
| 3 | மைய பிரச்சனைகளின் தீர்வு | தடையில்லா சந்தை முறை | ஒன்றிய அரசின் திட்டமுறை | |
| 4 | அரசின் பங்கு | மூலப் பொருள்கள் கட்டுப்பாடு மட்டும் | முழு ஈடுபாடு | |
| 5 | வருமானப் பங்கீடு | சமனற்ற நிலை | சமநிலை | |
| 6 | நிறுவன தன்மை | தனியார் நிறுவனம் | அரசு நிறுவனம் | |
| 7 | பொருளாதார சுதந்திரம் | முழுமையான சுதந்திரம் | சுதந்திரமின்மை | |
| 8 | முக்கியமான சிக்கல் | சமமின்மை | திறனின்மை | |
25.

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics
Economics

Commerce

Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
