
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Maths Applications of Matrices and Determinants Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A

Published on: 05/10/2020
12 ஆம் வகுப்பு கணக்குப்பதிவியல் முக்கிய 5 மதிப்பெண் படைப்பு வினாக்கள் (புதிய பாடத்திட்டம்) 2020 - 12th Standard Accountancy Tamil Medium Important 5 Mark Creative Questions (New Syllabus 2020)
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
குப்தா நிறுமத்தின் பின்வரும் இருப்புநிலைகுறிப்பிலிருந்து 2016 மார்ச் 31 மற்றும் 2017 மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய ஒப்பீட்டு இருப்புநிலைக் குறிப்பினை தயார் செய்யவும்.
| விவரம் | 2016, மார்ச் 31 | 2017, மார்ச் 31 | |
|---|---|---|---|
| ரூ. | ரூ. | ||
| I | பங்கு மூலதனம் மற்றும் பொறுப்புகள் | ||
| பங்குதாரர் நிதி | 2,00,000 | 5,20,000 | |
| நீண்டகாலப் பொறுப்புகள் | 1,00,000 | 1,20,000 | |
| நடப்புப் பொறுப்புகள் | 50,000 | 60,000 | |
| மொத்தம் | 3,50,000 | 7,00,000 | |
| II | சொத்துகள் | ||
| நிலைச் சொத்துகள் | 2,00,000 | 4,00,000 | |
| நடப்புச் சொத்துகள் | 1,50,000 | 3,00,000 | |
| மொத்தம் | 3,50,000 | 7,00,000 |
2.
3.
காந்திமதி நிறுமத்தின் பெயரளவு முதல் ரூ.1,00,000 பங்கொன்று ரூ.10 வீதம் செய்யப்பட்டது. இது பொதுமக்களுக்கு 6,000 பங்குகளை வெளியீடு செய்தது. ஆனால் 8,000 பங்குகள் வேண்டிய விண்ணப்பங்கள் பெறப்பட்டன. 1,000 பங்குகளுக்கான விண்ணப்பங்களை இயக்குநர்கள் நிராகரித்து திருப்பி விட்டனர். 1,000 பங்குகள் மீதான விண்ணப்பத் தொகை ஒதுக்கீட்டிற்கு சரிகட்டப்பட்டது. பங்குகள் மீது பின்வருமாறு தொகைகள் பெறப்பட்டன.
| விண்ணப்பத்தின் போது பங்கொன்றுக்கு | ரூ.3 வீதம் |
| ஒதுக்கீட்டின்போது பங்கொன்றுக்கு | ரூ.3 வீதம் |
மீதித் தொகை முதலாவது மற்றும் இறுதி அழைப்பில்.
100 பங்குகளை வைத்திருந்த பங்குதாரர் ஒருவர் அழைப்பு தொகையை செலுத்தத் தவறியதன் காரணமாக அவரின் பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன. தேவையான குறிப்பேட்டுப் பதிவுகளைத் தருக.
4.
சுந்தர், விவேக், மற்றும் பாண்டியன் என்ற கூட்டாளிகள் இலாப நட்டங்களை 3 : 2 : 1 என்ற விகிதத்தில் பகிர்ந்து கொண்டனர். அவர்களின் 2016, டிசம்பர் 31 ஆம் நாளைய இருப்புநிலைக் குறிப்பு பின்வருமாறு
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துகள் | ரூ. |
|---|---|---|---|---|
| முதல் கணக்குகள்: | நிலம் | 80,000 | ||
| சுந்தர் | 50,000 | சரக்கிருப்பு | 20,000 | |
| விவேக் | 40,000 | கடனாளிகள் | 30,000 | |
| பாண்டியன் | 10,000 | 1,00,000 | வங்கி ரொக்கம் | 14,000 |
| பொதுக்காப்பு | 36,000 | இலாப நட்டக் க/கு (நட்டம்) | 6,000 | |
| பற்பல கடனீந்தோர் | 14,000 | |||
| 1,50,000 | 1,50,000 |
1.1.2019 அன்று பாண்டியன் இறந்துவிட்டார் மற்றும் அவரின் இறப்பின் போது பின்வரும் சரிக்கட்டுதல்கள் செய்யப்பட்டன
(i) சரக்கிருப்பின் மதிப்பு 10% தேய்மானம் குறைக்கப்பட வேண்டும்
(ii) நிலத்தின் மதிப்பு ரூ.11,000 அதிகரிக்கப்பட வேண்டும்
(iii) கடனாளிகள் மதிப்பு ரூ.3,000 குறைக்க வேண்டும்
(iv) பாண்டியனுக்கு செலுத்த வேண்டிய இறுதித் தொகை செலுத்தப்படவில்லை
கூட்டாளியின் இறப்பிற்கு பின் நிறுமத்தின் மறுமதிப்பீட்டுக் கணக்கு, கூட்டாளிகள் முதல் கணக்கு மற்றும் இருப்புநிலைக் குறிப்பு தயாரிக்கவும்.
5.
ராமு, சோமு, கோபு கூட்டாளிகள் 5 : 3 : 2 எனும் விகிதத்தில் இலாப நட்டங்கள் பகிர்ந்து வந்தனர். 2005 ஜனவரி 1 அன்று கோபு என்பவர் விலக விரும்புகிறார். அவர்களின் சொத்துக்கள் பொறுப்புகள் பின்வருமாறு மறுமதிப்பீடு செய்வதென முடிவெடுத்தனர்.
(அ) கட்டடத்தின் மதிப்பு ரூ.30,000 அதிகரிப்பது
(ஆ) சரக்கிருப்பு, அறைகலன் மற்றும் பொறிவகை மீது முறையே ரூ.1,00,000, ரூ.5,000 மற்றும் ரூ.23,000 என தேய்மானம் ஒதுக்குவது.
6.
ரஹீம் மற்றும் கோகுல் என்ற இரு கூட்டாளிகள் 5 : 3 விகிதத்தில் இலாப நட்டத்தைப் பகிர்ந்து வந்தனர். அவர்கள் ஜான் என்பவரை கூட்டாளியாகச் சேர்த்தனர். ஜான் ரஹீமிடமிருந்து 1/5 பங்கும், கோகுலிடமிருந்து 1/5 பங்கும் பெறுகிறார். புதிய இலாபப் பகிர்வு விகிதம் மற்றும் தியாக விகிதம் கணக்கிடவும்
7.
மளிகை வியாபாரம் நடத்திவரும் சுந்தரம் தன்னுடைய கணக்கேடுகளை இரட்டைப்பதிவு முறையில் பராமரிப்பதில்லை. அவருடைய ஏடுகளிலிருந்து பெறப்பட்ட தகவல்கள் பின்வருமாறு:
| விவரம் | 1.4.2018 ரூ. |
31.3.2019 ரூ. |
|---|---|---|
| பொறி மற்றும் இயந்திரம் | 20,000 | 20,000 |
| சரக்கிருப்பு | 9,000 | 16,000 |
| பற்பல கடனாளிகள் | 2,000 | 5,300 |
| பற்பல கடனீந்தோர் | 5,000 | 4,000 |
| வங்கி ரொக்கம் | 4,000 | 6,000 |
31.3.2019 ஆம் நாளோடு முடிவடையும் ஆண்டின் பிற தகவல்கள் பின்வருமாறு:
| விவரம் | ரூ. |
|---|---|
| விளம்பரம் | 4,700 |
| உள்தூக்குக் கூலி | 8,000 |
| கடனீந்தோருக்கு அளித்த ரொக்கம் | 64,000 |
| எடுப்புகள் | 2,000 |
அவ்வாண்டின் மொத்த விற்பனை ரூ.85,000. கொள்முதல் திருப்பம் ரூ.2,000 மற்றும் விற்பனைத் திருப்பம் ரூ.1,000. பொறி மற்றும் இயந்திரம் மீது 5% தேய்மானம் நீக்கவும் ரூ.300 ஐயக்கடன் ஒதுக்கு உருவாக்க வேண்டும். 2019, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய வியாபார மற்றும் இலாபநட்டக் கணக்கு மற்றும் அந்நாளைய இருப்புநிலைக் குறிப்பு தயாரிக்கவும்.
8.
கீழ்க்காணும் விவரங்களைக் கொண்டு இறுதி பற்பல கடனாளிகளையும், இறுதி பற்பல கடனீந்தோரையும் கணக்கிடுக.
| ரூ. | |
|---|---|
| 1.4.2002 அன்று பற்பல கடனாளிகள் | 30,000 |
| 1.4.2002 அன்று பற்பல கடனீந்தோர் | 41,000 |
| கடன் கொள்முதல் | 1,50,000 |
| கடன் விற்பனை | 1,70,000 |
| பெற்ற தள்ளுபடி | 5,000 |
| அளித்த தள்ளுபடி | 6,000 |
| கொள்முதல் திருப்பம் | 7,500 |
| விற்பனைத் திருப்பம் | 6,500 |
| பற்பல கடனாளிகளிடமிருந்து பெற்ற ரொக்கம் | 1,50,000 |
| பற்பல கடனீந்தோருக்கு அளித்த ரொக்கம் | 1,40,000 |
9.
அருண் நிறுமத்தின் 31.03.2019 ஆம் நாளைய பின்வரும் இருப்புநிலைக் குறிப்பிலிருந்து
(i) புற அக பொறுப்புகள் விகிதம்
(ii) உரிமையாளர் விகிதம் மற்றும்
(iii) முதல் உந்துதிறன் விகிதம் கணக்கிடவும்.
| விவரம் | ரூ | |
| I | பங்கு மூலதனம் மற்றும் பொறுப்புகள் | |
| 1. | பங்குதாரர் நிதி | |
| (அ) பங்குமுதல் | ||
| நேர்மைப் பங்குமுதல் | 1,50,000 | |
| 8% முன்னுரிமைப் பங்குமுதல் | 2,00,000 | |
| (ஆ) காப்புகள் மற்றும் மிகுதி | 1,50,000 | |
| 2. | நீண்டகாலப் பொறுப்புகள் | |
| நீண்டகால கடன்கள் (9% கடனீட்டுப் பாத்திரங்கள்) | 4,00,000 | |
| 3. | நடப்பு பொறுப்புகள் | |
| (அ) வங்கியிலிருந்து பெற்ற குறுகிய காலக் கடன்கள் | 25,000 | |
| (ஆ) கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் | 75,000 | |
| மொத்தம் | 10,00,000 | |
| II | சொத்துகள் | |
| 1. | நீண்ட காலச் சொத்துகள் | |
| நிலைச் சொத்துகள் | 7,50,000 | |
| 2. | நடப்புச் சொத்துகள் | 1,20,000 |
| (அ) சரக்கிருப்பு | 1,20,000 | |
| (ஆ) கணக்குகள் மூலம் பெற வேண்டியவைகள் | 1,000,000 | |
| (இ) ரொக்கம் மற்றும் ரொக்கத்திற்கு சமமானவர்கள் | 27,500 | |
| (ஈ) இதர நடப்புச் சொத்துகள் | ||
| செலவுகள் முன்கூட்டிச் செலுத்தியது | 2,500 | |
| மொத்தம் | 10,00,000 | |
10.
ஜான் மற்றும் சுரேஷ் என்ற இரு கூட்டாளிகள் தங்கள் இலாபம் மற்றும் நட்டங்களை 3:2 என்ற விகிதத்தில் பகிர்ந்து வந்தனர். 2018, ஜனவரி 1 அன்று அவர்களின் முதல் கணக்குகளின் இருப்புகள் ஜான் ரூ.60,000 மற்றும் சுரேஷ் 40,000 ஆகும். 2018, ஏப்ரல் 1 அன்று ஜான் கூடுதல் முதலாக ரூ.10,000 கொண்டு வந்தார். அவ்வாண்டில் சுரேஷ் ரூ.50,000 கூடுதல் முதல் கொண்டு வந்தார். 2018 டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய முதல் மீது வட்டி ஆண்டுக்கு 6% எனக் கணக்கிடவும்.
1.
| விவரம் | 2016-17 | 2017-18 | தொகையின் கூடுதல் (+) அல்லது குறைவு (-) | சதவீதத்தின் கூடுதல் (+) அல்லது குறைவு (-) | |
|---|---|---|---|---|---|
| ரூ. | ரூ. | ||||
| I | பங்கு மூலதனம் மற்றும் பொறுப்புகள் | ||||
| பங்குதாரர் நிதி | 2,00,000 | 5,20,000 | +3,20,000 | +160 | |
| நீண்டகாலப் பொறுப்புகள் | 1,00,000 | 1,20,000 | +20,000 | +20 | |
| நடப்புப் பொறுப்புகள் | 50,000 | 60,000 | +10,000 | +20 | |
| மொத்தம் | 3,50,000 | 7,00,000 | 3,50,000 | +100 | |
| II | சொத்துகள் | ||||
| நிலைச் சொத்துகள் | 2,00,000 | 4,00,000 | +2,00,000 | +100 | |
| நடப்புச் சொத்துகள் | 1,50,000 | 3,00,000 | +1,50,000 | +100 | |
| மொத்தம் | 3,50,000 | 7,00,000 | 3,50,000 | +100 |
2.
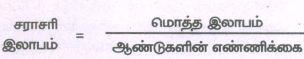
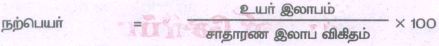
3.
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கிக் க/கு | ப | 24,000 | |||
| பங்கு விண்ணப்பக் க/கு | 24,000 | ||||
| (ரூ.3 வீதம் 8,000 பங்குகளுக்கு விண்ணப்பத் தொகை பெறப்பட்டது) | |||||
| பங்கு விண்ணப்பக் க/கு | ப | 18,000 | |||
| பங்கு முதல் க/கு | 18,000 | ||||
| (ரூ.3 வீதம் 6,000 பங்குகளுக்கு பெறப்பட்ட விண்ணப்பத் தொகை பங்கு முதல் கணக்கிற்கு மாற்றப்பட்டது) | |||||
| பங்கு விண்ணப்பக் க/கு | ப | 3,000 | |||
| வங்கி க/கு | 3,000 | ||||
| (ரூ.3 வீதம் 1,000 பங்குகளுக்கு பெறப்பட்ட விண்ணப்பத் தொகை திருப்பி அனுப்பப்பட்டது) | |||||
| பங்கு விண்ணப்பக் க/கு | ப | 3,000 | |||
| பங்கு ஒதுக்கீட்டுக் க/கு | 3,000 | ||||
| (ரூ.3 வீதம் 1,000 பங்குகளுக்கு ஒதுக்கீட்டுத் தொகை பெற வேண்டியது) | |||||
| பங்கு ஒதுக்கீட்டுக் க/கு | ப | 18,000 | |||
| பங்கு முதல் க/கு | 18,000 | ||||
| (ரூ.3 வீதம் 6,000 பங்குகளுக்கு ஒதுக்கீட்டுத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 15,000 | |||
| பங்கு ஒதுக்கீட்டுக் க/கு | 15,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெறப்பட்டது) | |||||
| பங்கு முதலாவது மற்றும் இறுதி அழைப்புக் க/கு | ப | 24,000 | |||
| பங்கு முதல் க/கு | 24,000 | ||||
| (ரூ.4 வீதம் 6,000 பங்குகளுக்கு இறுதி அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 23,600 | |||
| பங்கு முதலாவது மற்றும் இறுதி அழைப்புக் க/கு | 23,600 | ||||
| (ரூ.4 வீதம் 5,900 பங்குகளுக்கு இறுதி அழைப்புத் தொகை பெறப்பட்டது) |
4.
| விவரம் | ரூ. | ரூ. | விவரம் | ரூ. |
|---|---|---|---|---|
| சரக்கிருப்பு க/கு | 2,000 | நிலம் க/கு | 11,000 | |
| கடனாளிகள் க/கு | 3,000 | |||
| மறுமதிப்பீட்டு இலாபம்: | ||||
| சுந்தர் முதல் க/கு (3/6) | 3,000 | |||
| விவேக் முதல் க/கு (2/6) | 2,000 | |||
| பாண்டியன் முதல் க/கு (1/6) | 1,000 | 6,000 | ||
| 11,000 | 11,000 |
| விவரம் | சுந்தர் ரூ. |
விவேக் ரூ. |
பாண்டியன் ரூ. |
விவரம் | சுந்தர் ரூ. |
விவேக் ரூ. |
பாண்டியன் ரூ. |
|---|---|---|---|---|---|---|---|
| இலாபநட்டக் க/கு | 3,000 | 2,000 | 1,000 | இருப்பு கீ/கொ | 50,000 | 40,000 | 10,000 |
| பாண்டியனின் | பொதுக்காப்பு க/கு | 18,000 | 12,000 | 6,000 | |||
| நிறைவேற்றாளர் க/கு | 16,000 | ||||||
| இருப்பு கீ/இ | 68,000 | 52,000 | மறுமதிப்பீட்டு க/கு | 3,000 | 2,000 | 1,000 | |
| (இலாபம்) | |||||||
| 71,000 | 54,000 | 17,000 | 71,000 | 54,000 | 17,000 | ||
| இருப்பு கீ/கொ | 68,000 | 52,000 | - |
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துகள் | ரூ. | ரூ. |
|---|---|---|---|---|---|
| முதல் கணக்குகள்: | நிலம் | 80,000 | |||
| சுந்தர் | 68,000 | கூட்டுக: | |||
| விவேக் | 52,000 | 1,20,000 | மதிப்பேற்றம் | 11,000 | 91,000 |
| பாண்டியனின் | |||||
| நிறைவேற்றாளர் க/கு | 16,000 | சரக்கிருப்பு | 20,000 | ||
| பற்பல கடனீந்தோர் | 14,000 | கழிக்க: | |||
| மதிப்பு குறைவு | 2,000 | 18,000 | |||
| கடனாளிகள் | 30,000 | ||||
| கழிக்க: மதிப்பு குறைப்பு | 3,000 | 27,000 | |||
| வங்கி ரொக்கம் | 14,000 | ||||
| 1,50,000 | 1,50,000 |
5.
| நாள் | விவரம் | பே.ப. எண் |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| 2005 ஜனவரி 1 | கட்டடம் க/கு | ப | 30,000 | ||
| மறுமதிப்பீட்டுக் க/கு | 30,000 | ||||
| (கட்டடத்தின் மதிப்பு உயர்த்தப்பட்டது) | |||||
| " | மறுமதிப்பீட்டுக் க/கு | ப | 40,000 | ||
| சரக்கிருப்பு க/கு | 10,000 | ||||
| அறைக்கலன் க/கு | 5,000 | ||||
| பொறிவகை க/கு | 23,000 | ||||
| கொடுபடா பொறுப்புகள் ஒதுக்கீடு க/கு | 2,000 | ||||
| (மறுமதிப்பீட்டு நட்ட இனங்கள்) | |||||
| " | ராமு முதல் க/கு | ப | 5,000 | ||
| சோமு முதல் க/கு | ப | 3,000 | |||
| கோபு முதல் க/கு | ப | 2,000 | 10,000 | ||
| மறுமதிப்பீட்டுக் க/கு | |||||
| (மறுமதிப்பீட்டு நட்டம் அனைத்து கூட்டாளிக்கும் பழைய இலாப விகிதத்தில் மாற்றுவது) |
| விவரம் | தொகை ரூ. |
தொகை ரூ. |
விவரம் | தொகை ரூ. |
தொகை ரூ. |
|---|---|---|---|---|---|
| சரக்கிருப்பு க/கு | 10,000 | கட்டடம் க/கு | 30,000 | ||
| அறைகலன் க/கு | 5,000 | மறுமதிப்பீடு | |||
| பொறிவகை க/கு | 23,000 | நட்டம்: | |||
| கொடுபடா பொறுப்புகள் | (முதல் கணக்குகளுக்கு மாற்றுவது) | ||||
| ஒதுக்கீடு க/கு | 2,000 | ||||
| ராமு | 5,000 | ||||
| சோமு | 3,000 | ||||
| கோபு | 2,000 | 10,000 | |||
| 40,000 | 40,000 |
6.
தியாக விகிதம் மற்றும் புதிய இலாபப் பகிர்வு விகிதம் கணக்கிடுதல்.
தியாகப் பங்கு \(\frac { 1 }{ 5 } ,\frac { 1 }{ 5 } \)
ரஹீம் மற்றும் கோகுல் அவர்களின் தியாக விகிதம் 1 : 1
பழைய பங்கு 5 : 3 அதாவது \(\frac { 5 }{ 8 } :\frac { 3 }{ 8 } \)
பழைய கூட்டாளியின் புதிய பங்கு = பழைய பங்கு - தியாகப் பங்கு
ரஹீம் = \(\frac { 5 }{ 8 } -\frac { 1 }{ 5 } =\frac { 25-8 }{ 40 } =\frac { 17 }{ 40 } \)
கோகுல் = \(\frac { 5 }{ 8 } -\frac { 1 }{ 5 } =\frac { 25-8 }{ 40 } =\frac { 17 }{ 40 } \)
புதிய கூட்டாளியின் பங்கு
ஜான் = பழைய கூட்டாளிகளின் தியாகப் பங்கின் கூட்டுத்தொகை
= \(\frac { 1 }{ 5 } +\frac { 1 }{ 5 } =\frac { 2 }{ 5 } \)
ஜானின் பங்கிற்குரிய பகுதியை சமன் செய்யும் பொருட்டு, 8 ஆல் பெருக்கி மற்றும் வகுக்க வேண்டும்
ஜானின் பங்கு \(\frac { 2 }{ 5 } \times \frac { 8 }{ 8 } =\frac { 16 }{ 40 } \)
ரஹீம், கோகுல் மற்றும் ஜான் அவர்களின் புதிய இலாபப் பகிர்வு விகிதம் \(\frac { 17 }{ 40 } :\frac { 7 }{ 40 } :\frac { 16 }{ 40 } \) அல்லது 17 : 7 : 16
7.
| பொறுப்புகள் | ரூ. | சொத்துகள் | ரூ. |
| கடனீந்தோர் | 5,000 | வங்கி ரொக்கம் | 4,000 |
| தொடக்க முதல் | 30,000 | சரக்கிருப்பு | 9,000 |
| (இருப்புக் கட்டும் தொகை) | பற்பல கடனாளிகள் | 2,000 | |
| பொறி மற்றும் இயந்திரம் | 20,000 |
| விவரம் | ரூ. | விவரம் | ரூ. |
| ரொக்கக் க/கு (செலுத்தியது) | 64,000 | இருப்பு கீ/கொ | 5,000 |
| கொள்முதல் திருப்பம் க/கு | 2,000 | கொள்முதல் க/கு (கடன்) | 65,000 |
| இருப்பு கீ/இ | 4,000 | (இருப்புக் கட்டும் தொகை) | |
| 70,000 | 70,000 |
| விவரம் | ரூ. | ரூ. | விவரம் | ரூ. | ரூ, |
|---|---|---|---|---|---|
| தொடக்க சரக்கிருப்பு | 9,000 | விற்பனை | 85,000 | ||
| கொள்முதல் | கழிக்க: திருப்பம் | 1,000 | 84,000 | ||
| கடன் | 65,000 | இறுதிச் சரக்கிருப்பு | 16,000 | ||
| கழிக்க: திருப்பம் | 2,000 | 63,000 | |||
| உள்தூக்குக் கூலி | 8,000 | ||||
| மொத்த இலாபம் கீ/இ | 20,000 | ||||
| 1,00,000 | 1,00,000 | ||||
| விளம்பரம் | 4,700 | மொத்த இலாபம் கீ/கொ | 20,000 | ||
| இயந்திரம் மீதான தேய்மானம் | 1,000 | ||||
| ஐயக்கடன் ஒதுக்கு | 300 | ||||
| நிகர இலாபம் | 14,000 | ||||
| (முதல் கணக்கிற்கு மாற்றப்பட்டது) | |||||
| 20,000 | 20,000 |
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துகள் | ரூ. | ரூ. |
|---|---|---|---|---|---|
| முதல் | 30,000 | வங்கி ரொக்கம் | 6,000 | ||
| கூட்டுக: நிகர இலாபம் | 14,000 | சரக்கிருப்பு | 16,000 | ||
| 44,000 | பற்பல கடனாளிகள் | 5,300 | |||
| கழிக்க: எடுப்புகள் | 2,000 | 42,000 | கழிக்க: ஒதுக்கு | 300 | 5,000 |
| பற்பல கடனீந்தோர் | 4,000 | பொறி மற்றும் இயந்திரம் | 20,000 | ||
| கழிக்க: தேய்மானம் | 1,000 | 19,000 | |||
| 46,000 | 46,000 |
8.
| விவரம் | தொகை ரூ. |
விவரம் | தொகை ரூ. |
|---|---|---|---|
| இருப்பு கீ/கொ | 30,000 | ரொக்கம் பெற்றது | 1,50,000 |
| (தொடக்க இருப்பு) | அளித்த தள்ளுபடி | 6,000 | |
| கடன் விற்பனை | 1,70,000 | விற்பனைத் திருப்பம் | 6,500 |
| இருப்பு கீ/இ (இறுதி இருப்பு/இருப்புக் கட்டும் தொகை) | 37,500 |
| விவரம் | தொகை ரூ. |
விவரம் | தொகை ரூ. |
|---|---|---|---|
| ரொக்கம் கொடுத்தது | 1,40,000 | இருப்பு கீ/இ | 41,000 |
| பெற்ற தள்ளுபடி | 5,000 | (தொடக்க இருப்பு) | |
| கொள்முதல் திருப்பம் | 7,500 | கடன் கொள்முதல் | 1,50,000 |
| இருப்பு கீ/இ (இறுதி இருப்பு/இருப்புக் கட்டும் தொகை) | 38,500 | ||
| 1,91,000 | 1,91,000 |
9.
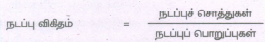
நீண்டகாலக் கடன் = 9% கடனீட்டுப் பத்திரங்கள் = ரூ.4,00,000
பங்குதாரர் நிதி = நேர்மைப் பங்குமுதல் + முன்னுரிமைப் பங்குமுதல் + காப்புகள் மற்றும் மிகுதி
= 1,50,000+2,00,000+1,50,000=ரூ.5,00,000
\(\therefore \) புற அக பொறுப்புகள் விகிதம் =
\(\cfrac { 4,00,000 }{ 5,00,000 } =0.8:1\)
(ii)
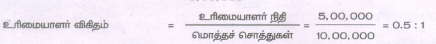
(iii)
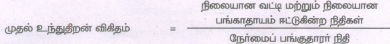
= 8%முன்னுரிமைப் பங்குமுதல் +9% கடனீட்டுப் பத்திரங்கள்
= 2,00,000+4,00,000=ரூ 6,00,000
நேர்மைப் பங்குதாரர் நிதி = 1,50,000+1,50,000=ரூ.3,00,000
\(\therefore \) முதல் உந்து திறன் விகிதம் = \(\cfrac { 6,00,000 }{ 3,00,00 } =2:1\)
10.
முதல் மீதான வட்டி கணக்கிடுதல்:
ஜான் முதல் மீது வட்டி:
முதல் மீது வட்டி = முதல் தொகை x வட்டிக்குரிய காலம்
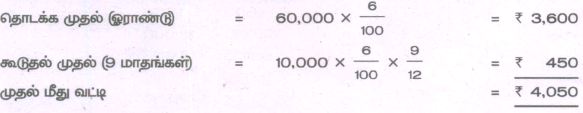
முதல் மீது வட்டி
சுரேஷ் முதல் மீது வட்டி:
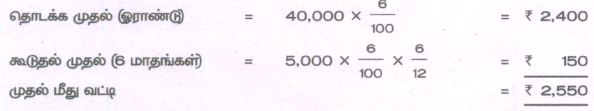
குறிப்பு: சுரேஷ் கொண்டு வந்த முதல் எந்த நாள் கொடுக்காததால் முதல் மீது வட்டி சராசரி காலமாக 6 மாதங்களுக்கு கணக்கிட வேண்டும்

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
