
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 06/01/2020
கூட்டாண்மை நிறுவனக் கணக்குகள் - அடிப்படைகள்
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
மணி என்ற கூட்டாளி 2018, செப்டம்பர் 1 அன்று ரூ.30,000 எடுத்துக்கொண்டார். எடுப்புகள் மீது வட்டி ஆண்டுக்கு 6% என கணக்கிடப்பட வேண்டும். 2018, டிசம்பர் 31 அன்று எடுப்புகள் மீது வட்டி கணக்கிட்டு அதற்குரிய குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
2.
2017, ஜனவரி 1 அன்று அறிவழகன் மற்றும் சீனிவாசன் என்ற கூட்டாளிகளின் முதல் கணக்குகள் முறையே ரூ.15,000 மற்றும் ரூ.10,000 இருப்பினைக் காட்டியது. 2017, ஜூலை 1 அன்று அறிவழகன் கூடுதல் முதலாக ரூ.5,000 கொண்டு வந்தார் மற்றும் 2017, செப்டம்பர் 1 அன்று சீனிவாசன் கொண்டு வந்த கூடுதல் முதல் ரூ.10,000.
2017, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய முதல் மீது வட்டி ஆண்டுக்கு 6% கணக்கிடவும்.
3.
எடுப்புகள் மீதான வட்டியை கணக்கிடும் முறைகளை எழுதுக.
4.
அருண் என்பவர் ஒரு கூட்டாண்மை நிறுவனத்தின் கூட்டாளி. கூட்டாண்மை ஒப்பாவணத்தின்படி எடுப்புகள் மீது வட்டி ஆண்டுக்கு 12% விதிக்க வேண்டும். டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் 2018 ஆம் ஆண்டில் அவருடைய எடுப்புகள் பின்வருமாறு:
| நாள் | ரூ. |
|---|---|
| மார்ச் 1 | 6,000 |
| ஜுன் 1 | 4,000 |
| செப்டம்பர் 1 | 5,000 |
| டிசம்பர் 1 | 2,000 |
எடுப்புகள் மீதான வட்டித் தொகையைக் கணக்கிடவும்
5.
முரளி மற்றும் சேது இருவரும் ஒரு கூட்டாண்மை நிறுவனத்தின் கூட்டாளிகள், முரளி, கழிவுக்கு முன் உள்ள நிகர இலாபத்தில் 10% கழிவாகப் பெற வேண்டும். சேது, கழிவுக்குப் பின் உள்ள நிகர இலாபத்தில் 10% கழிவாகப் பெற வேண்டும். 2019, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய கழிவு கணக்கிடுவதற்கு முன்னர் உள்ள நிகர இலாபம் ரூ.2,20,000 முரளி மற்றும் சேதுவிற்கு கழிவினைக் கண்டுபிடிக்கவும்
6.
ஜான் மற்றும் சுரேஷ் என்ற இரு கூட்டாளிகள் தங்கள் இலாபம் மற்றும் நட்டங்களை 3:2 என்ற விகிதத்தில் பகிர்ந்து வந்தனர். 2018, ஜனவரி 1 அன்று அவர்களின் முதல் கணக்குகளின் இருப்புகள் ஜான் ரூ.60,000 மற்றும் சுரேஷ் 40,000 ஆகும். 2018, ஏப்ரல் 1 அன்று ஜான் கூடுதல் முதலாக ரூ.10,000 கொண்டு வந்தார். அவ்வாண்டில் சுரேஷ் ரூ.50,000 கூடுதல் முதல் கொண்டு வந்தார். 2018 டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய முதல் மீது வட்டி ஆண்டுக்கு 6% எனக் கணக்கிடவும்.
7.
அந்தோணி மற்றும் ரஞ்சித் 2018, ஏப்ரல் 1 அன்று முறையே ரூ.4,00,000 மற்றும் ரூ.3,00,000 முதலாகக் கொண்டு தொழில் தொடங்கினர். கூட்டாண்மை ஒப்பாவணத்தின்படி அந்தோணி ஆண்டுக்கு ரூ.90,000 ஊதியம் பெற வேண்டும். முதல் மீது வட்டி ஆண்டுக்கு 5% மற்றும் அந்தோனியின் ஊதியம் மற்றும் கழிவினை கழித்ததற்கு பின் உள்ள இலாபத்தில் 25% ரஞ்சித் கழிவாகப் பெற வேண்டும். இரு கூட்டாளிகளுக்கு இடையேயான இலாபப் பகிர்வு விகிதம் 1:1. அவ்வாண்டில் நிறுவனம் ஈட்டிய இலாபம் ரூ.3,65,000.
இலாபநட்டப் பகிர்வு கணக்கை தயாரிக்கவும். நிறுவனம் ஒவ்வொரு ஆண்டும் மார்ச் 31 ல் கணக்கு முடிக்கிறது.
8.
துரை மற்றும் வேலன் 2018, ஏப்ரல் 1 அன்று கூட்டாண்மை ஒப்பந்தத்தில் ஈடுபட்டனர். துரை ரூ.25,000 மற்றும் வேலன் ரூ.30,000 முதலாக கொண்டுவந்தனர். ஒப்பந்தம் பின்வருவனவற்றைக் கொண்டுள்ளது:
(அ) துரை மற்றும் வேலன் இலாப நட்டங்களை 2:3 என்ற விகிதத்தில் பகிர வேண்டும்.
(ஆ) கூட்டாளிகளுக்கு முதல் மீது வட்டி ஆண்டுக்கு 5% தரப்பட வேண்டும்.
(இ) எடுப்புகள் மீதான வட்டி கணக்கிடப்பட வேண்டியது: துரை ரூ.300 மற்றும் வேலன் ரூ.450.
(ஈ) துரைக்கு ஊதியம் ஆண்டுக்கு ரூ.5,000 வழங்கப்பட வேண்டும் மற்றும்
(உ) வேலனுக்கு தரப்பட வேண்டிய கழிவு ரூ.2,000.
அவ்வாண்டில் வட்டி, ஊதியம் மற்றும் கழிவு போன்றவற்றை சரிக்கட்டுவதற்கு முன் நிறுவனம் ஈட்டிய இலாபம் ரூ.20,000. இலாபநட்டப் பகிர்வு கணக்கைத் தயாரிக்கவும்.
9.
கூட்டாண்மையில் ஈடுபடும் நபர்கள் ஒட்டு மொத்தமாக _______ என அழைக்கலாம்.
கூட்டாளிகள்
உரிமையாளர்
நிறுவனம்
பகராள்
10.
_______ கணக்கு இலாபநட்டக் கணக்கின் நீட்டிப்பாகும்.
இலாபநட்டப் பகிர்வு
வியாபாரக்
முதல்
எடுப்பு
11.
கூட்டாண்மையின் அதிகபட்ச உறுப்பினர்களின் எண்ணிக்கை
25
50
10
20
12.
பின்வருவனவற்றில் எது சரியற்ற இணை?
எடுப்புகள் மீது வட்டி – முதல் கணக்கில் பற்று வைக்கப்பட வேண்டும்
முதல் மீது வட்டி – முதல் கணக்கில் வரவு வைக்கப்பட வேண்டும்
கடன் மீது வட்டி – முதல் கணக்கில் பற்று வைக்கப்பட வேண்டும்
இலாபப் பகிர்வு – முதல் கணக்கில் வரவு வைக்கப்பட வேண்டும்
13.
| (அ) | உற்பத்திக் கணக்கு | உற்பத்திக் கணக்கு |
| (ஆ) | வியாபார மற்றும் இலாப நட்டக் கணக்கு | இலாபத்தைக் கண்டறிய |
| (இ) | இலாப நட்டப் பகிர்வு கணக்கு | இலாபம் மற்றும் இலாப மிகுதி |
| (ஈ) | இருப்புநிலைக் குறிப்பு | நிதி நிலையைக் கண்டறிய |
14.
கூற்று (A): இந்தியாவில் கூட்டாண்மை நிறுவனங்களை இந்திய கூட்டாண்மைச் சட்டம், 1952 நெறிப்படுத்துகிறது
காரணம் (R): கூட்டாண்மை நிறுவனத்தை கூட்டாளிகள் அனைவருமோ அல்லது அனைவரின் சார்பில் அவர்களில் ஒருவரோ நடத்தலாம்
(அ) (A) மற்றும் (R) இரண்டும் சரி மேலும் (R) என்பது (A) விற்கு சரியான விளக்கம்
(ஆ) (A) மற்றும் (R) இரண்டும் சரி மேலும் (R) என்பது (A) விற்கு சரியான விளக்கமல்ல
(இ) (A) சரி ஆனால் (R) தவறு
(ஈ) (A) தவறு ஆனால் (R) சரி
15.
1. கூட்டாண்மையை உருவாக்க குறைந்தபட்சம் இரண்டு நபர்கள் இருக்க வேண்டும்
2. கூட்டாளிகளின் உறவு பரஸ்பரமாக ஏற்படுகிறது
3. கூட்டாண்மை உடன்பாடு சட்டப்படியான தொழில் புரிவதற்காக இருத்தல் வேண்டும்
(அ) 1 மற்றும் 3 சரி
(ஆ) 2 மற்றும் 3 சரி
(இ) 1, 2 மற்றும் 3 சரி
(ஈ) 2 மட்டும் சரி
1.
எடுப்புகள் மீதான வட்டி = எடுப்புத்தொகை x வட்டி விகிதம் x வட்டிக்குரிய காலம்
= ரூ.30,000 x \(\frac {6}{100}\times\frac {4}{12}\)
= ரூ.600
| நாள் | விவரம் | பே.ப எண் |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| 2018 டிசம்பர் 31 |
மணி முதல் க/கு | ப | 600 | ||
| எடுப்புகள் மீது வட்டி க/கு (எடுப்புகள் மீது வட்டி விதித்தது) |
600 | ||||
| ' | எடுப்புகள் மீது வட்டி க/கு | ப | 600 | ||
| இலாப நட்டப் பகிர்வு க/கு (எடுப்புகள் மீது வட்டி கணக்கை |
600 |
2.
முதல் மீதான வட்டி கணக்கிடுதல்
அறிவழகன்:
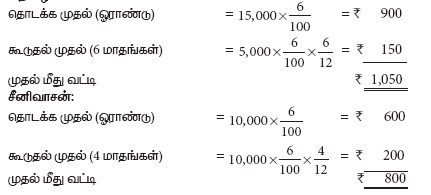
3.
எடுப்புகள் மீதான வட்டி நேரடி முறை அல்லது பெருக்குத் தொகை முறை இவைகளில் ஏதேனும் ஒன்றின் மூலம் கணக்கிடப்படுகிறது
(i) நேரடி முறை:
இம்முறையில் எடுப்பு மீதான வட்டி, எடுப்புகள் எடுத்த நாளிலிருந்து கணக்காண்டின் இறுதி நாள் வரையிலான காலத்திற்குரிய எடுப்புகள் மீது கணக்கிடப்படுகிறது. எடுப்புகள் மீதான வட்டி கணக்கிட பின்வரும் சூத்திரம் பயன்படுத்தப்படுகிறது
எடுப்புகள் மீதான வட்டி = எடுப்புத் தொகை x வட்டி விகிதம் x வட்டிக்குரிய காலம்
(ii) பெருக்குத் தொகை முறை:
பெருக்குத் தொகை முறையில், மொத்தப் பெருக்குத் தொகையின் மீது வட்டி கணக்கிடப்படுகிறது. அதாவது, எடுப்புத் தொகை மற்றும் எடுப்புத் தொகை மாத அடிப்படையில் கணக்கிடப்படுவதாக இருந்தால், மொத்தப் பெருக்குத் தொகைக்கு, குறிப்பிட்ட வட்டி விகிதத்தில் ஒரு மாதத்திற்குரிய வட்டி கணக்கிடப்படுகிறது
(iii) சராசரி கால முறை:
கூட்டாளிகள் ஒரு குறிப்பிட்ட தொகையை குறிப்பிட கால இடைவெளியில் எடுத்ததால், எடுப்புகள் மீது வட்டி, சராசரி கால அடிப்படையில் கணக்கிடப்படும். குறிப்பிட்ட கால இடைவெளி என்பது மாதந்தோறும், காலாண்டு தோறும், அரையாண்டு தோறும், 2 மாதங்களுக்கு ஒரு முறை தொகை எடுப்பதைக் குறிக்கிறது.
4.
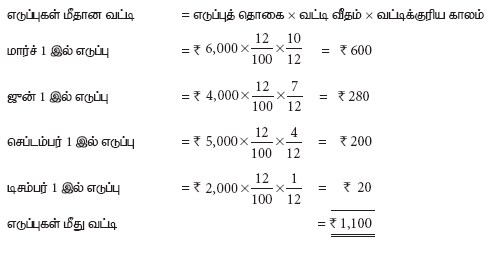
5.
கழிவு கணக்கிடுதல்:
முரளி:
= 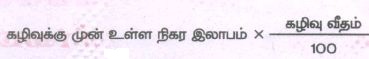
= 2,20,000 x \(\frac { 10 }{ 100 } \) = ரூ.22,000
சேது:
முரளியின் கழிவிற்கு பின் நிகர இலாபம் = 2,20,000 - 22,000 = ரூ. 1,98,000
சேதுவின் கழிவு = 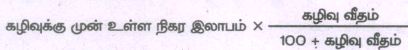
= 1,98,000 x \(\frac { 10 }{ (100+10) } \) = ரூ.18,000
6.
முதல் மீதான வட்டி கணக்கிடுதல்:
ஜான் முதல் மீது வட்டி:
முதல் மீது வட்டி = முதல் தொகை x வட்டிக்குரிய காலம்
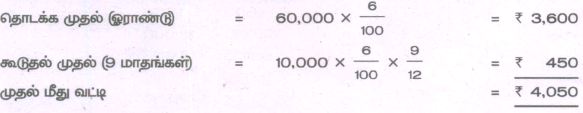
முதல் மீது வட்டி
சுரேஷ் முதல் மீது வட்டி:
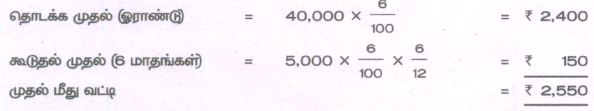
குறிப்பு: சுரேஷ் கொண்டு வந்த முதல் எந்த நாள் கொடுக்காததால் முதல் மீது வட்டி சராசரி காலமாக 6 மாதங்களுக்கு கணக்கிட வேண்டும்
7.
| விவரம் | ரூ. | ரூ. | விவரம் | ரூ. |
|---|---|---|---|---|
| முதல் மீதான வட்டி கணக்கு: | இலாபநட்ட க/கு | 3,65,000 | ||
| அந்தோணி (4,00,000 x 5%) | 20,000 | |||
| ரஞ்சித் (3,00,000 x 5%) | 15,000 | 35,000 | ||
| அந்தோணி ஊதிய க/கு | 90,000 | |||
| ரஞ்சித் கழிவு க/கு | 48,000 | |||
| கூட்டாளிகளின் முதல் கணக்கு: (லாபம்) |
||||
| அந்தோணி (1,92,000 x 1/2) | 96,000 | |||
| ரஞ்சித் (1,92,000 x 1/2) | 96,000 | 1,92,000 | ||
| 3,65,000 | 3,65,000 |
குறிப்பு:
கழிவு கணக்கிடுதல்:
கழிவுக்கு முன் உள்ள இலாபம் = 3,65,000 - (35,000 + 90,000)
= 2,40,000

கழிவு = 2,40,000 x \(\frac { 25 }{ 125 } \) = ரூ.48,000
8.
| விவரம் | ரூ. | ரூ. | விவரம் | ரூ. |
|---|---|---|---|---|
| முதல் மீதான வட்டி க/கு: | இலாபநட்ட க/கு | 20,000 | ||
| துரை (25,000 x 5%) | 1,250 | எடுப்புகள் மீதான வட்டி க/கு: | ||
| வேலன் (30,000 x 5%) | 1,500 | துரை | 300 | |
| துரை ஊதிய க/கு | 5,000 | வேலன் | 450 | |
| வேலன் கழிவு க/கு | 2,000 | |||
| கூட்டாளிகளின் முதல் க/கு: | ||||
| (இலாபம் மாற்றப்பட்டது) | ||||
| துரை (11,000 x 2/5) | 4,400 | |||
| வேலன் (11,000 x 3/5) | 6,600 | 11,000 | ||
| 20,750 | 20,750 |
9.
(c)
நிறுவனம்
10.
(a)
இலாபநட்டப் பகிர்வு
11.
(b)
50
12.
(c)
கடன் மீது வட்டி – முதல் கணக்கில் பற்று வைக்கப்பட வேண்டும்
13.
(அ) உற்பத்திக் கணக்கு - உற்பத்திக் கணக்கு
14.
(ஈ) (A) தவறு ஆனால் (R) சரி
15.
(அ) 1 மற்றும் 3 சரி

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
