
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 06/12/2019
நிறுமக் கணக்குகள்
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
முனைமத்தில் வெளியிடுதல் என்றால் என்ன?
2.
குறை ஒப்பம் என்றால் என்ன?
3.
பொது வெளியீடு என்றால் என்ன?
4.
நிறுமம் வரைவிலக்கணம் தருக.
5.
ஜெயம் டயர்ஸ் நிறுமம் 15,000 சாதாரணப்பங்குகளை ரூ. 10 வீதம் பின்வருமாறு செலுத்தும்படி வெளியிட்டது. விண்ணப்பத்தின் மீது ரூ.3 ஒதுக்கீட்டின் மீது ரூ.5 முதலாம் மற்றும் இறுதி அழைப்பின் மீது ரூ.2. அனைத்து தொகையும் பெறப்பட்டது. ஆனால் 100 பங்குகளை வைத்திருக்கும் ஒரு பங்குதாரர் அழைப்பு பணத்தை செலுத்தத் தவறினார். அழைப்பு நிலுவைக் கணக்கைப் பயன்படுத்தி அழைப்பிற்கான குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
6.
குறிப்பு வரைக:
1) தனியார் ஒதுக்கீடு
2) உரிமை வெளியீடு
3) மேலூதிய பங்கு வெளியீடு
7.
பங்குகளின் பிரிவுகளை எழுதி விளக்குக.
8.
நிறுமத்தின் பண்புகளை எழுதுக.
9.
ஜெமினி வரையறு நிறுமம் பங்கொன்றுக்கு ரூ.10 மதிப்புள்ள ரூ. 7 அழைக்கப்பட்ட 20 சாதாரண பங்குகளை ஒறுப்பிழப்பு செய்தது. மகேஷ் என்பவர் அப்பங்குகளுக்கான விண்ணப்பம் மற்றும் ஒதுக்கீடு பணம் ரூ.5 செலுத்தி இருந்தார். அவற்றில் 15 பங்குகள் பங்கொன்றுக்கு ரூ.6 வீதம் பெற்றுக் கொண்டு ரூ.7 வீதம் செலுத்தப்பட்ட பங்குகளாக நரேஷ் என்பவருக்கு மறுவெளியீடு செய்யப்பட்டது. பங்கு ஒறுப்பிழப்பு மற்றும் மறுவெளியீட்டிற்கான குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
10.
மருது நிறுமம் ரூ.10 மதிப்புள்ள 150 பங்குகளை பங்கொன்றுக்கு ரூ.4 இறுதி அழைப்புத் தொகை செலுத்தத் தவறியதால் ஒறுப்பிழப்பு செய்தது. அவற்றில் 100 பங்குகளை பங்கொன்றுக்கு ரூ.9 வீதம் மறுவெளியீடு செய்தது. ஒறுப்பிழப்பு மற்றும் மறுவெளியீட்டிற்கான குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
11.
ஷெரோ ஹெல்த் கேர் நிறுமம் ஒன்று ரூ.10 மதிப்புள்ள 3,00,000 நேர்மைப் பங்குகளை பங்கொன்றுக்கு ரூ.2 வீதம் முனைமத்தில் வெளியிட விண்ணப்பங்களைக் கோரியது.
விண்ணப்பத்தின் போது ரூ.3 ஒதுக்கீட்டின் போது ரூ.5 (முனைமம் உட்பட)
மிகை ஒப்பம் உள்ள நிலையில் 4,00,000 பங்குகளுக்கான விண்ணப்பங்கள் பெறப்பட்டன. மிகுதியாகப் பெற்ற விண்ணப்பங்கள் இயக்குநர்களால் நிராகரிக்கப்பட்டன. அனைத்துத் தொகைகளும் பெறப்பட்டன. குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
12.
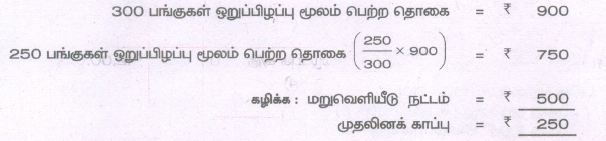
அசோக் வரையறு நிறுமத்தின் 300 பங்குகளை பங்கொன்று ரூ.10 வீதம் (முழுவதும் அழைக்கப்பட்டவை) வைத்திருந்த ராம் என்பவர் முதல் அழைப்புத் தொகை பங்கொன்றிற்கு ரூ.3 மற்றும் இறுதி அழைப்புத் தொகையான பங்கொன்றிற்கு ரூ.4 செலுத்தத் தவறவே பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன. இப்பங்குகளில் 250 ஷ்யாம் என்பவருக்கு ரூ.2000த்திற்கு, மறுவெளியீடு செய்யப்பட்டது. பங்கு ஒறுப்பிழப்பு மற்றும் மறுவெளியீட்டுக்கான பதிவுகளைத் தருக.
13.
மீனாட்சி வரையறு நிறுமம் ஒன்று ரூ.10 முகமதிப்புடைய 100 சாதாரணப் பங்குகளின் மீது ரூ.10 மட்டும் அழைப்பு விடுத்திருந்த நிலையில் இறுதி அழைப்பான ரூ.2 செலுத்தாத காரணத்தினால் ஒறுப்பிழைப்பு செய்தனர். இவ்வொறுப்பிழப்பு செய்த பங்குகள் பங்கொன்று ரூ.7 வீதம் முழுவதும் செலுத்தப்பட்டவைகளாக வெளியிடப்பட்டன. தேவையான பதிவுகளை நிறுமத்தின் குறிப்பேட்டில் தருக.
14.
பாரத் நிறுமம் ரூ.10 மதிப்புள்ள 50,000 பங்குகளை முகமதிப்பில் பொதுமக்களுக்கு வெளியிட்டது. பங்குகள் மீதான பணம் செலுத்த வேண்டிய விவரங்கள் பின்வருமாறு:
| விண்ணப்பத்தின் போது பங்கொன்றிற்கு | ரூ.5 |
| ஒதுக்கீட்டின் போது பங்கொன்றிற்கு | ரூ.3 |
| முதல் மற்றும் இறுதி அழைப்பின் போது பங்கொன்றிற்கு | ரூ.2 |
60,000 பங்குகளுக்கு விண்ணப்பத் தொகை பெறப்பட்டது. கூடுதல் விண்ணப்பத் தொகை உடனடியாக திரும்பிச் செலுத்தப்பட்டது. மேற்கண்டவற்றை பதிவு செய்ய குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
15.
அட்டவணை A-யின்படி, அழைப்பு நிலுவைக்கு கணக்கிடப்படும் வட்டி ________.
4%
5%
6%
10%
16.
ஒறுப்பிழப்பு செய்யப்பட்ட பங்குகள் நிறுமத்தால் _________ செய்யப்படலாம்.
விற்பனை
மறுவெளியீடு
வட்டம்
இவற்றில் எதுவுமில்லை
17.
இரண்டு அழைப்புகளுக்கிடையே _______ இடைவெளி இருக்க வேண்டும்.
ஒரு மாத கால
மூன்று மாத கால
ஆறு மாத கால
ஒரு வருட கால
18.
வாங்குவதற்கென வெளியிடப்பட்ட அங்கீகரித்த முதலின் ஒரு பகுதி _______ ஆகும்.
ஒப்பிய முதல்
அங்கீகரிக்கப்பட்ட முதல்
செலுத்தப்பட்ட முதல்
வெளியிட்ட முதல்
19.
அழைக்கப்பட்டும், செலுத்தப்படாமல் உள்ள தொகை எவ்வாறு அழைக்கப்படும்?
அழைப்பு முன் பணம்
அழைப்பு நிலுவை
மிகை ஒப்பம்
குறுமப் பங்கொப்பம்
1.
ஒரு நிறுமம் தனது பங்குகளை முகமதிப்பினை விட (பெயரளவு மதிப்பு) அதிக விலைக்கு வெளியிடும் போது அந்தப் பங்குகள் முனைமத்தில் வெளியிடுதல் என்று அழைக்கப்படுகிறது.
2.
1) பொது மக்களுக்கு வெளியிடப்படும் அனைத்துப் பங்குகளும் முழுவதும் ஒப்பப்படாமல் போகலாம்.
2) வெளியிடப்பட்ட பங்குகளின் எண்ணிக்கையை விட ஒப்பப்பட்ட பங்குகளின் எண்ணிக்கை குறைவாக இருந்தால் அது குறை ஒப்பம் எனப்படும்.
3.
ஒரு பொதுநிறுமம் தகவலறிக்கை மூலம் பொது மக்களுக்கு வெளியிடும் நேர்மைப் பங்கு வெளியீட்டினை பொது வெளியீடு என்று அழைப்பர். இது தொடக்க பொது முனைவு மற்றும் கூடுதல் முனைவுகளையும் உள்ளடக்கியது.
4.
லின்ட்லே பிரபு அவர்களின் கூற்றுப்படி, "பொதுவான பங்கிற்காக பணம் அல்லது பண மதிப்பினை வழங்கி அதனை சில தொழில் அல்லது வணிகத்தில் பயன்படுத்தி, அதிலிருந்து பெறும் இலாபம் மற்றும் நட்டங்களைப் பகிர்ந்து கொள்ளும் பல நபர்களின் கூட்டமைப்பே நிறுமம் ஆகும். பங்களிப்பாக பெறக்கூடிய பொதுப்பங்குகளின் பண மதிப்பே நிறுமத்தின் மூலதனம் ஆகும். அம்மூலதனத்திற்கு பங்களிப்புச் செய்யும் நபர்கள் அல்லது அந்நிறுமத்தை உருவாக்குபவர்கள் அல்லது அந்நிறுமம் யாருக்குச் சொந்தமானதோ அவர்கள் நிறுமத்தின் உறுப்பினர்கள் ஆவர். ஒவ்வொரு உறுப்பினருக்கும் உரிய மூலதனத்தின் பகுதி அவருக்கான பங்கு ஆகும்".
5.
| நாள் | விவரம் | பே. ப.எ |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு (15,000 × 2) | ப | 30,000 | |||
| பங்குமுதல் க/கு | 30,000 | ||||
| (பங்கு முதல் மற்றும் இறுதி அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு (14,900 × 2) | ப | 29,800 | |||
| அழைப்பு நிலுவை க/கு (100 × 2) | ப | 200 | |||
| நேர்மைப் பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு | 30,000 | ||||
| (அழைப்பு பணம் பெறப்பட்டது, பெறப்படாத தொகை அழைப்பு நிலுவைக் கணக்கில் எடுத்துச் செல்லப்பட்டது) |
6.
1) தனியார் ஒதுக்கீடு:
தனியார் ஒதுக்கீடு என்பது நிறுமத்தால், ஒரு குறிப்பிட்ட நபர்களின் குழுவிற்கு (பொது வெளியீடாக அல்லாமல்) நேர்மைப் பங்குகளுக்கான முனைவு அல்லது தனியார் ஒதுக்கீடு அழைப்பு கடிதம் விடுப்பதாகும். இது, இந்திய நிறுமச்சட்டம், 2013, பிரிவு 42-ல் குறிப்பிட்டுள்ள நிபந்தனைகளைப் பூர்த்தி செய்வதாக இருக்க வேண்டும்.
2) உரிமை வெளியீடு:
நிறுமத்தில் ஏற்கனவே உள்ள பங்குதாரர்களுக்கு, முனைவு கடிதம் மூலம் பங்குகளை ஒதுக்கீடு செய்வது உரிமை வெளியீடு ஆகும்.
3) மேலூதிய பங்கு வெளியீடு:
நிறுமத்தில் ஏற்கனவே பங்குதாரர்களாக உள்ளவர்களுக்கு பகிர்ந்துதரா இலாபத்திலிருந்து இலவசமாக நேர்மைப் பங்குகளை வெளியிடுவது மேலூதிய பங்கு வெளியீடு எனப்படும்.
7.
ஒரு நிறுமத்தின் பங்குமுதல் பின்வரும் பிரிவுகளாகப் பிரிக்கப்படுகின்றன:
1) அங்கீகரிக்கப்பட்ட முதல்:
i) இது அமைப்பு முறையேட்டின் படி அங்கீகரிக்கப்பட்ட முதல் ஆகும்.
ii) அதிகபட்சமாக முதலாக திரட்ட அனுமதிக்கப்பட்ட தொகை.
iii) இதனைப் 'பதிவு செய்யப்பட்ட முதல்' அல்லது 'பெயரளவு முதல்' என்றும் கூறலாம்.
2) வெளியிட்ட முதல்:
வாங்குவதற்கென வெளியிடப்பட்ட அங்கீகரிக்கப்பட்ட முதலின் ஒரு பகுதி வெளியிட்ட முதல் ஆகும்.
3) ஒப்பிய முதல்:
வெளியிட்ட முதலில், வாங்குவதற்கு ஒப்புக்கொண்ட, மேலும் நிறுமத்தால் ஒதுக்கீடு செய்யப்பட்ட முதல் ஒப்பிய முதல் ஆகும்.
4) அழைக்கப்பட்ட முதல்:
பணம் செலுத்தப்பட, நிறுமத்தால் அழைக்கப்பட ஒப்பிய முதலில், ஒரு பகுதி அழைக்கப்பட்ட முதல் ஆகும்.
5) செலுத்தப்பட்ட முதல்:
பங்குதாரர்களால் உண்மையில் செலுத்தப்பட்ட அழைக்கப்பட்ட முதலின் ஒரு பகுதி செலுத்தப்பட்ட முதல் ஆகும்.
6) காப்பு முதல்:
ஒரு நிறுமம் அதன் கலைப்பின்போது மட்டும் அழைப்பு விடுக்கலாம் என ஒதுக்கி வைத்துள்ள அழைக்கப்பட்ட முதலின் ஒரு பகுதியினை 'காப்பு முதல்' என்று அழைக்கலாம்.
8.
நிறுமத்தின் பண்புகள் பின்வருமாறு:
1) தன்னிச்சையான அமைப்பு: ஒரு நிறுமம் என்பது தன்னார்வ நபர்களின் சங்கம் ஆகும். எந்த ஒரு சட்டமும் எவரையும் நிறுமத்தைத் தோற்றுவிக்க கட்டாயப்படுத்த முடியாது.
2) தனிச்சட்ட உரு. நிறுமம் ஒரு செயற்கை நபர். இது ஒரு தனிச் சட்டப்பூர்வமான அமைப்பாகும். இது அதன் உறுப்பினர்களிடமிருந்து தனித்தியங்குகிறது.
3) பொதுமுத்திரை: ஒரு நிறுமம் அதற்கான பொது முத்திரையைப் பெற்றிருக்கலாம். அது ஆவணங்களின் மீது பதிக்கப்படலாம்.
4) நீண்ட வாழ்நாள்: ஒரு நிறுமம் எப்பொழுதும் தொடர்ந்து இயங்கக் கூடியது. அதன் உறுப்பினர்களின் மாற்றங்களினால், அதன் தொடர்ச்சி பாதிக்கப்படுவதில்லை. சட்டத்தால் மட்டுமே இதனைக் கலைக்க முடியும்.
5) வரையறு பொறுப்பு: பங்குதாரர்களின் பொறுப்பு அவர்கள் நிறுமத்தில் வாங்கிய பங்குகளின் முக மதிப்பு அளவிற்கு அல்லது பொறுப்புறுதி அளித்த அளவிற்கு வரையறுக்கப்பட்டுள்ளது.
6) பங்குகளின் மாற்றத்தக்கத் தன்மை: தனி நிறுமம் தவிர, நிறுமத்தின் பங்குகள் எளிதில் மாற்றக் கூடியவை.
9.
| நாள் | விவரம் | பே. ப.எ |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்குமுதல் க/கு (20 × 7) | ப | 140 | |||
| நேர்மைப் பங்குமுதல் அழைப்பு க/கு (20 × 2) | 40 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (20 × 5) | 100 | ||||
| (ரூ.7 அழைக்கப்பட்ட 20 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) | |||||
| வங்கி க/கு (15 × 6) | ப | 90 | |||
| பங்கு ஒறுப்பிழப்பு க/கு | 15 | ||||
| நேர்மைப்பங்கு முதல் க/கு | 105 | ||||
| (15 பங்குகள் ரூ.7 வீதம் மறுவெளியீடு செய்யப்பட்டன) | |||||
| பங்கு ஒறுப்பிழப்பு க/கு | ப | 60 | |||
| முதலினக் காப்பு க/கு | 60 | ||||
| (பங்கு ஒறுப்பிழப்பு கணக்கு முதலினக் காப்பு கணக்கிற்கு மாற்றப்பட்டது) |
குறிப்பு:
முதலினக் காப்பிற்கு மாற்றுவதற்கான கணக்கீடு
15 பங்குகளை ஒறுப்பிழப்பு செய்ததற்கான தொகை = \(\frac {100}{20}\) x 15 = 75
கழிக்க: மறுவெளியீட்டு நட்டம் = 15
___
முதலினக் காப்பிற்கு மாற்ற வேண்டியது 60
___
பங்கு ஒறுப்பிழப்பு கணக்கில் உள்ள மீதமுள்ள தொகை (40-15) = ரூ. 25 இருப்புநிலைக் குறிப்பில் தோன்றும்.
10.
| நாள் | விவரம் | பே. ப.எ |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| பங்குமுதல் க/கு (150 × 10) | ப | 1,500 | |||
| பங்கு இறுதி அழைப்பு க/கு (150 × 4) | 600 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (150 × 6) | 900 | ||||
| (150 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) | |||||
| வங்கி க/கு (100 × 9) | ப | 900 | |||
| பங்கு ஒறுப்பிழப்பு க/கு (100 × 1) | ப | 100 | |||
| பங்குமுதல் க/கு (100 × 10) | 1,000 | ||||
| (ஒறுப்பிழப்பு செய்யப்பட்ட 100 பங்குகள் ரூ.9 வீதம் மறுவெளியீடு செய்யப்பட்டன) | |||||
| பங்கு ஒறுப்பிழப்பு க/கு | ப | 500 | |||
| முதலினக் காப்பு க/கு | 500 | ||||
| (மறுவெளியீட்டின் இலாபம் முதலினக் காப்பு கணக்கிற்கு மாற்றப்பட்டது) |
குறிப்பு:
150 பங்குகளுக்கான ஒறுப்பிழப்புத் தொகை = ரூ.900
100 பங்குகளுக்கான ஒறுப்பிழப்புத் தொகை = \(\frac {900}{150}\) x 100 = ரூ.600
இலாபம் அல்லது நட்டம் = ஒறுப்பிழப்புத் தொகை – மறுவெளியீட்டுத் தள்ளுபடி
= 600 – 100
நிகர ஆதாயம் = ரூ. 500
11.
குறிப்பு: நிராகரிக்கப்பட்ட பங்குகளின் எண்ணிக்கை = ரூ.4,00,000-3,00,000
= ரூ. 1,00,000
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கிக் க/கு (4,00,000x3) | ப | 12,00,000 | |||
| நேர்மை பங்கு விண்ணப்பக் க/கு | 12,00,000 | ||||
| (ரூ.3 வீதம் 4,00,000 பங்குகளுக்கான விண்ணப்பத் தொகை பெறப்பட்டது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு (3,00,000x3) | ப | 9,00,000 | |||
| நேர்மை பங்கு முதல் க/கு | 9,00,000 | ||||
| (பங்கு விண்ணப்பத் தொகை பங்கு முதலுக்கு மாற்றப்பட்டது) | |||||
| நேர்மை பங்கு விண்ணப்பக் க/கு (1,00,000x3) | ப | 3,00,000 | |||
| வங்கி க/கு | 3,00,000 | ||||
| (நிராகரிக்கப்பட்ட விண்ணப்பங்களுக்கான விண்ணப்பத் தொகை திருப்பியனுப்பப்பட்டது) | |||||
| நேர்மை பங்கு ஒதுக்கீட்டுக் க/கு (3,00,000x5) | ப | 15,00,000 | |||
| நேர்மைப் பங்கு முதல் க/கு (3,00,000x3) | 9,00,000 | ||||
| பத்திர முனைமக் க/கு (3,00,000x2) | 6,00,000 | ||||
| (3,00,000 பங்குகளுக்கான பங்கு ஒதுக்கீட்டுத்தொகை பங்கொன்றுக்கு ரூ.5 வீதம் முனைமம் ரூ.2 உட்பட பெற வேண்டியது) | |||||
| வங்கிக் க/கு (3,00,000x3) | ப | 15,00,000 | |||
| நேர்மை பங்கு ஒதுக்கீட்டுக் க/கு | 15,00,000 | ||||
|
(ஒதுக்கீட்டுத் தொகை பெற்றது) |
|||||
| நேர்மைப் பங்கு முதல் மற்றும் இறுதி அழைப்புக் க/கு | ப | 12,00,000 | |||
| நேர்மைப் பங்கு முதல் க/கு (3,00,000x4) | 12,00,000 | ||||
| (அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 12,00,000 | |||
| பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு | 12,00,000 | ||||
| (அழைப்புத் தொகை பெற வேண்டியது) |
12.
அசோக் வரையறு நிறும ஏடுகளில் குறிப்பேட்டுப் பதிவுகள்
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| பங்கு முதல் க/கு (300x10) | ப | 3,000 | |||
| பங்கு ஒறுப்பிழப்புக் க/கு (300x3) | 900 | ||||
| பங்கு ஒதுக்கீட்டுக் க/கு (300x3) | 900 | ||||
| பங்கு இறுதி அழைப்புக் க/கு (300x4) | 1,200 | ||||
| (ஒதுக்கீட்டுத் தொகையும் இறுதி அழைப்புத் செலுத்தத் தவறிய 300 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) | |||||
| வங்கி க/கு | ப | 2,000 | |||
| பங்கு ஒறுப்பிழப்புக் க/கு | ப | 500 | |||
| பங்கு முதல் க/கு (250x10) | 2,500 | ||||
| (ஒறுப்பிழப்பு செய்யப்பட்ட பங்குகளில் 250 பங்குகள் மறுவெளியீடு செய்யப்பட்டது) | |||||
| பங்கு ஒறுப்பிழப்பு க/கு | ப | 250 | |||
| முதலின காப்புக் க/கு | 250 | ||||
| (ஒறுப்பிழப்பு செய்த 250 பங்குகள் மறு வெளியீடு செய்ததில் கிடைத்த இலாபம் முதலினக் காப்புக்கு மாற்றியது) |
குறிப்பு: முதலின காப்பு கணக்கிடுதல்:
13.
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| பங்கு முதல் க/கு (100xரூ.10) | ப | 1,000 | |||
| பங்கு ஒறுப்பிழப்புக் க/கு (100x8) | 800 | ||||
| பங்கு இறுதி அழைப்புக் க/கு (100x2) | 200 | ||||
| (இறுதி அழைப்புத் செலுத்தாத 100 சாதாரணப் பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டது) | |||||
| வங்கி க/கு (100x7) | ப | 700 | |||
| பங்கு ஒறுப்பிழப்புக் க/கு (100x3) | ப | 300 | |||
| பங்கு முதல் க/கு | 1,000 | ||||
| (ஒறுப்பிழப்பு செய்யப்பட்ட 100 பங்குகள் ரூ.7 வீதம் முழுவதும் செலுத்தப்பட்டவைகளாக வெளியிடப்பட்டது) | |||||
| பங்கு ஒறுப்பிழப்பு க/கு | ப | 500 | |||
| முதலின காப்புக் க/கு | 500 | ||||
| (ஒறுப்பிழப்பு செய்த 100 பங்குகளை மறு வெளியீடு செய்ததில் கிடைத்த இலாபம் முதலினக் காப்புக்கு மாற்றப்பட்டது) |
14.
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கிக் க/கு (60,000x5) | ப | 3,00,000 | |||
| நேர்மை பங்கு விண்ணப்பக் க/கு | 3,00,000 | ||||
| (விண்ணப்பத் தொகை பெற்றது) | |||||
| நேர்மை பங்கு விண்ணப்பக் க/கு (50,000x5) | ப | 2,50,000 | |||
| நேர்மை பங்கு முதல் க/கு | 2,50,000 | ||||
| (நேர்மை பங்கு விண்ணப்பத் தொகை பங்கு முதலுக்கு கணக்கிற்கு மாற்றியது) | |||||
| நேர்மை பங்கு விண்ணப்பக் க/கு (10,000x5) | 50,000 | ||||
| வங்கி க/கு | 50,000 | ||||
| (மிகுதியான பங்கு விண்ணப்பத் தொகை திரும்பிச் செலுத்தியது) | |||||
| நேர்மை பங்கு ஒதுக்கீட்டுக் க/கு | ப | 1,50,000 | |||
| நேர்மை பங்கு முதல் க/கு | 1,50,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற்றது) | |||||
| வங்கிக் க/கு | ப | 1,50,000 | |||
| நேர்மை பங்கு ஒதுக்கீட்டுக் க/கு | 1,50,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற்றது) | |||||
| நேர்மை பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு | ப | 1,00,000 | |||
| நேர்மை பங்கு முதல் க/கு | 1,00,000 | ||||
| (பங்கு முதல் மற்றும் இறுதி அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 1,00,000 | |||
| நேர்மை பங்கு முதல் மற்றும் இறுதி அழைப்புக் க/கு | 1,00,000 | ||||
| (பங்கு முதல் மற்றும் இறுதி அழைப்புத் தொகை பெற்றது) |
15.
(b)
5%
16.
(b)
மறுவெளியீடு
17.
(a)
ஒரு மாத கால
18.
(d)
வெளியிட்ட முதல்
19.
(b)
அழைப்பு நிலுவை

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
