
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 06/01/2020
நிறுமக் கணக்குகள்
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
முனைமத்தில் வெளியிடுதல் என்றால் என்ன?
2.
பங்குகள் ஏன் ஒறுப்பிழப்பு செய்யப்படுகின்றன?
3.
சுதா நிறுமம் ரூ.10 மதிப்புள்ள 1,00,000 பங்குகளை விண்ணப்பத்தின் போது ரூ.3, ஒதுக்கீட்டின் போது ரூ.4, மீதமுள்ள தொகை தேவையான பொழுது என்ற அடிப்படையில் பொதுமக்களுக்கு வெளியிட்டது. 1,40,000 விண்ணப்பங்கள் பெறப்பட்டன. அவற்றை இயக்குனர்கள் பின்வருமாறு ஒதுக்கீடு செய்தனர்
60,000 பங்குகளுக்கான விண்ணப்பதாரர்களுக்கு - முழுமையாக
75,000 பங்குகளுக்கான விண்ணப்பதாரர்களுக்கு - 40,000 பங்குகள் (மிகுதியான விண்ணப்ப பணம் ஒதுக்கீட்டிற்கு பயன்படுத்தப்படும்)
5,000 பங்குகளுக்கான விண்ணப்பதாரர்களுக்கு - எதுவுமில்லை
அனைத்து தொகைகளும் பெறப்பட்டன. ஒதுக்கீட்டுத் தொகை பெறுவது வரையிலான குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
4.
சிறுகுறிப்பு வரைக.
(அ) அங்கீகரிக்கப்பட்ட முதல்
(ஆ) காப்புமுதல்
5.
அனு நிறுமத்தால் ரூ.10 முகமதிப்பில் வெளியிடப்பட்ட நேர்மைப் பங்குகளில், தியாகு என்பவர் வைத்திருந்த ரூ.200 நேர்மைப் பங்குகளுக்கு இறுதி அழைப்புத் தொகையான ரூ.3 செலுத்தாத காரணத்தால் அவை ஒறுப்பிழப்பு செய்யப்பட்டன. அப்பங்குகள் ரூ.6 வீதம் லக்ஷ்மனுக்கு மறுவெளியீடு செய்யப்பட்டன. ஒறுப்பிழப்பு மற்றும் மறுவெளியீட்டிற்கான குறிப்பேட்டுப் பதிவுகளைத் தரவும்
6.
கீர்த்திகா நிறுமம் பங்கொன்று ரூ.10 வீதம் பங்குகளை 10% முனைமத்தில் வெளியிட்டது. தொகையானது விண்ணப்பத்தின் போது ரூ.2, ஒதுக்கீட்டின் போது ரூ.3 (முனைமம் உட்பட அழைப்பின் போது ரூ.3, மற்றும் இரண்டாம் மற்றும் இறுதி அழைப்பின் போது ரூ.3 எனச் செலுத்தப்பட வேண்டும்.
பின்வரும் தருணங்களில் பங்குகளை ஒறுப்பிழப்பு செய்வதற்கு தேவையான குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
1) 50 பங்குகளை வைத்திருக்கும் மோகன் என்பவர் இரண்டாம் மற்றும் இறுதி அழைப்புத் தொகையை செலுத்தத் தவறியதால் அவருடைய பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன.
2) 50 பங்குகளை வைத்திருக்கும் மோகன் என்பவர் ஒதுக்கீட்டுத் தொகை, முதல் அழைப்பு, இரண்டாம் மற்றும் இறுதி அழைப்புத் தொகை செலுத்தத் தவறியதால் அவருடைய பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன.
3) 50 பங்குகளை வைத்திருக்கும் மோகன் என்பவர் ஒதுக்கீட்டுத் தொகை மற்றும் முதல் அழைப்புத் தொகை செலுத்தத் தவறியதால் முதல் அழைப்பிற்கு பின் அவருடைய பங்குகள் ஒறுப்பிழப்புச் செய்யப்பட்டன.
7.
கஸ்தூரி வரையறு நிறுமம் ரூ.10 மதிப்புள்ள 20,000 நேர்மைப் பங்குகளை ரூ.2 முனைமத்தில் வெளியிட்டது. 30,000 பங்குகளுக்கான விண்ணப்பதாரர்களுக்கு விகித அளவு அடிப்படையில் ஒதுக்கீடு செய்தது. ரூ.3 விண்ணப்பத்தின் மீதும், ரூ.5 ஒதுக்கீட்டின் மீதும் (முனைமம் ரூ.2 உள்பட), ரூ.2 முதல் அழைப்பின் மீதும் மற்றும் ரூ.2 இறுதி அழைப்பின் மீதும் செலுத்தப்பட வேண்டும். சுபின் என்னும் பங்குதாரர் தன்னுடைய 500 பங்குகளுக்கான முதலாவது மற்றும் இறுதி அழைப்பிற்கான தொகையினை கட்டத் தவறினார். அவரது பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன. அதில், 400 பங்குகள் ஒன்று ரூ.8 வீதம் மறுவெளியீடு செய்யப்பட்டன. தேவையான குறிப்பேட்டுப் பதிவினைத் தரவும்
8.
கீர்த்திகா நிறுமம் பங்கொன்று ரூ.10 வீதம் பங்குகளை 10% முனைமத்தில் வெளியிட்டது. தொகையானது விண்ணப்பத்தின் போது ரூ.2, ஒதுக்கீட்டின் போது ரூ.3 (முனைமம் உட்பட), முதல் அழைப்பின் போது ரூ.3, மற்றும் இரண்டாம் மற்றும் இறுதி அழைப்பின் போது ரூ.3 எனச் செலுத்தப்பட வேண்டும்.
பின்வரும் தருணங்களில் பங்குகளை ஒறுப்பிழப்பு செய்வதற்கு தேவையான குறிப்பேட்டுப் பதிவுகளைத் தரவும்
(i) 50 பங்குகளை வைத்திருக்கும் மோகன் என்பவர் இரண்டாம் மற்றும் இறுதி அழைப்புத் தொகையை செலுத்தத் தவறியதால் அவருடைய பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன.
(ii) 50 பங்குகளை வைத்திருக்கும் மோகன் என்பவர் ஒதுக்கீட்டுத் தொகை, முதல் அழைப்பு, இரண்டாம் மற்றும் இறுதி அழைப்புத் தொகை செலுத்தத் தவறியதால் அவருடைய பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன.
(iii) 50 பங்குகளை வைத்திருக்கும் மோகன் என்பவர் ஒதுக்கீட்டுத் தொகை மற்றும் முதல் அழைப்புத் தொகை செலுத்தத் தவறியதால் முதல் அழைப்பிற்கு பின் அவருடைய பங்குகள் ஒறுப்பிழப்புச் செய்யப்பட்டன
9.
மறு வெளியீட்டு இலாபம் மாற்றப்படுவது ______ கணக்கு.
முதலினக் காப்பு
பத்திர முனைமக் கணக்கு
பங்கு ஒறுப்பிழப்பு
முகமதிப்பு
10.
______ முதல் பல்வேறு சிறிய அலகுகளாகப் பிரிக்கப்பட்டிருக்கும்.
நிறுமங்களின்
கூட்டாளிகளின்
தனியாள் வணிகத்தின்
கூட்டாண்மையின்
11.
பங்கு வெளியீட்டின் மூலம் பெறப்படும் பணம் எவ்வாறு அழைக்கப்படுகிறது?
பங்குகள்
பங்கு முதல்
பங்கு விண்ணப்பம்
பங்கு ஒதுக்கீடு
12.
பின்வரும் வாக்கியங்களில் எது தவறானது?
வெளியிடப்பட்ட பங்குமுதல் அங்கீகரிக்கப்பட்ட பங்குமுதலை விட ஒருபோதும் அதிகமாக இருக்கக் கூடாது.
பங்குகள் குறை ஒப்பமாக இருக்கும் நிலையில் வெளியிடப்பட்ட பங்குமுதல், ஒப்பிய பங்குமுதலை விட குறைவாக இருக்கும்
காப்பு முதல் நிறுமத்தை கலைக்கும்போது செலுத்துமாறு அழைப்பு விடுக்கப்படுகிறது.
செலுத்தப்பட்ட பங்குமுதல், அழைக்கப்பட்ட பங்கு முதலின் ஒரு பகுதி ஆகும்
13.
அ) தன்னிச்சையான அமைப்பு
ஆ) பொது முத்திரை
இ) வெளியிட்ட முதல்
ஈ) வரையறு பொறுப்பு
14.
அ) அங்கீகரிக்கப்பட்ட முதல் - ஒதுக்கீடு செய்யப்பட்ட முதல்
ஆ) வெளியிட்ட முதல் - பெயரளவு முதல்
இ) ஒப்பிய முதல் - பதிவு செய்யப்பட்ட முதல்
ஈ) காப்பு முதல் - அழைப்பு விடுக்கப்பட்ட முதல்
15.
அ) பத்திர முனைமம் - பொறுப்புகள் பக்கம்
ஆ) அழைப்பு நிலுவை - சொத்துக்கள் பக்கம்
இ) முதலினக் காப்பு - பொறுப்புகள் பக்கம்
ஈ) பங்கு வெளியீட்டு தள்ளுபடி - சொத்துகள் பக்கம்
16.
கூற்று (A): பிற பங்குகளுக்கு ஏதேனும் பங்காதாயம் வழங்கப்படுவதற்கு முன்பு குறிப்பிட்ட விகிதத்தில் பங்காதாயம் பெறும் உரிமை முன்னுரிமை பங்குதாரர்களுக்கு பங்கு முதலை திருப்பிக் கொடுத்த பிறகே முன்னுரிமை பங்குநர்களுக்கு கொடுக்கப்படும்.
அ) (A) மற்றும் (R) இரண்டும் சரி மேலும் (R) என்பது (A)விற்கு சரியான விளக்கம்
ஆ) (A) மற்றும் (R) இரண்டும் சரி மேலும் (R) என்பது (A)விற்கு சரியான விளக்கமல்ல
இ) (A) சரி ஆனால் (R) தவறு
ஈ) (A) தவறு ஆனால் (R) சரி
17.
1. நிறுமம் தன்னிச்சையான அமைப்பு.
2. இதன் உறுப்பினர்களின் பொறுப்பு வரையறுக்கப்பட்டது.
3. நிறுமம் நீண்ட வாழ்நாள் கொண்டது
அ) அனைத்தும் சரி
ஆ) 1 மற்றும் 2 சரி
இ) 2 மட்டும் சரி
ஈ) 1 மற்றும் 3 சரி
1.
ஒரு நிறுமம் தனது பங்குகளை முகமதிப்பினை விட (பெயரளவு மதிப்பு) அதிக விலைக்கு வெளியிடும் போது அந்தப் பங்குகள் முனைமத்தில் வெளியிடுதல் என்று அழைக்கப்படுகிறது.
2.
1. பங்குதாரர் ஒருவர் ஒதுக்கீட்டு பணத்தையோ அல்லது அழைப்புப் பணத்தையோ செலுத்தத் தவறினால் அவருடைய பங்குகள் ஒறுப்பிழப்பு செய்யப்படும்.
2. ஒறுப்பிழப்பு செய்யும் போது, ஒதுக்கீடு ரத்து செய்யப்படுவதால், அந்த அளவிற்கு செலுத்திய முதல் குறைக்கப்படும். ஒறுப்பிழப்பு செய்ததற்கு பிறகு அந்த நபர் பங்குதாரர் என்ற தகுதியை இழக்கிறார்.
3.
| நாள் | விவரம் | பே. ப.எ. |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கி க/கு (1,40,000 × 3) | ப | 4,20,000 | |||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு | 4,20,000 | ||||
| (விண்ணப்பத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு (1,00,000 × 3) | ப | 3,00,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 3,00,000 | ||||
| (விண்ணப்பத் தொகையை பங்கு முதலுக்கு மாற்றியது) | |||||
| நேர்மைப்பங்கு விண்ணப்பக் க/கு (5,000 × 3) | ப | 15,000 | |||
| வங்கி க/கு | 15,000 | ||||
| (மிகுதியான விண்ணப்பத் தொகை திருப்பியளிக்கப்பட்டது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு (35,000 × 3) | ப | 1,05,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 1,05,000 | ||||
| (மிகுதியான விண்ணப்பத்தொகை ஒதுக்கீட்டிற்கு பயன்படுத்தப்பட்டது) | |||||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு (1,00,000 × 4) | ப | 4,00,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 4,00,000 | ||||
| (பங்கு ஒதுக்கீட்டுத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 2,95,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 2,95,000 | ||||
| (பங்கு ஒதுக்கீட்டுத் தொகை பெற்றது) |
குறிப்பு
| விண்ணப்பித்த பங்குகள் |
ஒதுக்கப்பட்ட பங்குகள் |
விண்ணப்பத் தொகை பெற்றது |
விண்ணப்பத் தொகை | ஒதுக்கீட்டு தொகையில் பகிரப்பட்டது | திருப்பி அனுப்பியது |
|---|---|---|---|---|---|
| 60,000 | 60,000 | 1,80,000 | 1,80,000 | - | - |
| 75,000 | 40,000 | 2,25,000 | 1,20,000 | 1,05,000 | |
| 5,000 | - | 15,000 | - | - | 15,000 |
4.
(அ) அங்கீகரிக்கப்பட்ட முதல்
இது அமைப்பு முறையேட்டின் படி அங்கீகரிக்கப்பட்ட முதல் ஆகும். இது அதிகபட்சமாக முதலாக திரட்ட அனுமதிக்கப்பட்ட தொகை. இதனைப் 'பதிவு செய்யப்பட்ட முதல்' அல்லது 'பெயரளவு முதல்' என்றும் கூறலாம்.
(ஆ) காப்புமுதல்
ஒரு நிறுமம் அதன் கலைப்பின் போது மட்டும் அழைப்பு விடுக்கலாம் என ஒதுக்கி வைத்துள்ள அழைக்கப்பட்ட முதலின் ஒரு பகுதியினை 'காப்பு முதல்' என்று அழைக்கலாம்.
5.
| நாள் | விவரம் | பே. ப.எ |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்கு முதல் க/கு (200 × 10) | ப | 2,000 | |||
| நேர்மைப் பங்கு இறுதி அழைப்பு க/கு (200 × 3) | 600 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (200 × 7) | 1,400 | ||||
| (200 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) | |||||
| வங்கி க/கு (200 × 6) | ப | 1,200 | |||
| பங்கு ஒறுப்பிழப்பு க/கு (200 × 4) | ப | 800 | |||
| நேர்மைப் பங்குமுதல் க/கு (200 × 10) | 2,000 | ||||
| (ஒறுப்பிழப்பு செய்த பங்குகள் மறுவெளியீடு செய்யப்பட்டன) | |||||
| பங்கு ஒறுப்பிழப்பு க/கு (1,400-800) | ப | 600 | |||
| முதலினக் காப்பு க/கு | 600 | ||||
| (பங்கு ஒறுப்பிழப்பு கணக்கு முதலினக் காப்பு கணக்கிற்கு மாற்றப்பட்டது) |
6.
1) இறுதி அழைப்புத் தொகை செலுத்தப்படாத போது:
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்கு முதல் க/கு (50x10) | ப | 500 | |||
| நேர்மைப்பங்கு இரண்டாம் மற்றும் இறுதி அழைப்புக் க/கு(50x3) | 150 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (50x7) | 350 | ||||
| (50 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) |
குறிப்பு: முனைமத் தொகை நிறுமத்தால் பெறப்பட்டதால் முனைமத் தொகையை இரத்து செய்தல் கூடாது.
2) ஒதுக்கீட்டுத் தொகை, முதல் அழைப்பு, இரண்டாம் அழைப்பு மற்றும் இறுதி அழைப்புத் தொகை பெறப்படாத போது
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்கு முதல் க/கு (50x10) | ப | 500 | |||
| பத்திர முனைமக் க/கு (50x1) | ப | 50 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டுக் க/கு (50x3) | 150 | ||||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (50x3) | 150 | ||||
| நேர்மைப் பங்கு இரண்டாம் மற்றும் இறுதி அழைப்பு க/கு (50x3) | 150 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (50x2) | 100 | ||||
| (50 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) |
3) ஒதுக்கீட்டுத் தொகை மற்றும் அழைப்புத் தொகை பெறப்படாத போது
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்கு முதல் க/கு (50x7) | ப | 350 | |||
| பத்திர முனைமக் க/கு (50x1) | ப | 50 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டுக் க/கு (50x3) | 150 | ||||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (50x3) | 150 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (50x2) | 100 | ||||
| (50 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) |
7.
கஸ்தூரி வரையறு நிறுமத்தின் ஏடுகளில் குறிப்பேட்டுப்பதிவுகள்
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கி க/கு (30,000x3) | ப | 90,000 | |||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு | 90,000 | ||||
| (30,000 பங்குகளுக்கு விண்ணப்பப் பணம் பெறப்பட்டது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு (20,000x3) | ப | 60,000 | |||
| நேர்மைப் பங்கு முதல் க/கு | 60,000 | ||||
| (விண்ணப்பத் தொகை பங்கு, முதலுக்கு மாற்றப்பட்டது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு (10,000x3) | ப | 30,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 30,000 | ||||
| (மிகுதியான பங்கு விண்ணப்பத் தொகை ஒதுக்கீட்டிற்கு சரி செய்யப்பட்டது) | |||||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு (20,000x5) | ப | 1,00,000 | |||
| நேர்மைப் பங்கு முதல் க/கு (20,000x3) | 60,000 | ||||
| பத்திர முனைமக் க/கு (20,000x2) | 40,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு (1,00,000-30,000) | ப | 70,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 70,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (20,000x2) | ப | 40,000 | |||
| நேர்மைப் பங்கு முதல் க/கு | 40,000 | ||||
| (முதல் அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு (20,000-500)x2 | ப | 39,000 | |||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு | 39,000 | ||||
| (19,500 பங்குகளுக்குரிய முதல் அழைப்பு தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு இறுதி அழைப்பு க/கு (20,000x2) | ப | 40,000 | |||
| நேர்மைப் பங்கு முதல் க/கு | 40,000 | ||||
| (இறுதி அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு (19,500x2) | ப | 39,000 | |||
| நேர்மைப் பங்கு இறுதி அழைப்புக் க/கு | 39,000 | ||||
| (19,500 பங்குகளுக்குரிய இறுதி அழைப்புத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு முதல் க/கு (500x10) | ப | 5,000 | |||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (500x2) | 1,000 | ||||
| நேர்மைப் பங்கு இறுதி அழைப்பு க/கு (500x2) | 1,000 | ||||
| நேர்மைப் பங்கு ஒறுப்பிழப்பு க/கு (500x6) | 3,000 | ||||
| (முதல் மற்றும் இறுதி அழைப்புத் தொகை செலுத்தாததால் 500 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) | |||||
| வங்கி க/கு (400x8) | ப | 3,200 | |||
| நேர்மைப் பங்கு ஒறுப்பிழப்பு க/கு (400x2) | ப | 800 | |||
| நேர்மைப் பங்கு முதல் க/கு (400x10) | 4,000 | ||||
| (400 பங்குகள் மறுவெளியீடு செய்யப்பட்டன) | |||||
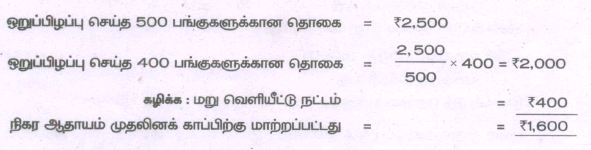
| நேர்மைப் பங்கு ஒறுப்பிழப்பு க/கு | ப | 1,600 | |||
| முதலினக் காப்பு க/கு | 1,600 | ||||
| (ஒறுப்பிழப்பு செய்த 400 பங்குகளை மறுவெளியீடு செய்ததில் கிடைத்த இலாபம் முதலினக் காப்பிற்கு மாற்றப்பட்டது) |
குறிப்பு:
8.
| நாள் | விவரம் | பே. ப.எ |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்குமுதல் க/கு (50 x 10) | ப | 500 | |||
| நேர்மைப் பங்கு இரண்டாம் மற்றும் இறுதி அழைப்பு க/கு (50 x3) | 150 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (50 x 7) | 350 | ||||
| (50 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) |
குறிப்பு: முனைமத் தொகை நிறுமத்தால் பெறப்பட்டதால் முனைமத் தொகையை இரத்து செய்தல் கூடாது.
| நாள் | விவரம் | பே. ப.எ |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்கு முதல் க/கு (50 x 10) | ப | 500 | |||
| பத்திர முனைமக் க/கு (50 x 1) | ப | 50 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டுக் க/கு (50 x 3) | 150 | ||||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (50 x 3) | 150 | ||||
| நேர்மைப் பங்கு இரண்டாம் மற்றும் இறுதி அழைப்பு க/கு (50 x 3) | 150 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (50 x 2) | 100 | ||||
| (50 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) |
| நாள் | விவரம் | பே. ப.எ |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| நேர்மைப் பங்குமுதல் க/கு (50 x 7) | ப | 350 | |||
| பத்திர முனைமக் க/கு (50 x 1) | ப | 50 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டுக் க/கு (50 x 3) | 150 | ||||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (50 x 3) | 150 | ||||
| பங்கு ஒறுப்பிழப்பு க/கு (50 x 2) | 100 | ||||
| (50 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) |
9.
(a)
முதலினக் காப்பு
10.
(a)
நிறுமங்களின்
11.
(b)
பங்கு முதல்
12.
(b)
பங்குகள் குறை ஒப்பமாக இருக்கும் நிலையில் வெளியிடப்பட்ட பங்குமுதல், ஒப்பிய பங்குமுதலை விட குறைவாக இருக்கும்
13.
இ) வெளியிட்ட முதல்
காரணம்: வாங்குவதற்கென வெளியிடப்பட்ட அங்கீகரித்த முதலின் ஒரு பகுதி வெளியிட்ட முதல் ஆகும். மற்ற மூன்றும் நிறுமத்தின் பண்புகள் ஆகும்.
14.
ஈ) காப்பு முதல் - அழைப்பு விடுக்கப்பட்ட முதல்
15.
ஆ) அழைப்பு நிலுவை - சொத்துக்கள் பக்கம்
16.
இ) (A) சரி ஆனால் (R) தவறு
17.
அ) அனைத்தும் சரி

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
