
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 23/10/2019
நிதிநிலை அறிக்கை பகுப்பாய்வு
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
ஒப்பீட்டு அறிக்கை தயாரிப்பில் உள்ள படிநிலைகளை விளக்கவும்.
2.
ரொக்க ஓட்ட பகுப்பாய்வு குறித்து சிறு குறிப்பு வரைக.
3.
பின்வரும் விவரங்களைக் கொண்டு, முல்லை வரையறு நிறுமத்தின் போக்கு சதவீதங்களைக் கணக்கிடவும்.
| விவரம் | ரூ.இலட்சங்களில் | ||
|---|---|---|---|
| 2015-16 | 2016-17 | 2017-18 | |
| விற்பனை மூலம் பெற்ற வருவாய் | 100 | 120 | 160 |
| இதர வருமானம் | 20 | 24 | 20 |
| செலவுகள் | 20 | 14 | 40 |
| வருமானவரி | 30% | 30% | 30% |
4.
பின்வரும் விவரங்களிலிருந்து மணி மற்றும் கனி நிறுமங்களின் 2019 மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டிற்கான பொது அளவு வருமான அறிக்கையைத் தயார் செய்யவும்.
| விவரம் | மணி நிறுமம் | கனி நிறுமம் |
|---|---|---|
| ரூ. | ரூ. | |
| விற்பனை மூலம் பெற்ற வருவாய் | 2,00,000 | 2,50,000 |
| இதர வருமானம் | 30,000 | 25,000 |
| செலவுகள் | 1,10,000 | 1,25,000 |
5.
பின்வரும் விவரங்களிலிருந்து அப்துல் வரையறு நிறுமத்தின் ஒப்பீட்டு வருமான அறிக்கையை தயார் செய்யவும்.
| விவரம் | 2015-16 ரூ. |
2016-17 ரூ. |
|---|---|---|
| விற்பனை மூலம் பெற்ற வருவாய் | 3,00,000 | 3,60,000 |
| இதர வருமானம் | 1,00,000 | 60,000 |
| செலவுகள் | 2,00,000 | 1,80,000 |
| வருமான வரி | 30% | 30% |
6.
மரியா வரையறு நிறுமத்தின் 2018, மார்ச் 31 ஆம் நாளைய பொது அளவு இருப்புநிலைக்குறிப்பு தயார் செய்யவும்.
| விவரம் | 2018, மார்ச் 31 |
|---|---|
| ரூ. | |
| I. பங்குமூலதனம் மற்றும் பொறுப்புகள் | |
| பங்குதாரர் நிதி | 4,00,000 |
| நீண்ட காலப் பொறுப்புகள் | 3,20,000 |
| நடப்புப் பொறுப்புகள் | 80,000 |
| மொத்தம் | 8,00,000 |
| II. சொத்துகள் | |
| நிலைச் சொத்துகள் | 6,00,000 |
| நடப்புச் சொத்துகள் | 2,00,000 |
| மொத்தம் | 8,00,000 |
7.
ஒரு பொது அளவு இருப்புநிலைக் குறிப்பில், நீண்டகாலச் சொத்துகளின் சதவீதம் 75 எனில், நடப்புச் சொத்துகளின் சதவீதம் எவ்வளவு?
175
125
25
100
8.
ஒரு வரையறு நிறுமத்தின் விற்பனை ரூ.1,25,000 லிருந்து ரூ.1,50,000க்கு அதிகரித்துள்ளது. இது ஒப்பீட்டு வருமான அறிக்கையில் எவ்வாறு தோன்றுகிறது?
+20%
+120%
-120%
-20%
9.
நிதி என்னும் சொல் குறிப்பிடுவது_____.
நடப்புப் பொறுப்புகள்
நடைமுறை முதல்
நிலைச் சொத்துகள்
நீண்டகாலச் சொத்துகள்
10.
பின்வருவனவற்றில் எது நிதிநிலைப் பகுப்பாய்வின் ஒரு கருவி அல்ல?
போக்குப் பகுப்பாய்வு
பொது அளவு அறிக்கை
ஒப்பீட்டு அறிக்கை
நிர்ணயிக்கப்பட்ட அடக்கவிலையியல்
11.
நிதிநிலை அறிக்கைகள் வெளிக்காட்டாதது.
பணம்சாரா தகவல்கள்
கடந்தகால தகவல்கள்
குறுகிய கால தகவல்கள்
நீண்டகால தகவல்கள்
12.
நிதிநிலை அறிக்கைகள் பகுப்பாய்வின் பின்வரும் எந்த கருவி பல்வேறு ஆண்டுகளுக்கான விவரங்களை பகுப்பாய்வு செய்வதற்கு ஏற்புடையதாகும்?
ரொக்க ஓட்ட பகுப்பாய்வு
பொது அளவு அறிக்கை
ஒப்பீட்டு அறிக்கை
போக்கு ஆய்வு
13.
இருப்புநிலைக் குறிப்பு, வணிக நிறுவனத்தின் நிதிநிலை பற்றிய ________ தகவல்களை வழங்குகிறது.
ஒரு காலக்கட்டத்திற்கு மேலான
ஒரு குறிப்பிட்ட நாளுக்குரிய
ஒரு குறிப்பிட்ட காலத்திற்கான
குறிப்பிட்ட கணக்காண்டிற்குரிய
14.
கிடைமட்ட பகுப்பாய்வு என்றால் என்ன?
15.
நிதிநிலை அறிக்கை பகுப்பாய்வின் பொருள் எழுதுக.
16.
ராஜா நிறுமத்தின் பின்வரும் தகவல்களிலிருந்து 2017, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய பொது அளவு வருமான அறிக்கையைத் தயார் செய்யவும்.
| விவரம் | 2016-17 |
|---|---|
| ரூ. | |
| விற்பனை மூலம் பெற்ற வருவாய் | 4,50,000 |
| இதர வருமானம் | 67,500 |
| செலவுகள் | 1,35,000 |
17.
டேனியல் நிறுமத்தின் பின்வரும் தகவல்களிலிருந்து, ஒப்பீட்டு வருமான அறிக்கையைத் தயார் செய்யவும்
| விவரம் | 2015-16 ரூ. |
2016-17 ரூ. |
|---|---|---|
| விற்பனை மூலம் பெற்ற வருவாய் | 40,000 | 50,000 |
| இயக்கச் செலவுகள் | 25,000 | 27,500 |
| வருமான வரி % (வரிக்கு முன்னர் உள்ள இலாபத்தில்) | 30 | 30 |
18.
போக்குப் பகுப்பாய்வு எப்போது இதர பகுப்பாய்வு கருவிகளை விட ஏற்புடையதாகும்?
19.
நடைமுறை முதல் என்றால் என்ன?
20.
21.
ஒப்பீட்டு அறிக்கை
22.
இந்திய நிறுமச் சட்டம்
23.
நிதிநிலை அறிக்கைகள்
24.
வருமான அறிக்கை
1.
ஒப்புநோக்கு அறிக்கை ஐந்து பத்திகளைக் கொண்டது. ஒப்புநோக்கு அறிக்கைகள் தயாரிக்கப்படும் போது பின்பற்ற வேண்டிய நிலைகள் பின்வருமாறு:
1) பத்தி 1: இந்தப் பத்தியில் வருமான அறிக்கை மற்றும் இருப்புநிலைக்குறிப்பில் உள்ள விவரங்கள் பதியப்படும்.
2) பத்தி 2: முதல் ஆண்டிற்கான தொகையைப் பதிவு செய்யவும்.
3) பத்தி 3: இரண்டாம் ஆண்டிற்கான தொகையைப் பதிவு செய்யவும்.
4) பத்தி 4: முதலாண்டு தொகைக்கும் இரண்டாமாண்டு தொகைக்கும் இடையேயான வேறுபாட்டினைக் காட்டவும். 2-ம் ஆண்டில் மதிப்பு அதிகரித்திருந்தால் கூட்டல் அடையாளமும் மதிப்பு குறைந்திருந்தால் கழித்தல் அடையாளமும் இட வேண்டும்.
5) பத்தி 5:4-ஆம் பத்தியில் கொடுக்கப்பட்டுள்ள தொகையினை இரண்டாம் பத்தியில் (முதல் ஆண்டு தொகை) கொடுக்கப்பட்டுள்ள தொகையுடன் வகுத்து (கூடும் அல்லது குறையும் தொகை) 4-ஆம் பத்தியின் தொகைக்கான கூடும் அல்லது குறையும் சதவீதத்தினைக் காட்டவும்.
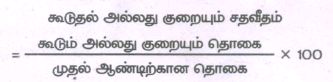
2.
1) ரொக்க ஓட்ட பகுப்பாய்வு என்பது ரொக்க ஓட்ட அறிக்கை தயாரிப்பதைக் குறிக்கும். இது ஒரு குறிப்பிட்ட காலத்தில் உள்வரும் மற்றும் வெளிச் செல்லும் ரொக்கம் மற்றும் ரொக்கத்திற்கு சமமானவைகளை வெளிப்படுத்தும்.
2) ரொக்கம் என்பது கை ரொக்கம் மற்றும் வங்கியில் உள்ள கேட்பு வைப்புகளை உள்ளடக்கியது.
3) ரொக்கத்திற்கு சமமானவைகள் என்பது குறுகிய காலத்தில் அதிக நட்டமில்லாமல் ரொக்கமாக மாற்றக்கூடிய குறுகிய கால முதலீடுகளைக் குறிக்கும்.
4) ரொக்க ஓட்டப் பகுப்பாய்வு வணிக நிறுவனத்தின் நீர்மைத்தன்மை மற்றும் கடன் தீர்க்கும் திறன் விகிதங்கள் கணக்கிடுவதற்கு உதவிகரமானதாக இருக்கிறது.
3.
| விவரம் | ரூ.இலட்சங்களில் | போக்கு சதவீதங்கள் | ||||
|---|---|---|---|---|---|---|
| 2015-16 | 2016-17 | 2017-18 | 2015-16 | 2016-17 | 2017-18 | |
| விற்பனை மூலம் பெற்ற வருவாய் | 100 | 120 | 160 | 100 | 120 | 160 |
| கூட்டுக: இதர வருமானம் | 20 | 24 | 20 | 100 | 120 | 100 |
| மொத்த வருமானங்கள் | 120 | 144 | 180 | 100 | 120 | 150 |
| கழிக்க: செலவுகள் | 20 | 14 | 40 | 100 | 70 | 200 |
| வரிக்கு முன்னர் உள்ள இலாபம் | 100 | 130 | 140 | 100 | 130 | 140 |
| கழிக்க: வருமானவரி 30% | 30 | 39 | 42 | 100 | 130 | 140 |
| வரிக்கு பின்னர் உள்ள இலாபம் | 70 | 91 | 98 | 100 | 130 | 140 |
4.
| விவரம் | மணி நிறுமம் | கனி நிறுமம் | ||
|---|---|---|---|---|
| தொகை | விற்பனை மூலம் பெற்ற வருவாயில் சதவீதம் |
தொகை | விற்பனை மூலம் பெற்ற வருவாயில் சதவீதம் |
|
| ரூ. | ரூ. | |||
| விற்பனை மூலம் பெற்ற வருவாய் | 2,00,000 | 100 | 2,50,000 | 100 |
| கூட்டுக: இதர வருமானம் | 30,000 | 15 | 25,000 | 10 |
| மொத்த வருவாய் | 2,30,000 | 115 | 2,75,000 | 110 |
| கழிக்க: செலவுகள் | 1,10,000 | 55 | 1,25,000 | 50 |
| வரிக்கு முன்னர் உள்ள இலாபம் | 1,20,000 | 60 | 1,50,000 | 60 |
5.
| விவரம் | 2015-16 | 2016-17 | தொகையின் கூடுதல் (+) அல்லது குறைவு (-) |
சதவீதத்தின் கூடுதல் (+) அல்லது குறைவு (-) |
|---|---|---|---|---|
| ரூ. | ரூ. | ரூ. | ||
| விற்பனை மூலம் பெற்ற வருவாய் | 3,00,000 | 3,60,000 | +60,000 | +20 |
| கூட்டுக: இதர வருமானங்கள் | 1,00,000 | 60,000 | –40,000 | –40 |
| மொத்த வருமானங்கள் | 4,00,000 | 4,20,000 | +20,000 | +5 |
| கழிக்க: செலவுகள் | 2,00,000 | 1,80,000 | –20,000 | –10 |
| வரிக்கு முன் இலாபம் | 2,00,000 | 2,40,000 | +40,000 | +20 |
| கழிக்க: வருமானவரி 30% | 60,000 | 72,000 | +12,000 | +20 |
| வரிக்கு பின்னர் உள்ள இலாபம் | 1,40,000 | 1,68,000 | +28,000 | +20 |
6.
| விவரம் | தொகை | மொத்த சொத்துகளில் சதவீதம் |
|---|---|---|
| ரூ. | ||
| I. பங்குமூலதனம் மற்றும் பொறுப்புகள் | ||
| பங்குதாரர் நிதி | 4,00,000 | 50 |
| நீண்ட காலப் பொறுப்புகள் | 3,20,000 | 40 |
| நடப்புப் பொறுப்புகள் | 80,000 | 10 |
| மொத்தம் | 8,00,000 | 100 |
| II. சொத்துகள் | ||
| நிலைச் சொத்துகள் | 6,00,000 | 75 |
| நடப்புச் சொத்துகள் | 2,00,000 | 25 |
| மொத்தம் | 8,00,000 | 100 |
7.
(c)
25
8.
(a)
+20%
9.
(b)
நடைமுறை முதல்
10.
(d)
நிர்ணயிக்கப்பட்ட அடக்கவிலையியல்
11.
(a)
பணம்சாரா தகவல்கள்
12.
(d)
போக்கு ஆய்வு
13.
(b)
ஒரு குறிப்பிட்ட நாளுக்குரிய
14.
1) பல ஆண்டுகளுக்கான தொகைகளைப் பகுப்பாய்வு செய்வதற்கு எடுத்துக் கொண்டால், அப்பகுப்பாய்வு கிடைமட்ட பகுப்பாய்வு என்றழைக்கப்படும்.
2) பொதுவாக, ஒரு ஆண்டானது அடிப்படை ஆண்டாக எடுத்துக் கொள்ளப்பட்டு பிற ஆண்டுகளுடனான தொகை அடிப்படை ஆண்டுடன் ஒப்பீடு செய்யப்படுகிறது.
3) ஒப்பீடு அறிக்கைகள், மற்றும் போக்கு சதவீதங்கள் போன்றவை கிடைமட்ட பகுப்பாய்விற்கான எடுத்துக்காட்டுகள் ஆகும்.
15.
நிதிநிலை அறிக்கையில் காணப்படும் பல்வேறு விவரங்களுக்கிடையேயான தொடர்புகளை கண்டறிந்து, மதிப்பிட்டு ஒப்பீடு செய்வதே நிதிநிலை அறிக்கை பகுப்பாய்வு ஆகும். இது வணிக நிறுவனத்தின் செயல்பாடுகளையும், நிதி நிலையையும் புரிந்து கொள்வதற்கு வழி செய்கிறது.
16.
| விவரம் | தொகை ரூ. |
சதவீதத்தின் கூடுதல் (+) அல்லது குறைவு (-) |
|---|---|---|
| விற்பனை மூலம் பெற்ற வருவாய் | 4,50,000 | 100 |
| கூட்டுக: இதர வருமானம் | 67,500 | 15 |
| மொத்த வருவாய் | 5,17,500 | 115 |
| கழிக்க: செலவுகள் | 1,35,000 | 30 |
| வரிக்கு முன்னர் உள்ள இலாபம் | 3,82,500 | 85 |
குறிப்பு:
பிற வருமானத்திற்கான சதவீதம் கணக்கிடுதல் \(=\frac {67,500}{4,50,000}\times {100}=15\%\)
மொத்த வருவாய்க்கான சதவீதம் கணக்கிடுதல் \(=\frac {5,17,500}{4,50,000}\times {100}=115\%\)
செலவுகளுக்கான சதவீதம் கணக்கிடுதல் \(=\frac {1,35,000}{4,50,000}\times {100}=30\%\)
வரிக்கு முன்னர் உள்ள இலாபத்தில் சதவீதம் கணக்கிடுதல் \(=\frac {3,82,500}{4,50,000}\times {100}=85\%\)
17.
| விவரம் | 2015-16 ரூ. |
2015-16 ரூ. |
தொகையின் கூடுதல் (+) அல்லது குறைவு (-) |
சதவீதத்தின் கூடுதல் (+) அல்லது குறைவு (-) |
|---|---|---|---|---|
| விற்பனை மூலம் பெற்ற வருவாய் | 40,000 | 50,000 | +10,000 | +25 |
| கழிக்க: இயக்க செலவுகள் | 25,000 | 27,000 | +2,500 | +10 |
| வரிக்கு முன் இலாபம் | 15,000 | 22,500 | +7,500 | +50 |
| கழிக்க: வருமான வரி | 4,500 | 6,700 | +2,250 | +50 |
| வரிக்கு பின்னர் உள்ள இலாபம் | 10,500 | 15,750 | +5,250 | +50 |
குறிப்பு:வருமான வரி கணக்கீடு
2015-16 15,000 x\(\frac {30}{100}=4,500\)
2016-17 22,500 x\(\frac {30}{100}=6,750\)
18.
1) போக்குப் பகுப்பாய்வு என்பது ஒரு காலக்கட்டத்திற்கு மேல் உள்ள தொகைகளின் இயக்கத்தை ஆய்வு செய்வதாகும்.
2) போக்கு என்பது வளர்ந்து வரும் போக்காகவோ அல்லது குறைந்து செல்லும் அல்லது முறையற்ற போக்காகவோ இருக்கலாம்.
3) இரண்டு ஆண்டுகளுக்கு மேலாக உள்ள தகவல்களை பகுப்பாய்வு செய்ய ஒப்பீட்டு அளவு அறிக்கை முறையை பயன்படுத்துவது கடினமானதாகும். எனவே, போக்குப் பகுப்பாய்வு பயன்படுத்தப்படலாம்.
19.
"நிதி" என்பது நடைமுறை முதலைக் குறிப்பதாகும். நடைமுறை முதல் என்பது நடப்புப் பொறுப்புகளை விட அதிகமாக உள்ள நடப்புச் சொத்துகளைக் குறிப்பதாகும். ஓட்டம் என்பது இயக்கம் என்பதைக் குறிக்கும்.
20.
21.
நிகர உயர்வு மற்றும் குறைவு
22.
2013, பிரிவு 129 (1)
23.
வியாபாரத்தின் இயக்க முடிவுகள்
24.
வியாபாரக் கணக்கு

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
