
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 14/11/2019
கணக்குப்பதிவியல் அரையாண்டு
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
குப்தா நிறுமத்தின் பின்வரும் இருப்புநிலைகுறிப்பிலிருந்து 2016 மார்ச் 31 மற்றும் 2017 மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய ஒப்பீட்டு இருப்புநிலைக் குறிப்பினை தயார் செய்யவும்.
| விவரம் | 2016, மார்ச் 31 | 2017, மார்ச் 31 | |
|---|---|---|---|
| ரூ. | ரூ. | ||
| I | பங்கு மூலதனம் மற்றும் பொறுப்புகள் | ||
| பங்குதாரர் நிதி | 2,00,000 | 5,20,000 | |
| நீண்டகாலப் பொறுப்புகள் | 1,00,000 | 1,20,000 | |
| நடப்புப் பொறுப்புகள் | 50,000 | 60,000 | |
| மொத்தம் | 3,50,000 | 7,00,000 | |
| II | சொத்துகள் | ||
| நிலைச் சொத்துகள் | 2,00,000 | 4,00,000 | |
| நடப்புச் சொத்துகள் | 1,50,000 | 3,00,000 | |
| மொத்தம் | 3,50,000 | 7,00,000 |
2.
3.
மீனாட்சி வரையறு நிறுமம் ஒன்று ரூ.10 முகமதிப்புடைய 100 சாதாரணப் பங்குகளின் மீது ரூ.10 மட்டும் அழைப்பு விடுத்திருந்த நிலையில் இறுதி அழைப்பான ரூ.2 செலுத்தாத காரணத்தினால் ஒறுப்பிழைப்பு செய்தனர். இவ்வொறுப்பிழப்பு செய்த பங்குகள் பங்கொன்று ரூ.7 வீதம் முழுவதும் செலுத்தப்பட்டவைகளாக வெளியிடப்பட்டன. தேவையான பதிவுகளை நிறுமத்தின் குறிப்பேட்டில் தருக.
4.
மோகன்ராஜ், நாகராஜ், பாக்கியராஜ் என்ற கூட்டாளிகள் 5 : 3 : 2 எனும் விகிதத்தில் இலாப நட்டங்கள் பகிர்ந்து வந்தனர். 31.12.2014 அன்று நிறுவன ஏடுகளில் காப்பு நிதி ரூ.30,000 மற்றும் பகிர்ந்து தரா நட்டம் ரூ.20,000 உள்ளன. பாக்கியராஜ் 1.1.2015 அன்று விலகினார். காப்பு நிதி, பகிர்ந்து தரா நட்டம் ஆகியவற்றை பழைய கூட்டாளிகளின் கணக்குகளுக்கு மாற்றுவதற்கான குறிப்பேட்டுப் பதிவுகள் தருக.
5.
கோயம்புத்தூர் பொழுதுபோக்கு மன்றத்தின் 2018, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கு பின்வருமாறு:
| பெறுதல்கள் | ரூ. | ரூ. | செலுத்தல்கள் | ரூ. |
|---|---|---|---|---|
| இருப்பு கீ/கொ | அறைகலன் | 15,000 | ||
| கையிரொக்கம் | 9,000 | எழுதுபொருள்கள் | 2,400 | |
| சந்தா | முதலீடு | 12,500 | ||
| 2018-2019 | 12,500 | அஞ்சல் செலவுகள் | 1,000 | |
| 2019-2020 | 400 | 12,900 | இருப்பு கீ/இ | |
| பொழுதுபோக்கு மூலமாக பெற்ற வருமானம் | 12,000 | கையிரொக்கம் | 3,500 | |
| பல்வகை வரவுகள் | 500 | |||
| 34,400 | 34,400 |
கூடுதல் தகவல்கள்:
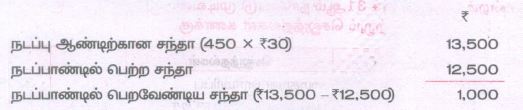
1) மன்றத்தில் 450 உறுப்பினர்கள் உள்ளனர். அவர்கள் ஒவ்வொருவரும் ஆண்டு சந்தா ரூ.30 செலுத்துகின்றனர்.
2) எழுதுபொருள்கள் இருப்பு 2018, மார்ச் 31ல் ரூ.300 மற்றும் 2019, மார்ச் 31-ல் ரூ.500
3) 2018, ஏப்ரல் 1 அன்று முதல் நிதி ரூ.9,300
2019, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்கான வருவாய் மற்றும் செலவினக் கணக்கையும், அந்நாளைய இருப்புநிலைக் குறிப்பையும் தயாரிக்கவும்.
6.
அமீர் மற்றும் ராஜா என்ற கூட்டாளிகளின் இலாபப் பகிர்வு விகிதம் 3 : 2 : 2018, டிசம்பர் 31 ஆம் நாளைய அவர்களின் இருப்புநிலைக் குறிப்பு பின்வருமாறு:
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துக்கள் | ரூ. |
|---|---|---|---|---|
| முதல் கணக்குகள்: | இயந்திரம் | 60,000 | ||
| அமீர் | 80,000 | அறைகலன் | 40,000 | |
| இராஜா | 70,000 | 1,50,000 | கடனாளிகள் | 30,000 |
| காப்பு நிதி | 15,000 | சரக்கிருப்பு | 10,000 | |
| கடனீந்தோர் | 35,000 | முன்கூட்டிச் செலுத்திய காப்பீடு | 40,000 | |
| வங்கி ரொக்கம் | 20,000 | |||
| 2,00,000 | 2,00,000 |
ரோஹித் என்பவர் புதிய கூட்டாளியாகச் சேர்க்கப்பட்டார். அவர் எதிர்கால இலாபத்தில் தன்னுடைய 1/5 பங்கிற்காக ரூ.30,000 முதலாகக் கொண்டு வந்தார். அவர் நற்பெயரில் தன்னுடைய பங்காக ரூ.10,000 கொண்டுவந்தார்.
பின்வருமாறு மறுமதிப்பீடு செய்யப்பட்டது.
(i) சரக்கிருப்பின் மதிப்பு ரூ.14,000 ஆக அதிகரிக்கப்பட்டது
(ii) அறைகலன் மீது 5% தேய்மானம் நீக்கப்பட வேண்டும்
(iii) இயந்திரம் மதிப்பு ரூ.80,000 ஆக மறுமதிப்பீடு செய்யப்பட்டது
தேவையான பேரேட்டு கணக்குகள் தயார் செய்து சேர்ப்பிற்கு பின் உள்ள இருப்புநிலைக் குறிப்பினைத் தயார் செய்யவும்.
7.
பின்வரும் விவரங்களைக் கொண்டு நடப்பு விகிதம் மற்றும் நீர்மை விகிதத்தைக் கணக்கிடுக.
| ரூ. | ரூ. | ||
| ரொக்கம் | 5,000 | கடனாளிகள் | 29,000 |
| பெறுதற்குரிய மாற்று சீட்டுகள் | 5,000 | குறுகிய கால முதலீடுகள் | 15,000 |
| சரக்கிருப்பு | 52,000 | முன்கூட்டிச் செலுத்திய செலவினங்கள் | 2,000 |
| கடனீந்தோர் | 36,000 | முன்கூட்டிச் செலுத்திய செலவினங்கள் | 2,000 |
| செலுத்த வேண்டிய செலவினங்கள் | 8,000 | செலுத்தற்குரிய மாற்று சீட்டுகள் | 10,000 |
8.
அன்பு என்பவர் ஒரு கூட்டாண்மை நிறுவனத்தின் கூட்டாளி, கூட்டாண்மை ஒப்பாவணத்தின்படி எடுப்புகள் மீது வட்டி ஆண்டுக்கு 12% கணக்கிடப்படுகிறது. 2018, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டில் அவருடைய எடுப்புகள் பின்வருமாறு:
| நாள் | ரூ. |
|---|---|
| மார்ச் 1 | 8,000 |
| ஜூன் 1 | 6,000 |
| செப்டம்பர் 1 | 4,000 |
| டிசம்பர் 1 | 3,000 |
பெருக்குத் தொகை முறையைப் பயன்படுத்தி எடுப்புகள் மீது வட்டி கணக்கிடவும்
9.
ஒரு கூட்டண்மை நிறுவனத்தில் கண்ணன், ரஹிம் மற்றும் ஜான் என்ற கூட்டாளிகள் தங்கள் இலாபம் மற்றும் நட்டங்களை 5:3:2 என்ற விகிதத்தில் பகிர்ந்து வந்தனர். 2017, டிசம்பர் 31 ஆம் நாளைய இருப்புநிலைக் குறிப்பு பின்வருமாறு
| பொறுப்புகள் | ரூ | ரூ | சொத்துகள் | ரூ |
|---|---|---|---|---|
| முதல் கணக்குகள்: | கட்டடம் | 90,000 | ||
| கண்ணன் | 1,00,000 | இயந்திரம் | 60,000 | |
| ரஹிம் | 80,000 | கடனாளிகள் | 30,000 | |
| ஜான் | 40,000 | 2,20,000 | சரக்கிருப்பு | 20,000 |
| தொழிலாளர் ஈட்டு நிதி | 30,000 | வங்கி ரொக்கம் | 50,000 | |
| கடனீந்தோ | 20,000 | இலாபநட்டக் க/கு (நட்டம்) | 20,000 | |
| 2.70,000 | 2,70,000 |
ஜான் 2018, ஜனவரி 1 அன்று பின்வரும் நிபந்தனைகளுக்குட்பட்டு கூட்டாண்மையிலிருந்து விலகினார்.
(i) கட்டடத்தின் மீது 10% மதிப்பேற்றம் செய்யப்பட்டது.
(ii) சரக்கிருப்பு மதிப்பு 5% குறைக்க வேண்டும்.
(iii) ரூ.1,000 வாராக்கடன் ஒதுக்கு உருவாக்க வேண்டும்.
(iv) பதிவுறா பொறுப்பு ரூ.8,000 என கண்டறியப்பட்டது.
(v) விலகும் கூட்டாளிக்குரியதொகை உடனடியாகச் செலுத்தப்பட்டது.
மறுமதிப்பீட்டுக் கணக்கு, கூட்டாளிகள் முதல் கணக்கு மற்றும் விலகலுக்குப் பின் நிறுவனத்தின் இருப்புநிலைக் குறிப்பு தயாரிக்கவும்.
10.
மரியா வரையறு நிறுமத்தின் 2018, மார்ச் 31 ஆம் நாளைய பொது அளவு இருப்புநிலைக்குறிப்பு தயார் செய்யவும்.
| விவரம் | 2018, மார்ச் 31 |
|---|---|
| ரூ. | |
| I. பங்குமூலதனம் மற்றும் பொறுப்புகள் | |
| பங்குதாரர் நிதி | 4,00,000 |
| நீண்ட காலப் பொறுப்புகள் | 3,20,000 |
| நடப்புப் பொறுப்புகள் | 80,000 |
| மொத்தம் | 8,00,000 |
| II. சொத்துகள் | |
| நிலைச் சொத்துகள் | 6,00,000 |
| நடப்புச் சொத்துகள் | 2,00,000 |
| மொத்தம் | 8,00,000 |
11.
பின்வரும் நடவடிக்கைகளை Tally-ல் பதிவு செய்யவும்.
(1) ரூ. 4,00,000 முதலுடன் தேவி தொழில் தொடங்கினர்.
(2) இந்தியன் வங்கியில் கணக்கு துவங்கப்பட்டு ரூ. 60,000 செலுத்தியது.
(3) ரொக்கத்திற்கு அறைகலன் வாங்கியது ரூ. 15,000
(4) சுமதியிடம் இருந்து கடனுக்கு சரக்கு வாங்கியது ரூ. 50,000
(5) ரொக்க விற்பனை மேற்கொண்டது ரூ. 10,000
(6) இராஜாவிடம் சரக்கு கொள்முதல் செய்து காசோலை மூலம் செலுத்தியது ரூ. 5000.
(7) அருணுக்கு கடனாக விற்ற சரக்கு ரூ. 70,000.
(8) அலுவலக செலவிற்காக வங்கியிலிருந்து பணம் எடுத்தது ரூ. 25,000
(9) சுமதிக்கு காசோலை மூலம் பகுதி தொகை செலுத்தியது ரூ. 30,000
(10) அருண் பகுதி தொகையாக செலுத்திய ரொக்கம் ரூ. 10,000
(11) பணியாளர்களுக்கு மின்னணு பரிமாற்றம் மூலம் வழங்கப்பட்ட சம்பளம் ரூ. 36,000
(12) கொள்முதல் மீதான தூக்குக் கூலி ரொக்கமாக செலுத்தியது ரூ. 6,000
(13) முத்து நிறுவனத்திடமிருந்து கடனுக்கு கணினி வாங்கியது ரூ. 44,000
12.
கணக்கியல் சான்றாவணம் குறித்து சிறு குறிப்பு எழுதவும்.
13.
கஸ்தூரி வரையறு நிறுமம் ரூ.10 மதிப்புள்ள 20,000 நேர்மைப் பங்குகளை ரூ.2 முனைமத்தில் வெளியிட்டது. 30,000 பங்குகளுக்கான விண்ணப்பதாரர்களுக்கு விகித அளவு அடிப்படையில் ஒதுக்கீடு செய்தது. ரூ.3 விண்ணப்பத்தின் மீதும், ரூ.5 ஒதுக்கீட்டின் மீதும் (முனைமம் ரூ.2 உள்பட), ரூ.2 முதல் அழைப்பின் மீதும் மற்றும் ரூ.2 இறுதி அழைப்பின் மீதும் செலுத்தப்பட வேண்டும். சுபின் என்னும் பங்குதாரர் தன்னுடைய 500 பங்குகளுக்கான முதலாவது மற்றும் இறுதி அழைப்பிற்கான தொகையினை கட்டத் தவறினார். அவரது பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன. அதில், 400 பங்குகள் ஒன்று ரூ.8 வீதம் மறுவெளியீடு செய்யப்பட்டன. தேவையான குறிப்பேட்டுப் பதிவினைத் தரவும்
14.
முழுமை பெறா பதிவேடுகளைப் பராமரித்துவரும் அப்துல் என்பவரின் பின்வரும் விவரங்களிலிருந்து 2018, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய வியாபார மற்றும் இலாபநட்டக் கணக்கு மற்றும் அந்நாளைய இருப்புநிலைக் குறிப்பு தயார் செய்யவும்.
| விவரம் | 1.4.2017 ரூ. | 31.3.2018 ரூ. |
|---|---|---|
| சரக்கிருப்பு | 1,00,000 | 50,000 |
| பற்பல கடனாளிகள் | 2,50,000 | 3,50,000 |
| ரொக்கம் | 25,000 | 40,000 |
| அறைகலன் | 10,000 | 10,000 |
| பற்பல கடனீந்தோர் | 1,50,000 | 1,75,000 |
பிற விவரங்கள்:
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| எடுப்புகள் | 40,000 | கடனாளிகளிடமிருந்து பெற்ற ரொக்கம் | 5,35,000 |
| பெற்ற தள்ளுபடி | 20,000 | பல்வகைச் செலவுகள் | 30,000 |
| அளித்த தள்ளுபடி | 25,000 | 1.4.2017 அன்று முதல் | 2,35,000 |
| கடனீந்தோருக்கு அளித்த ரொக்கம் | 4,50,000 |
15.
ஜாய் நிறுமம் ரூ.10 மதிப்புள்ள 10,000 நேர்மைப் பங்குகளை விண்ணப்பத்தின் போது ரூ.5, ஒதுக்கீட்டின் போது ரூ.3, முதல் மற்றும் இறுதி அழைப்பின் போது ரூ.2 செலுத்தும் வகையில் வெளியிட்டது. 9,000 பங்குகளை வாங்க பொதுமக்கள் விண்ணப்பித்தனர். இயக்குனர்கள் 9,000 பங்குகளையும் ஒதுக்கீடு செய்து அதற்கான தொகையையும் பெற்றுக் கொண்டனர். தேவையான குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
16.
நிதிநிலை அறிக்கை பகுப்பாய்வின் குறைபாடுகள் யாவை?
17.
குறிப்பு வரைக:
1) தனியார் ஒதுக்கீடு
2) உரிமை வெளியீடு
3) மேலூதிய பங்கு வெளியீடு
18.
முதல் மீதான வட்டி எவ்வாறு கணக்கிடப்படுகிறது?
19.
கவின், மதன் மற்றும் ரஞ்சித் என்ற கூட்டாளிகள் தங்கள் இலாபம் மற்றும் நட்டங்களை முறையே 4 : 3 : 3 என்ற விகிதத்தில் பகிர்ந்து வந்தனர். 2018, டிசம்பர் 31 அன்று கவின் கூட்டாண்மையை விட்டு விலகுகிறார். விலகலுக்குப்பின் தேவையான சரிக்கட்டுதல்களைச் செய்த பிறகு அவருடைய முதல் கணக்கு ரூ.1,50,000 வரவிருப்பைக் காட்டியது. பின்வரும் நிலைகளில் பதிய வேண்டிய குறிப்பேட்டுப் பதிவுகளைத் தரவும்.
(i) விலகும் கூட்டாளிக்குச் செலுத்த வேண்டிய தொகை உடனடியாக காசோலை மூலம் செலுத்தப் பட்டது.
(ii) விலகும் கூட்டாளிக்குச் செலுத்த வேண்டிய தொகை உடனடியாகச் செலுத்தப்படவில்லை.
(iii) ரூ.1,00,000 உடனடியாக காசோலை மூலம் செலுத்தப்பட்டது, மீதத்தொகை இன்னும் செலுத்தப்பட உள்ளது
20.
பத்மா நிறுமத்தின் 2018, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய இலாப மற்றும் நட்ட அறிக்கை பின்வருமாறு. இயக்க அடக்கவிலை விகிதம் கணக்கிடவும்
| விவரம் | குறிப்பு எண். | தொகை ரூ. |
|---|---|---|
| I. விற்பனையிலிருந்து பெற்ற வருவாய் | 15,00,000 | |
| II. இதர வருமானம் | 40,000 | |
| III. மொத்த வருவாய் (I + II) | 15,40,000 | |
| IV. செலவுகள்: | ||
| கொள்முதல் செய்த சரக்குகள் | 8,60,000 | |
| சரக்கிருப்பு மாற்றம் | 40,000 | |
| பணியாளர் நலன்களுக்கான செலவுகள் (சம்பளம்) | 1,60,000 | |
| இதர செலவுகள் | 1 | 1,70,000 |
| மொத்த செலவுகள் | 12,30,000 | |
| V. வரிக்கு முன்னர் உள்ள இலாபம் (III - IV) | 3,10,000 |
கணக்குகளுக்கான குறிப்புகள்
| விவரம் | தொகை ரூ. |
|---|---|
| 1. இதர செலவுகள் | |
| அலுவலக மற்றும் நிர்வாகச் செலவுகள் | 50,000 |
| விற்பனை மற்றும் பகிர்வுச் செலவுகள் | 90,000 |
| அறைகலன் விற்றதில் ஏற்பட்ட நட்டம் | 30,000 |
| 1,70,000 |
21.
22.
விகித பகுப்பாய்வின் நோக்கங்களை விளக்கவும்.
23.
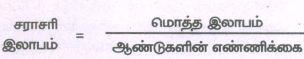
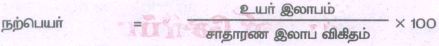
ஒரு நிறுவனத்தின் கடந்த நான்கு ஆண்டுகளின் இலாபங்கள் மற்றும் நட்டங்கள் பின்வருமாறு:
2015: ரூ.15,000; 2016: ரூ.17,000; 2017: ரூ.6,000 (நட்டம்); 2018: ரூ.14,000
4 ஆண்டுகள் சராசரி இலாபத்தில் 5 ஆண்டுகள் கொள்முதல் என்ற அடிப்படையில் நற்பெயரின் மதிப்பைக் கணக்கிடவும்.
24.
பின்வரும் தகவல்களிலிருந்து புற அக பொறுப்புகள் விகிதம் கணக்கிடவும்:
| விவரம் | ரூ. |
|---|---|
| I. பங்கு மூலதனம் மற்றும் பொறுப்புகள் | |
| 1. பங்குதாரர் நிதி | |
| (அ) பங்கு முதல் | |
| நேர்மைப் பங்குமுதல் | 1,00,000 |
| (ஆ) காப்புகள் மற்றும் மிகுதி | 60,000 |
| 2. நீண்டகாலப் பொறுப்புகள் | |
| நீண்ட காலக் கடன்கள் (கடனீட்டுப் பத்திரங்கள்) | 80,000 |
| 3. நடப்புப் பொறுப்புகள் | |
| (அ) கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் | 50,000 |
| (ஆ) இதர நடப்புப் பொறுப்புகள் கொடுபடவேண்டிய செலவுகள் | 30,000 |
| மொத்தம் | 3,20,000 |
25.
திருச்சி கல்வியியல் மன்றத்தின் கீழ்க்காணும் தகவல்களிலிருந்து 2018, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய பெறுதல்கள் மற்றும் செலுத்தல்கள் கணக்கினைத் தயார் செய்யவும்.
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| தொடக்க இருப்பு (1.1.2018) | 20,000 | பாதுகாப்பு பெட்டக வாடகை பெற்றது | 12,000 |
| முதலீடுகள் செய்தது | 80,000 | அறைகலன் விற்றது | 5,000 |
| மதிப்பூதியம் செலுத்தியது | 3,000 | பொதுச்செலவுகள் | 7,000 |
| நன்கொடை பெற்றது | 80,000 | அஞ்சல் செலவுகள் | 1,000 |
| தணிக்கைக் கட்டணம் செலுத்தியது | 2,000 | சந்தா பெற்றது | 10,000 |
26.
_________ நிறுமத்தின் அலுவலக கையொப்பமாக கருதப்படுகிறது.
தனிச்சட்ட உருமை
பொது முத்திரை
நீண்ட வாழ்நாள்
இவற்றில் எதுவுமில்லை
27.
ஒரு கணக்காண்டிற்குரிய தொகை மட்டுமே பகுப்பாய்விற்கு எடுத்துக் கொள்ளப்படுமானால் அது _______ என்றழைக்கப்படும்.
கிடைமட்ட பகுப்பாய்வு
செங்குத்துப் பகுப்பாய்வு
இரண்டும்
இவற்றில் எதுவுமில்லை
28.
கூட்டாளி விலகினால், முடிவுக்கு வருவது எது?
பழைய ஒப்பந்தம்
புதிய ஒப்பந்தம்
தியாக விகிதம்
ஆதாய விகிதம்
29.
கூட்டு சராசரி இலாபமுறையில், நற்பெயரானது கூட்டு சராசரி இலாபத்தினைக் கொள்முதல் ஆண்டுகளின் எண்ணிக்கையால் ______ மூலம் கணக்கிடப்படுகிறது
கூட்டுவதன்
கழித்தலின்
பெருக்குவதன்
வகுப்பதன்
30.
ஒரு நிறுவனத்தில் வழக்கமான ஊழியராக இல்லாத ஒருவருக்கு வழங்கப்படும் ஊதியமே _______ எனப்படும்.
முதலீடு மீதான வட்டி
சந்தா
நன்கொடைகள்
மதிப்பூதியம்
31.
ஒரு கூட்டாளியைச் சேர்க்கும் போது பொதுவாக கூட்டாளிகளின் ________ உரிமைகளில் மாற்றம் ஏற்படுகிறது
முதல்
பரஸ்பர
காப்பு
இவற்றில் எதுவுமில்லை
32.
_______ என்பது கூட்டாளிகளின் முதல் மீது அனுமதிக்கப்படும் வட்டி ஆகும்.
எடுப்பு மீது வட்டி
முதல் மீது வட்டி
கடன் மீது வட்டி
இவற்றில் எதுவுமில்லை
33.
கணக்கேடுகள் முழுமையாக இரட்டைப்பதிவு முறையில் தயாரிக்கப்படாதபோது அவ்வேடுகள் ______ என்றழைக்கப்படுகின்றன.
முழுமை பெறா பதிவேடுகள்
முழுமை பெற்ற பதிவேடுகள்
ஒற்றைபதிவு முறை
நிலையறிக்கை
34.
நீர்மைத் தன்மை விகிதங்கள் ________ என்றும் அழைக்கப்படுகின்றன.
சரக்கிருப்பு சுழற்சி விகிதம்
மொத்த இலாப விகிதம்
நிகர இலாப விகிதம்
குறுகிய கால செயல்திறன் விகிதங்கள்
35.
_______ மிகவும் பரவலாக பயன்படுத்தப்படும் நிதியியல் கணக்கியல் மென்பொருள்களில் ஒன்றாகும்.
Tally
Windows excel 6.0
Word document
Microsoft
36.
ஒரு வணிகத்தின் முதலாம் ஆண்டுச் செலவுகள் ரூ.80,000. இரண்டாம் ஆண்டில் செலவுகள் ரூ.88,000 ஆக அதிகரித்திருந்தது. இரண்டாம் ஆண்டின் போக்கு விகிதம் என்ன?
10%
110%
90%
11%
37.
ஒரு கூட்டாண்மை நிறுவனத்தின் கூட்டாளியாக இருந்த ‘A’ என்பவர் 2019, மார்ச் 31 அன்று இறந்து விட்டார். அவருக்கு செலுத்த வேண்டிய இறுதித்தொகை ரூ.25,000 உடனடியாகச் செலுத்தப்படவில்லை. அது மாற்றப்பட வேண்டிய கணக்கு_____.
A-ன் முதல் கணக்கு
A-ன் கடன் கணக்கு
A –ன் நிறைவேற்றாளர் கணக்கு
A –ன் நிறைவேற்றாளர் கடன் கணக்கு
38.
39.
முழுமை பெறா பதிவேடுகள் தொடர்பான கீழ்க்கண்ட எந்த வாக்கியம் சரியானது அல்ல?
இது நடவடிக்கைகளை பதிவு செய்யும் அறிவியல் தன்மையற்ற முறை
ரொக்கம் மற்றும் ஆள்சார் கணக்குகளுக்கு மட்டும் ஏடுகள் பராமரிக்கப்படுகிறது.
இது அனைத்து வகையான அமைப்புகளுக்கும் பொருந்தும்
வரி அதிகாரிகள் ஏற்றுக் கொள்வதில்லை
40.
பங்குதாரர் நிதிக்கும் மொத்த சொத்துகளுக்கும் உள்ள விகிதாச்சாரம் ______.
உரிமையாளர் விகிதம்
முதல் உந்துதிறன் விகிதம்
புற அக பொறுப்பு விகிதம்
நடப்பு விகிதம்
41.
42.
43.
ஒரு வியாபாரத்தின் மொத்த மூலதன மதிப்பு ரூ.1,00,000; சொத்துகள் ரூ.1,50,000 மற்றும் பொறுப்புகள் ரூ.80,000. மூலதனமாக்க முறையில் நற்பெயரின் மதிப்பு _____.
ரூ.40,000
ரூ.70,000
ரூ.1,00,000
ரூ.30,000
44.
பொருந்தாத ஒன்றைத் தேர்ந்தெடுக்கவும்.
கூட்டாளிகள் இலாபம் மற்றும் நட்டத்தை சமமாகப் பகிர்ந்து கொள்ள வேண்டும்
கூட்டாளிகள் முதல் மீது வட்டி ஆண்டுக்கு 7% அனுமதிக்க வேண்டும்.
கூட்டாளிகளுக்கு சம்பளம் அல்லது ஊதியம் அனுமதிக்கப்பட மாட்டாது.
கூட்டாளிகளிடமிருந்து பெற்ற கடன் மீதான வட்டி ஆண்டுக்கு 6% அனுமதிக்க வேண்டும்.
45.
நிறுமக் கலைப்பின்போது மட்டுமே அழைக்கப்படக் கூடிய பங்கு முதலின் ஒரு பகுதி இவ்வாறு அழைக்கப்படும்.
அங்கீகரிக்கப்பட்ட முதல்
அழைக்கப்பட்ட முதல்
முதலினக் காப்பு
காப்பு முதல்
46.
நிதிநிலை அறிக்கை பகுப்பாய்வின் பொருள் எழுதுக.
47.
ஆண்டுத்தொகை என்றால் என்ன?
48.
புதிய இலாப விகிதம் என்றால் என்ன?
49.
வட்டிக்குரிய காலம் என்றால் என்ன?
50.
ராஜா நிறுமத்தின் பின்வரும் தகவல்களிலிருந்து 2017, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய பொது அளவு வருமான அறிக்கையைத் தயார் செய்யவும்.
| விவரம் | 2016-17 |
|---|---|
| ரூ. | |
| விற்பனை மூலம் பெற்ற வருவாய் | 4,50,000 |
| இதர வருமானம் | 67,500 |
| செலவுகள் | 1,35,000 |
51.
பின்வரும் தகவல்களிலிருந்து கடன் விற்பனையை காணவும்:
| விவரம் | ரூ. |
|---|---|
| 2018, ஏப்ரல் 1 அன்று கடனாளிகள் | 1,00,000 |
| கடனாளிகளிடமிருந்து பெற்ற ரொக்கம் | 2,30,000 |
| அளித்த தள்ளுபடி | 5,000 |
| உள் திருப்பம் | 25,000 |
| 2019, மார்ச் 31 அன்று கடனாளிகள் | 1,20,000 |
52.
அனில், சுனில் மற்றும் ஹரி என்ற மூன்று கூட்டாளிகள் 4:3:3 என்ற விகிதத்தில் இலாப நட்டத்தைப் பகிர்ந்து வந்தனர். அவர்கள் ராஜா என்பவரை 20% இலாபத்திற்கு கூட்டாளியாகச் சேர்த்தனர். புதிய இலாபப் பகிர்வு விகிதம் மற்றும் தியாக விகிதம் கணக்கிடவும்.
53.
சென்னை டென்னிஸ் மன்றத்தின் விளையாட்டுப் போட்டிநிதி ஏப்ரல் 1, 2018 அன்று ரூ.24,000 வரவிருப்பு காட்டியது. அந்த ஆண்டில் அந்நிதியிலிருந்து பெற்ற வரவுகள் ரூ. 26,000. அந்த ஆண்டில் மேற்கொண்ட விளையாட்டுப்போட்டிச் செலவுகள் 33,000. இவ்விவரங்கள் மன்றத்தின் 2019, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய இறுதிக் கணக்குகளில் எவ்வாறு தோன்றும் எனக் காட்டவும்.
54.
கணக்கியல் தகவல் அமைப்பு என்றால் என்ன?
1.
| விவரம் | 2016-17 | 2017-18 | தொகையின் கூடுதல் (+) அல்லது குறைவு (-) | சதவீதத்தின் கூடுதல் (+) அல்லது குறைவு (-) | |
|---|---|---|---|---|---|
| ரூ. | ரூ. | ||||
| I | பங்கு மூலதனம் மற்றும் பொறுப்புகள் | ||||
| பங்குதாரர் நிதி | 2,00,000 | 5,20,000 | +3,20,000 | +160 | |
| நீண்டகாலப் பொறுப்புகள் | 1,00,000 | 1,20,000 | +20,000 | +20 | |
| நடப்புப் பொறுப்புகள் | 50,000 | 60,000 | +10,000 | +20 | |
| மொத்தம் | 3,50,000 | 7,00,000 | 3,50,000 | +100 | |
| II | சொத்துகள் | ||||
| நிலைச் சொத்துகள் | 2,00,000 | 4,00,000 | +2,00,000 | +100 | |
| நடப்புச் சொத்துகள் | 1,50,000 | 3,00,000 | +1,50,000 | +100 | |
| மொத்தம் | 3,50,000 | 7,00,000 | 3,50,000 | +100 |
2.
3.
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| பங்கு முதல் க/கு (100xரூ.10) | ப | 1,000 | |||
| பங்கு ஒறுப்பிழப்புக் க/கு (100x8) | 800 | ||||
| பங்கு இறுதி அழைப்புக் க/கு (100x2) | 200 | ||||
| (இறுதி அழைப்புத் செலுத்தாத 100 சாதாரணப் பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டது) | |||||
| வங்கி க/கு (100x7) | ப | 700 | |||
| பங்கு ஒறுப்பிழப்புக் க/கு (100x3) | ப | 300 | |||
| பங்கு முதல் க/கு | 1,000 | ||||
| (ஒறுப்பிழப்பு செய்யப்பட்ட 100 பங்குகள் ரூ.7 வீதம் முழுவதும் செலுத்தப்பட்டவைகளாக வெளியிடப்பட்டது) | |||||
| பங்கு ஒறுப்பிழப்பு க/கு | ப | 500 | |||
| முதலின காப்புக் க/கு | 500 | ||||
| (ஒறுப்பிழப்பு செய்த 100 பங்குகளை மறு வெளியீடு செய்ததில் கிடைத்த இலாபம் முதலினக் காப்புக்கு மாற்றப்பட்டது) |
4.
| நாள் | விவரம் | பே.ப. எண் |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| 1.1.2015 | காப்பு நிதி க/கு | ப | 30,000 | ||
| மோகன்ராஜ் முதல் க/கு | 15,000 | ||||
| நாகராஜ் முதல் க/கு | 9,000 | ||||
| பாக்கியராஜ் முதல் க/கு | 6,000 | ||||
| (காப்பு நிதி பழைய கூட்டாளிகளின் முதல் கணக்குகளுக்கு பழைய விகிதத்தில் மாற்றப்பட்டது) | |||||
| 1.1.2015 | மோகன்ராஜ் முதல் க/கு | ப | 10,000 | ||
| நாகராஜ் முதல் க/கு | ப | 6,000 | |||
| பாக்கியராஜ் முதல் க/கு | ப | 4,000 | |||
| இலாப நட்டக் க/கு | 20,000 | ||||
| (பகிர்ந்து தரா நட்டம் பழைய கூட்டாளிகளின் முதல் கணக்குக்கு மாற்றப்பட்டது) |
5.
2018-2019 ஆம் ஆண்டிற்கான சந்தா தொகை கணக்கிடுதல்:
| செலவுகள் | ரூ. | ரூ. | வருமானம் | ரூ. | ரூ. |
|---|---|---|---|---|---|
| எழுதுபொருள்கள் | 2,400 | சந்தா | 12,500 | ||
| கூட்டுக: தொடக்க இருப்பு | 300 | கூட்டுக: சந்தா பெற வேண்டியது (2018-19) | 1,000 | ||
| 2,700 | (450xரூ.30) | 13,500 | |||
| கழிக்க: இறுதி இருப்பு | 500 | 2,200 | பொழுதுபோக்கு மூலம் பெற்ற வருமானம் | 12,000 | |
| அஞ்சல் செலவுகள் | 1,000 | பல்வகை வரவுகள் | 500 | ||
| உபரி (செலவுகளைக் காட்டிலும் மிகுதியான வருமானம்) | 22,800 | ||||
| 26,000 | 26,000 |
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துகள் | ரூ. |
|---|---|---|---|---|
| முதல் நிதி | 9,300 | அறைகலன் | 15,000 | |
| கூட்டுக: செலவுகளைக் காட்டிலும் மிகுதியான வருமானம் (உபரி) | 22,800 | 32,100 | முதலீடு | 12,500 |
| முன்கூட்டிப் பெற்ற சந்தா | 400 | பெறவேண்டிய சந்தா (2018-2019) | 1,000 | |
| எழுதுபொருள்கள் இருப்பு | 500 | |||
| கையிரொக்கம் | 3,500 | |||
| 32,500 | 32,500 |
6.
| விவரம் | ரூ. | ரூ. | விவரம் | ரூ. |
|---|---|---|---|---|
| அறைகலன் க/கு | 2,000 | சரக்கிருப்பு க/கு | 4,000 | |
| மறுமதிப்பீட்டு இலாபம்: | இயந்திரம் க/கு | 20,000 | ||
| அமீர் முதல் க/கு (3/5) | 13,200 | |||
| இராஜா முதல் க/கு (2/5) | 8,800 | 22,000 | ||
| 24,000 | 24,000 |
| விவரம் | அமீர் ரூ. |
இராஜா ரூ. |
ரோஹித் ரூ. |
விவரம் | அமீர் ரூ. |
இராஜா ரூ. |
ரோஹித் ரூ. |
|---|---|---|---|---|---|---|---|
| இருப்பு கீ/இ | 1,08,200 | 88,800 | 30,000 | இருப்பு கீ/கொ | 80,000 | 70,000 | - |
| வங்கி க/கு | - | - | 30,000 | ||||
| காப்பு நிதி க/கு | 9,000 | 6,000 | - | ||||
| மறுமதிப்பீட்டு க/கு | 13,200 | 8,800 | - | ||||
| வங்கி க/கு | 6,000 | 4,000 | - | ||||
| (நற்பெயர் பங்கு) | |||||||
| 1,08,200 | 88,800 | 30,000 | 1,08,200 | 88,800 | 30,000 | ||
| இருப்பு கீ/கொ | 1,08,200 | 88,800 | 30,000 |
குறிப்பு: தியாக விகிதம் கொடுக்கப்படாமல் ஆனால், புதிய கூட்டாளியின் இலாப விகிதம் கொடுக்கப்பட்டிருந்தால் பழைய இலாப விகிதத்தை (3:2) தியாக விகிதமாகக் கொண்டு புதிய கூட்டாளியின் நற்பெயரை பழைய கூட்டாளிக்கு பகிர்ந்தளிக்க வேண்டும்.
| நாள் | விவரம் | ரூ. | நாள் | விவரம் | ரூ. |
|---|---|---|---|---|---|
| இருப்பு கீ/கொ | 20,000 | இயந்திரம் | 60,000 | ||
| ரோஹித் முதல் க/கு | 30,000 | ||||
| அமீர் முதல் க/கு | 6,000 | ||||
| இராஜா முதல் க/கு | 4,000 | ||||
| 60,000 | 60,000 |
| பொறுப்புகள் | ரூ. | ரூ. | பொறுப்புகள் | ரூ. | ரூ. |
|---|---|---|---|---|---|
| முதல் கணக்குகள்: | இயந்திரம் | 60,000 | |||
| அமீர் | 1,08,200 | கூட்டுக: மதிப்பேற்றம் | 20,000 | 80,000 | |
| இராஜா | 88,800 | அறைகலன் | 40,000 | ||
| ரோஹித் | 30,000 | 2,27,000 | கழிக்க: தேய்மானம் | 2,000 | 38,000 |
| கடனீந்தோர் | 35,000 | கடனாளிகள் | 30,000 | ||
| சரக்கிருப்பு | 10,000 | ||||
| கூட்டுக: மதிப்பேற்றம் | 4,000 | 14,000 | |||
| முன்கூட்டிச் செலுத்திய | |||||
| காப்பீடு | 40,000 | ||||
| வங்கி ரொக்கம் | 60,000 | ||||
| 2,62,000 | 2,62,000 |
7.
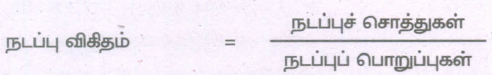
நடப்புச் சொத்துகள் = சரக்கிருப்பு + கடனாளிகள் + ரொக்கம் + பெறுதற்குரிய மாற்றுச் சீட்டுகள் குறுகிய கால முதலீடுகள் + முன் செலுத்திய செலவுகள்
= ரூ.52,000+29,000+5,000+5,000+15,000+2,000=ரூ1,08,000
நடப்புப் பொறுப்புகள் = கடனீந்தோர் + செலுத்தற்குரிய மாற்று சீட்டுகள் + செலுத்த வேண்டிய செலவினங்கள்
= ரூ.36,000+10,000+8,000=ரூ.54,000
நடப்பு விகிதம் = \(\cfrac { 1,0,,000 }{ 54,000 } =2:1\)
(ii)
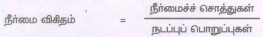
நீர்மைச் சொத்துகள் = நடப்புச் சொத்துகள் -(சரக்கிருப்பு +முன்கூட்டிச் செலுத்திய செலவினங்கள்)
= ரூ.1,08,000-54,000=ரூ54,000
நீர்மை விகிதம் = \(\cfrac { 54,000 }{ 54,000 } =1:1\)
8.
| எடுப்பு நாள் | எடுப்புத் தொகை ரூ. |
வட்டிக்குரிய காலம் டிசம்பர் 31 வரை (மாதங்களில்) | பெருக்குத் தொகை (ரூ) |
|---|---|---|---|
| மார்ச் 1 | 8,000 | 10 | 80,000 |
| ஜூன் 1 | 6,000 | 7 | 42,000 |
| செப்டம்பர் 1 | 4,000 | 4 | 16,000 |
| டிசம்பர் 1 | 3,000 | 1 | 3,000 |
| மொத்த பெருக்குத் தொகை | 1,14,000 | ||
எடுப்புகள் மீதான வட்டி = மொத்த பெருக்குத் தொகை x ஆண்டு வட்டி வீதம் x \(\frac { 1 }{ 12 } \)
= \(1,14,000\times \frac { 12 }{ 100 } \times \frac { 1 }{ 12 } \)
9.
| விவரம் | ரூ. | ரூ. | விவரம் | ரூ. |
|---|---|---|---|---|
| சரக்கிருப்பு க/கு | 1,000 | கட்டடம் க/கு | 9,000 | |
| வராக்கடன் ஒதுக்கு க/கு | 1,000 | மறுமதிப்பீட்டு நட்டம்: | ||
| பதிவுறா பொறுப்பு க/கு | 8,000 | கண்ணன் முதல் க/கு \(\left( 1,000\times \frac { 5 }{ 10 } \right) \) | 500 | |
| ரஹிம் முதல் க/கு \(\left( 1,000\times \frac { 3 }{ 10 } \right) \) | 300 | |||
| ஜான் முதல் க/கு \(\left( 1,000\times \frac { 2 }{ 10 } \right) \) | 200 | |||
| 1,000 | ||||
| 10,000 | 10,000 |
| விவரம் | கண்ணன் ரூ. |
ரஹிம் ரூ. |
ஜான் ரூ. |
விவரம் | கண்ணன் ரூ. |
ரஹிம் ரூ. |
ஜான் ரூ. |
|---|---|---|---|---|---|---|---|
| இலாபநட்ட க/கு | 10,000 | 6,000 | 4,000 | இருப்பு கீ/கொ | 1,00,000 | 80,000 | 40,000 |
| மறுமதிப்பீட்டு க/கு (நாட்டம்) |
500 | 300 | 200 | தொழிலாளர் ஈட்டு | |||
| வங்கி க/கு | - | - | 41,800 | நிதி க/கு | 15,000 | 9,000 | 6,000 |
| இருப்பு கீ/இ | 1,04,500 | 82,700 | - | ||||
| 1,15,000 | 89,000 | 46,000 | 1,15,000 | 89,000 | 46,000 | ||
| இருப்பு கீ/கொ | 1,04,500 | 82,700 | - |
2018, ஜனவரி 1ஆம் நாளைய இருப்புநிலைக் குறிப்பு
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துக்கள் | ரூ. | ரூ. |
|---|---|---|---|---|---|
| முதல் கணக்குகள்: | கட்டடம் | 90,000 | |||
| கண்ணன் | 1,04,500 | கூட்டுக: | |||
| ரஹிம் | 82,700 | 1,87,200 | மதிபெற்றம் 10% | 9,000 | 99,000 |
| கடனீந்தோர் | 20,000 | இயந்திரம் | 60,000 | ||
| `பதிவுறா பொறுப்பு க/கு | 8,000 | கடனாளிகள் | 30,000 | ||
| கழிக்க: | |||||
| வாராக்கடன் ஒதுக்கு | 1,000 | 29,000 | |||
| சரக்கிருப்பு | 20,000 | ||||
| கழிக்க: | |||||
| மதிப்பு குறைப்பு (5%) | 1,000 | 19,000 | |||
| வங்கி ரொக்கம் | 50,000 | ||||
| கழிக்க: | |||||
| ஜானிற்கும் செலுத்தியது | 41,800 | 8,200 | |||
| 2,15,200 | 2,15,000 |
10.
| விவரம் | தொகை | மொத்த சொத்துகளில் சதவீதம் |
|---|---|---|
| ரூ. | ||
| I. பங்குமூலதனம் மற்றும் பொறுப்புகள் | ||
| பங்குதாரர் நிதி | 4,00,000 | 50 |
| நீண்ட காலப் பொறுப்புகள் | 3,20,000 | 40 |
| நடப்புப் பொறுப்புகள் | 80,000 | 10 |
| மொத்தம் | 8,00,000 | 100 |
| II. சொத்துகள் | ||
| நிலைச் சொத்துகள் | 6,00,000 | 75 |
| நடப்புச் சொத்துகள் | 2,00,000 | 25 |
| மொத்தம் | 8,00,000 | 100 |
11.
| S.NO. | Particulars | Debit Rs |
Credit Rs |
Voucher type | Group | ||
|---|---|---|---|---|---|---|---|
| (1) | CashA/c | Dr. | 4,00,000 | Receipt | Cash-in-Hand | ||
| To Devi's Capital A/c | 4,00,000 | Voucher | Capital Account | ||||
| (2) | Indian Bank A/c | Dr. | 60,000 | Contra | Bank Accounts | ||
| To CashA/c | 60,000 | Voucher | Cash-in-Hand | ||||
| (3) | Furniture A/c | Dr. | 15,000 | Payment | Fixed Assets | ||
| To CashA/c | 15,000 | Voucher | Cash-in-Hand | ||||
| (4) | Purchases A/c | Dr. | 50,000 | Purchase | Purchase Accounts | ||
| To Sumathy A/c | 50,000 | Voucher | Sundry Creditors | ||||
| (5) | Cash A/c | Dr. | 10,000 | Sales | Cash-in-Hand | ||
| To SalesA/c | 10,000 | Voucher | Sales Accounts | ||||
| (6) | Purchases A/c | Dr. | 5,000 | Purchase | Purchase Accounts | ||
| To CashA/c | 5,000 | Voucher | Cash-in-Hand | ||||
| (7) | Arun A/c | Dr. | 70,000 | Sales | Sundry Debtors | ||
| To SalesAlc | 70,000 | Voucher | Sales Accounts | ||||
| (8) | Cash A/c | Dr. | 25,000 | Contra | Cash-in-Hand | ||
| To BankAlc | 25,000 | Voucher | Bank Accounts | ||||
| (9) | Sumathy A/c | Dr. | 30,000 | Payment | Sundry Creditors | ||
| To BankA/c | 30,000 | Voucher | Bank Accounts | ||||
| (10) | Cash A/c | Dr. | 10,000 | Receipt | Cash-in-Hand | ||
| To Arun A/c | 10,000 | Voucher | Sundry Debtors | ||||
| (11) | Salaries A/c | Dr. | 36,000 | Payment | Indirect Expenses | ||
| To BankA/c | 36,000 | Voucher | Bank Accounts | ||||
| (12) | Carriage A/c | Dr. | 6,000 | Payment | Indirect Expenses | ||
| To Cash A/c | 6,000 | Voucher | Cash-in-Hand | ||||
| (13) | Computer A/c | Dr. | 44,000 | Journal | Indirect Expenses | ||
| To Muthu Ltd Alc | 44,000 | Voucher | Sundry Creditors |
12.
(i) நடவடிக்கைகளின் விவரங்களை கொண்டுள்ள ஒரு ஆவணமே சான்றாவணம் ஆகும்.
(ii) நடவடிக்கைகள் சான்றாவணப் பதிவுகள் மூலமே பதியப்பட வேண்டும்.
(iii) முன்பே வரையறுக்கப்பட்ட கொள்முதல், விற்பனை, செலுத்தல், பெறுதல் மற்றும் எதிர்ப்பதிவு போன்ற சான்றாவணங்களை Tally கொண்டுள்ளது.
சான்றாவண வகைகளைப் பார்வையிட :
Gateway of Tally > Masters > Accounts Info > Voucher Types > Display .
பயனரின் தேவைக்கேற்ப கூடுதல் சான்றாவண வகைகளை உருவாக்கலாம்.
13.
கஸ்தூரி வரையறு நிறுமத்தின் ஏடுகளில் குறிப்பேட்டுப்பதிவுகள்
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கி க/கு (30,000x3) | ப | 90,000 | |||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு | 90,000 | ||||
| (30,000 பங்குகளுக்கு விண்ணப்பப் பணம் பெறப்பட்டது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு (20,000x3) | ப | 60,000 | |||
| நேர்மைப் பங்கு முதல் க/கு | 60,000 | ||||
| (விண்ணப்பத் தொகை பங்கு, முதலுக்கு மாற்றப்பட்டது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு (10,000x3) | ப | 30,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 30,000 | ||||
| (மிகுதியான பங்கு விண்ணப்பத் தொகை ஒதுக்கீட்டிற்கு சரி செய்யப்பட்டது) | |||||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு (20,000x5) | ப | 1,00,000 | |||
| நேர்மைப் பங்கு முதல் க/கு (20,000x3) | 60,000 | ||||
| பத்திர முனைமக் க/கு (20,000x2) | 40,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு (1,00,000-30,000) | ப | 70,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 70,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (20,000x2) | ப | 40,000 | |||
| நேர்மைப் பங்கு முதல் க/கு | 40,000 | ||||
| (முதல் அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு (20,000-500)x2 | ப | 39,000 | |||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு | 39,000 | ||||
| (19,500 பங்குகளுக்குரிய முதல் அழைப்பு தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு இறுதி அழைப்பு க/கு (20,000x2) | ப | 40,000 | |||
| நேர்மைப் பங்கு முதல் க/கு | 40,000 | ||||
| (இறுதி அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு (19,500x2) | ப | 39,000 | |||
| நேர்மைப் பங்கு இறுதி அழைப்புக் க/கு | 39,000 | ||||
| (19,500 பங்குகளுக்குரிய இறுதி அழைப்புத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு முதல் க/கு (500x10) | ப | 5,000 | |||
| நேர்மைப் பங்கு முதல் அழைப்பு க/கு (500x2) | 1,000 | ||||
| நேர்மைப் பங்கு இறுதி அழைப்பு க/கு (500x2) | 1,000 | ||||
| நேர்மைப் பங்கு ஒறுப்பிழப்பு க/கு (500x6) | 3,000 | ||||
| (முதல் மற்றும் இறுதி அழைப்புத் தொகை செலுத்தாததால் 500 பங்குகள் ஒறுப்பிழப்பு செய்யப்பட்டன) | |||||
| வங்கி க/கு (400x8) | ப | 3,200 | |||
| நேர்மைப் பங்கு ஒறுப்பிழப்பு க/கு (400x2) | ப | 800 | |||
| நேர்மைப் பங்கு முதல் க/கு (400x10) | 4,000 | ||||
| (400 பங்குகள் மறுவெளியீடு செய்யப்பட்டன) | |||||
| நேர்மைப் பங்கு ஒறுப்பிழப்பு க/கு | ப | 1,600 | |||
| முதலினக் காப்பு க/கு | 1,600 | ||||
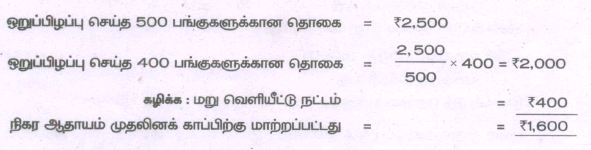
| (ஒறுப்பிழப்பு செய்த 400 பங்குகளை மறுவெளியீடு செய்ததில் கிடைத்த இலாபம் முதலினக் காப்பிற்கு மாற்றப்பட்டது) |
குறிப்பு:
14.
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| இருப்பு கீ/கொ | 2,50,000 | ரொக்கக் க/கு (பெற்றது) | 5,35,000 |
| விற்பனை க/கு (கடன்) (இருப்புக் கட்டும் தொகை) | 6,60,000 | அளித்த தள்ளுபடி க/கு | 25,000 |
| இருப்பு கீ/இ | 3,50,000 | ||
| 9,10,000 | 9,10,000 |
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| ரொக்கக் க/கு (செலுத்தியது) | 4,50,000 | இருப்பு கீ/கொ | 25,000 |
| பெற்ற தள்ளுபடி க/கு | 20,000 | கொள்முதல் க/கு (கடன்) (இருப்புக் கட்டும் தொகை) | 4,95,000 |
| இருப்பு கீ/இ | 1,75,000 | ||
| 6,45,000 | 6,45,000 |
| விவரம் | ரூ. | விவரம் | ரூ. |
|---|---|---|---|
| தொடக்கச் சரக்கிருப்பு | 1,00,000 | விற்பனை | 6,60,000 |
| கொள்முதல் | 4,95,000 | இறுதிச் சரக்கிருப்பு | 50,000 |
| மொத்த இலாபம் கீ/இ | 1,15,000 | ||
| 7,10,000 | 7,10,000 | ||
| அளித்த தள்ளுபடி | 25,000 | மொத்த இலாபம் கீ/கொ | 1,15,000 |
| பல்வகைச் செலவுகள் | 30,000 | பெற்ற தள்ளுபடி | 20,000 |
| நிகர இலாபம் (முதல் கணக்கிற்கு மாற்றப்பட்டது) | 80,000 | ||
| 1,35,000 | 1,35,000 |
| பொறுப்புகள் | ரூ. | சொத்துகள் | ரூ. | |
|---|---|---|---|---|
| பற்பல கடனீந்தோர் | 1,75,000 | ரொக்கம் | 40,000 | |
| முதல் | 2,35,000 | அறைகலன் | 10,000 | |
| கூட்டுக: நிகர இலாபம் | 80,000 | சரக்கிருப்பு | 50,000 | |
| 3,15,000 40,000 |
கடனாளிகள் | 3,50,000 | ||
| கழிக்க: எடுப்புகள் | 2,75,000 | |||
| 4,50,000 | 4,50,000 |
15.
| நாள் | விவரம் | பே. ப.எ. |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| வங்கி க/கு (9,000 × 5) | ப | 45,000 | |||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு | 45,000 | ||||
| (விண்ணப்பத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு விண்ணப்பக் க/கு | ப | 45,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 45,000 | ||||
| (விண்ணப்பத் தொகை பங்குமுதல் கணக்கிற்கு மாற்றப்பட்டது) | |||||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | ப | 27,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 27,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 27,000 | |||
| நேர்மைப் பங்கு ஒதுக்கீட்டு க/கு | 27,000 | ||||
| (ஒதுக்கீட்டுத் தொகை பெற்றது) | |||||
| நேர்மைப் பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு | ப | 18,000 | |||
| நேர்மைப் பங்குமுதல் க/கு | 18,000 | ||||
| (அழைப்புத் தொகை பெற வேண்டியது) | |||||
| வங்கி க/கு | ப | 18,000 | |||
| நேர்மைப் பங்கு முதல் மற்றும் இறுதி அழைப்பு க/கு | 18,000 | ||||
| (அழைப்புத் தொகை பெற்றது) |
16.
நிதிநிலை அறிக்கை பகுப்பாய்வின் குறைபாடுகள்:
1) பணம்சாரா தகவல்கள் புறக்கணிப்பு விலை நிலை மாற்றங்கள் புறக்கணிப்பு போன்ற நிதிநிலை அறிக்கைகளில் காணப்படும் எல்லா குறைபாடுகளும் நிதிநிலை அறிக்கை பகுப்பாய்விலும் காணப்படுகின்றன.
2) நிதிநிலை அறிக்கை பகுப்பாய்வு என்பது வழிதானே தவிர இதுவே முடிவில்லை. அதாவது இது மேலாண்மை மற்றும் பிற பங்குதாரர்களுக்கான ஒரு கருவியே ஆகும்.
3) நிதிநிலை அறிக்கை பகுப்பாய்வு செய்வதற்கு நிபுணத்துவ அறிவு தேவையானதாகும்.
4) பகுப்பாய்வு செய்யப்பட்ட தகவல்களை பற்றி வெவ்வேறு வல்லுனர்களால் வெவ்வேறு கருத்துகள் தரப்படுவதால் உய்த்துணர்தல் என்பது தனிப்பட்ட முடிவுகளை உள்ளடக்கியதாகும்.
17.
1) தனியார் ஒதுக்கீடு:
தனியார் ஒதுக்கீடு என்பது நிறுமத்தால், ஒரு குறிப்பிட்ட நபர்களின் குழுவிற்கு (பொது வெளியீடாக அல்லாமல்) நேர்மைப் பங்குகளுக்கான முனைவு அல்லது தனியார் ஒதுக்கீடு அழைப்பு கடிதம் விடுப்பதாகும். இது, இந்திய நிறுமச்சட்டம், 2013, பிரிவு 42-ல் குறிப்பிட்டுள்ள நிபந்தனைகளைப் பூர்த்தி செய்வதாக இருக்க வேண்டும்.
2) உரிமை வெளியீடு:
நிறுமத்தில் ஏற்கனவே உள்ள பங்குதாரர்களுக்கு, முனைவு கடிதம் மூலம் பங்குகளை ஒதுக்கீடு செய்வது உரிமை வெளியீடு ஆகும்.
3) மேலூதிய பங்கு வெளியீடு:
நிறுமத்தில் ஏற்கனவே பங்குதாரர்களாக உள்ளவர்களுக்கு பகிர்ந்துதரா இலாபத்திலிருந்து இலவசமாக நேர்மைப் பங்குகளை வெளியிடுவது மேலூதிய பங்கு வெளியீடு எனப்படும்.
18.
(i) முதல் மீது வட்டி நடப்பாண்டுக்குரிய தொடக்க முதல் கணக்கிடப்படுகிறது.
(ii) அவ்வாண்டில் கூட்டாளிகள் கூடுதல் முதல் ஏதாவது கொண்டு வந்திருந்தாலோ, அல்லது முதல் தொகையை நிரந்தரமாக திரும்ப எடுத்திருந்தாலோ, அது முதல் தொகையில் மாற்றத்தை உண்டாக்கும்
(iii) எனவே, நடப்பாண்டுக்குரிய வட்டியானது முதல் தொகையில் ஏற்பட்ட மாற்றங்களின் விகிதாச்சாரத்திற்கேற்ப கணக்கிடுதல் வேண்டும்.
(iv) முதல் மீது வட்டி = முதல் தொகை x ஆண்டுகளுக்கான வட்டி விகிதம் x வட்டிக்குரிய காலம்
19.
| நாள் | விவரம் | பே.ப. எண் |
பற்று ரூ. |
வரவு ரூ. |
|
|---|---|---|---|---|---|
| 2018 | (i) கவின் முதல க/கு | ப | 1,50,000 | ||
| டிசம்பர் 31 | வங்கி க/கு | 1,50,000 | |||
| (தொகை உடனடியாகச் செலுத்தப்பட்டது) | |||||
| " | (ii) கவின் முதல் க/கு | ப | 1,50,000 | ||
| கவின் கடன் க/கு | 1,50,000 | ||||
| (தொகை கடன் கணக்கிற்கு மாற்றப்பட்டது) | |||||
| " | (iii) கவின் முதல் க/கு | ப | 1,50,000 | ||
| வங்கி க/கு | 1,00,000 | ||||
| கவின் கடன் க/கு | 50,000 | ||||
| (ரூ.1,00,000 உடனடியாகச் செலுத்தப்பட்டு, மீதித் தொகை கடன் கணக்கிற்கு மாற்றப்பட்டது) |
20.

விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்க விலை = சரக்கிருப்பின் கொள்முதல் + சரக்கிருப்பு மாற்றம் + நேரடிச் செலவுகள் (கூலி)
= 8,60,000+40,000
=ரூ.9,00,000
இயக்கச் செலவுகள் = நிர்வாகச் செலவுகள் + விற்பனை மற்றும் பகிர்வுச் செலவுகள் + பணியாளர்கள் நலன்களுக்கானச் செலவுகள் (சம்பளம்)
= 50,000+90,000+1,60,000
= ரூ.3,00,000
இயக்க அடக்க விலை = விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்கவில்லை + இயக்கச் செலவுகள்
= 9,00,000+3,00,000
= ரூ.12,00,000
இயக்க அடக்க விலை விகிதம் = \(\cfrac { 12,00,000 }{ 15,00,000 } \times 100\)
= 80%
21.
22.
விகிதப் பகுப்பாய்வின் நோக்கங்கள் பின்வருமாறு :
(i) கணக்கியல் தொகைகளை சுருக்கமாகக் கூற
(ii) நிதிநிலை அறிக்கைகள் பகுப்பாய்வு செய்வதற்கு வழிவகை செய்ய
(iii) தொழில் நிறுவனத்தின் இயக்க செயல் திறனை பகுப்பாய்வு செய்ய
(iv) திட்டமிடுதல் மற்றும் முன்கணித்தலுக்கு உதவ
(v) நிறுவனத்திற்குள்ளேயும் மற்றும் நிறுவனங்களுக்கிடையேயும் செயல்பாடுகளை ஒப்பிட்டு பார்க்க.
23.
நற்பெயர் = சராசரி இலாபம் x கொள்முதல் ஆண்டுகளின் எண்ணிக்கை
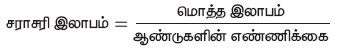
=\(\frac { 15,000+17,000-6,000+14,000 }{ 4 } \)
=\(\frac { 40,000 }{ 4 } \)=ரூ.10,000
நற்பெயர் = சராசரி இலாபம் x கொள்முதல் ஆண்டுகளின் எண்ணிக்கை
= 10,000 × 5 = ரூ.50,000
24.
புற அக பொறுப்புகள் விகிதம் = 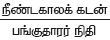 =\(\frac {80,000}{1,60,000}\) = 0.5:1
நீண்டகாலக் கடன் = கடனீட்டுப் பத்திரங்கள் = ரூ.80,000
பங்குதாரர் நிதி = நேர்மைப் பங்குமுதல் + காப்புகள் மற்றும் மிகுதி
= 1,00,000 + 60,000 = ரூ.1,60,000
25.
| பெறுதல்கள் | ரூ | செலுத்தல்கள் | ரூ. |
|---|---|---|---|
| இருப்பு கீ/கொ | முதலீடுகள் செய்தது | 80,000 | |
| கைரொக்கம் | 20,000 | மதிப்பூதியம் செலுத்தியது | 3,000 |
| நன்கொடைப் பெற்றது | 80,000 | தணிக்கைக் கட்டணம் | 2,000 |
| பாதுகாப்பு பெட்டக வாடகைப் பெற்றது | 12,000 | பொதுச் செலவுகள் | 7,000 |
| அறைகலன் விற்றது | 5,000 | ||
| சந்தா | 10,000 | அஞ்சல் செலவுகள் | 1,000 |
| இருப்பு கீ/இ | |||
| கைரொக்கம் | 34,000 | ||
| 1,27,000 | 1,27,000 |
26.
(b)
பொது முத்திரை
27.
(b)
செங்குத்துப் பகுப்பாய்வு
28.
(a)
பழைய ஒப்பந்தம்
29.
(c)
பெருக்குவதன்
30.
(d)
மதிப்பூதியம்
31.
(b)
பரஸ்பர
32.
(b)
முதல் மீது வட்டி
33.
(a)
முழுமை பெறா பதிவேடுகள்
34.
(d)
குறுகிய கால செயல்திறன் விகிதங்கள்
35.
(a)
Tally
36.
(b)
110%
37.
(d)
A –ன் நிறைவேற்றாளர் கடன் கணக்கு
38.
(c)
39.
(c)
இது அனைத்து வகையான அமைப்புகளுக்கும் பொருந்தும்
40.
(a)
உரிமையாளர் விகிதம்
41.
(b)
42.
(a)
43.
(d)
ரூ.30,000
44.
(b)
கூட்டாளிகள் முதல் மீது வட்டி ஆண்டுக்கு 7% அனுமதிக்க வேண்டும்.
45.
(d)
காப்பு முதல்
46.
நிதிநிலை அறிக்கையில் காணப்படும் பல்வேறு விவரங்களுக்கிடையேயான தொடர்புகளை கண்டறிந்து, மதிப்பிட்டு ஒப்பீடு செய்வதே நிதிநிலை அறிக்கை பகுப்பாய்வு ஆகும். இது வணிக நிறுவனத்தின் செயல்பாடுகளையும், நிதி நிலையையும் புரிந்து கொள்வதற்கு வழி செய்கிறது.
47.
ஆண்டுத்தொகை என்பது தொடர்ச்சியான இடைவெளிகளில் தொடர்ந்து சீராக பெறப்படும் ரொக்க ஓட்டத்தைக் குறிக்கும். குறிப்பிட்ட ஆண்டுகளில் ஒவ்வொரு ஆண்டின் இறுதியிலும் ஒரு குறிப்பிட்ட வட்டி வீதத்தில் ஒரு ரூபாயின் தற்போதைய மதிப்பை ஆண்டுத்தொகை அட்டவணை காண்பிக்கும். கீழ்க்கண்ட சூத்திரத்தைப் பயன்படுத்தி ஆண்டுத் தொகைக் காரணி கணக்கிடப்படுகிறது.
ஆண்டுத்தொகை காரணி = \(\frac { { \left( 1+i \right) }^{ n }-1 }{ i{ \left( 1+i \right) }^{ n } } \)
அதில், i = வட்டி வீதம்
n = எதிர்நோக்கும் ஆண்டுகள்
48.
புதிய இலாப விகிதம் என்பது, தொடரும் கூட்டாளிகள் எதிர்காலத்தில் இலாபத்தைப் பிரித்துக் கொள்ள ஒப்புக் கொண்ட ஒரு விகிதம் ஆகும்
49.
வட்டிக்குரிய காலம் என்பது எடுப்புகள் எடுத்த நாள் முதல் கணக்காண்டின் இறுதி நாள் வரையிலான காலமாகும். வெவ்வேறு தொகைகள் வெவ்வேறு கால இடைவெளிகளில் எடுக்கும் போது இம்முறை பொருந்துகிறது.
50.
| விவரம் | தொகை ரூ. |
சதவீதத்தின் கூடுதல் (+) அல்லது குறைவு (-) |
|---|---|---|
| விற்பனை மூலம் பெற்ற வருவாய் | 4,50,000 | 100 |
| கூட்டுக: இதர வருமானம் | 67,500 | 15 |
| மொத்த வருவாய் | 5,17,500 | 115 |
| கழிக்க: செலவுகள் | 1,35,000 | 30 |
| வரிக்கு முன்னர் உள்ள இலாபம் | 3,82,500 | 85 |
குறிப்பு:
பிற வருமானத்திற்கான சதவீதம் கணக்கிடுதல் \(=\frac {67,500}{4,50,000}\times {100}=15\%\)
மொத்த வருவாய்க்கான சதவீதம் கணக்கிடுதல் \(=\frac {5,17,500}{4,50,000}\times {100}=115\%\)
செலவுகளுக்கான சதவீதம் கணக்கிடுதல் \(=\frac {1,35,000}{4,50,000}\times {100}=30\%\)
வரிக்கு முன்னர் உள்ள இலாபத்தில் சதவீதம் கணக்கிடுதல் \(=\frac {3,82,500}{4,50,000}\times {100}=85\%\)
51.
| விவரம் | ரூ. | விவரம் | ரூ. |
| இருப்பு கீ/கொ | 1,00,000 | ரொக்கக் க/கு (பெற்றது) | 2,30,000 |
| விற்பனை க/கு (கடன்) | 2,80,000 | அளித்த தள்ளுபடி க/கு | 5,000 |
| உள்திருப்பம் க/கு | 25,000 | ||
| இருப்பு கீ/இ | 1,20,000 | ||
| 3,80,000 | 3,80,000 |
52.
தியாக விகிதம் மற்றும் புதிய இலாபப் பகிர்வு விகிதம் கணக்கிடுதல்
அனில், சுனில் மற்றும் ஹரியின் பழைய இலாப விகிதம் = 4:3:3 அல்லது \(\frac { 4 }{ 10 } :\frac { 3 }{ 10 } :\frac { 3 }{ 10 } \)
இலாபத்தில் ராஜாவின் பங்கு = 20% அல்லது 20/100 அல்லது 1/5
மொத்த பங்கு 1 என எடுத்துக் கொள்ளவும்
மீதப் பங்கு =\(1-\frac { 1 }{ 5 } =\frac { 5-1 }{ 5 } \)
=\(\frac { 4 }{ 5 } \)
பழைய கூட்டாளியின் புதிய பங்கு = மீதப் பங்கு x பழைய பங்கு
அனில் =\(\frac { 4 }{ 5 } \times \frac { 4 }{ 10 } =\frac { 16 }{ 50 } \)
சுனில் =\(\frac { 4 }{ 5 } \times \frac { 3 }{ 10 } =\frac { 12 }{ 50 } \)
ஹரி =\(\frac { 4 }{ 5 } \times \frac { 3 }{ 10 } =\frac { 12 }{ 50 } \)
புதிய கூட்டாளியின் பங்கு
ராஜா = \(\frac { 1 }{ 5 } \)
ராஜா பங்கிற்குரிய பகுதியை சமன் செய்யும் பொருட்டு, 10 ஆல் பெருக்கி மற்றும் வகுக்க வேண்டும்.
ராஜாவின் பங்கு =\(\frac { 1 }{ 5 } \times \frac { 10 }{ 10 } =\frac { 10 }{ 50 } \)
அனில், சுனில், ஹரி மற்றும் ராஜா அவர்களின் புதிய இலாபப் பகிர்வு விகிதம்=\(\frac { 16 }{ 50 } :\frac { 12 }{ 50 } :\frac { 12 }{ 50 } :\frac { 10 }{ 50 } \) அதாவது, 8:6:6:5.
தியாக விகிதம் = 4:3:3
53.
| பொறுப்புகள் | ரூ. | ரூ. | சொத்துகள் | ரூ. |
|---|---|---|---|---|
| விளையாட்டுப் போட்டி நிதி | 24,000 | |||
| கூட்டுக: நிதியிலிருந்து பெற்ற வரவுகள் | 26,000 | |||
| 50,000 | ||||
| கழிக்க:விளையாட்டுப் போட்டி செலவுகள் | 33,000 | 17,000 |
54.
(i) கணக்கியல் தகவல் அமைப்பு என்பது மேலாண்மையின் அனைத்து நிலைகளிலும் முடிவெடுப்பதற்கு தேவையான தகவலை அளிக்கும் ஒரு முறையாகும்.
(ii) கணக்கியல் தகவல் அமைப்பு, நிதியியல் தரவுகளை சேகரித்து அதை செயலாக்கப் பெறச் செய்து பல்வேறு பயனர்களுக்கு தகவலாக அளிக்கிறது.

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
