
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 06/12/2019
விகிதப் பகுப்பாய்வு
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
கடன் வசூலிப்பு காலம் என்றால் என்ன?
2.
நடப்பு விகிதம் என்றால் என்ன?
3.
செயல்பாட்டின் அடிப்படையில் விகிதங்களை எவ்வாறு வகைப்படுத்தலாம்?
4.
கணக்கியல் விகிதங்களின் வடிவங்களை எழுதுக.
5.
விரைவு விகிதம் என்றால் என்ன?
6.
ஒரு வணிக நிறுவனத்தின் பின்வரும் தகவல்களிலிருந்து நிகர இலாபத்தைக் கணக்கிடவும்
| விவரம் | ரூ. |
|---|---|
| விற்பனை மூலம் பெற்ற வருவாய் | 3,50,000 |
| விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்கவிலை | 1,50,000 |
| நிர்வாகச் செலவுகள் | 50,000 |
| விற்பனைச் செலவுகள் | 10,000 |
7.
ஆஷிகா நிறுமத்தின் பின்வரும் தகவல்களிலிருந்து நிலைச் சொத்துகள் சுழற்சி விகிதத்தைக் கணக்கிடவும்.
அவ்வாண்டில் விற்பனை மூலம் பெற்ற வருவாய் ரூ.60,00,000.
அவ்வாண்டின் இறுதியில் நிலைச்சொத்துகள் ரூ.6,00,000.
8.
நவீன் நிறுமத்தின் பின்வரும் வணிக நடவடிக்கையிலிருந்து
(i) மொத்த இலாப விகிதம்
(ii) நிகர இலாப விகிதம்
(iii) இயக்க அடக்கவிலை விகிதம்
(iv) இயக்க இலாப விகிதம் கணக்கிடவும்.
| விவரம் | ரூ | |
| I | விற்பனை மூலம் பெற்ற வருவாய் | 20,000 |
| II. | இதர வருமானம் | |
| முதலீடு மூலம் வருவாய் | 200 | |
| III | மொத்த வருவாய் (I+II) | 20,200 |
| IV | செலவுகள் | |
| கொள்முதல் சரக்குகள் | 17,000 | |
| சரக்கிருப்பு மாற்றம் | (-)1,000 | |
| நிதிசார் செலவுகள் | 300 | |
| இதர செலவுகள் (நிர்வாகம் மற்றும் விற்பனை) | 2,400 | |
| மொத்த செலவுகள் | 18,700 | |
| V | அவ்வாண்டிற்கான வரிக்கு முன்னர் உள்ள இலாபம் (III-IV) | 1,500 |
9.
அருண் நிறுமத்தின் 31.03.2019 ஆம் நாளைய பின்வரும் இருப்புநிலைக் குறிப்பிலிருந்து
(i) புற அக பொறுப்புகள் விகிதம்
(ii) உரிமையாளர் விகிதம் மற்றும்
(iii) முதல் உந்துதிறன் விகிதம் கணக்கிடவும்.
| விவரம் | ரூ | |
| I | பங்கு மூலதனம் மற்றும் பொறுப்புகள் | |
| 1. | பங்குதாரர் நிதி | |
| (அ) பங்குமுதல் | ||
| நேர்மைப் பங்குமுதல் | 1,50,000 | |
| 8% முன்னுரிமைப் பங்குமுதல் | 2,00,000 | |
| (ஆ) காப்புகள் மற்றும் மிகுதி | 1,50,000 | |
| 2. | நீண்டகாலப் பொறுப்புகள் | |
| நீண்டகால கடன்கள் (9% கடனீட்டுப் பாத்திரங்கள்) | 4,00,000 | |
| 3. | நடப்பு பொறுப்புகள் | |
| (அ) வங்கியிலிருந்து பெற்ற குறுகிய காலக் கடன்கள் | 25,000 | |
| (ஆ) கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் | 75,000 | |
| மொத்தம் | 10,00,000 | |
| II | சொத்துகள் | |
| 1. | நீண்ட காலச் சொத்துகள் | |
| நிலைச் சொத்துகள் | 7,50,000 | |
| 2. | நடப்புச் சொத்துகள் | 1,20,000 |
| (அ) சரக்கிருப்பு | 1,20,000 | |
| (ஆ) கணக்குகள் மூலம் பெற வேண்டியவைகள் | 1,000,000 | |
| (இ) ரொக்கம் மற்றும் ரொக்கத்திற்கு சமமானவர்கள் | 27,500 | |
| (ஈ) இதர நடப்புச் சொத்துகள் | ||
| செலவுகள் முன்கூட்டிச் செலுத்தியது | 2,500 | |
| மொத்தம் | 10,00,000 | |
10.
பின்வரும் விவரங்களைக் கொண்டு நடப்பு விகிதம் மற்றும் நீர்மை விகிதத்தைக் கணக்கிடுக.
| ரூ. | ரூ. | ||
| ரொக்கம் | 5,000 | கடனாளிகள் | 29,000 |
| பெறுதற்குரிய மாற்று சீட்டுகள் | 5,000 | குறுகிய கால முதலீடுகள் | 15,000 |
| சரக்கிருப்பு | 52,000 | முன்கூட்டிச் செலுத்திய செலவினங்கள் | 2,000 |
| கடனீந்தோர் | 36,000 | முன்கூட்டிச் செலுத்திய செலவினங்கள் | 2,000 |
| செலுத்த வேண்டிய செலவினங்கள் | 8,000 | செலுத்தற்குரிய மாற்று சீட்டுகள் | 10,000 |
11.
டெல்ஃபி நிறுமத்திடமிருந்து பெறப்பட்ட பின்வரும் தகவல்களிலிருந்து
(i) சரக்கிருப்பு சுழற்சி விகிதம்
(ii) கணக்குகள் மூலம் பெற வேண்டியவைகளின் சுழற்சி விகிதம்
(iii) கணக்குகள் மூலம் செலுத்தப்பட வேண்டியவைகளின் சுழற்சி மற்றும்
(iv) நிலைச் சொத்துகள் சுழற்சி விகிதம் கணக்கிடவும்.
| விவரம் | 2018, மார்ச் 31 ரூ. |
2019, மார்ச் 31 ரூ. |
|---|---|---|
| சரக்கிருப்பு | 1,40,000 | 1,00,000 |
| கணக்குகள் மூலம் பெற வேண்டியவைகள் | 80,000 | 60,000 |
| கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் | 40,000 | 50,000 |
| நிலைச் சொத்துகள் | 5,50,000 | 5,00,000 |
கூடுதல் தகவல்கள்:
(i) அவ்வாண்டில் விற்பனை மூலம் பெற்ற வருவாய் ரூ.10,50,000
(ii) அவ்வாண்டின் கொள்முதல் ரூ.4,50,000
(iii) விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்கவிலை ரூ.6,00,000.
விற்பனை மற்றும் கொள்முதலை கடன் நடவடிக்கைகளாகக் கருதவும்.
12.
அனைத்து இலாப விகிதங்களும் ______ ஆகக் கொடுக்கப்படும்.
விகிதாச்சாரம்
மடங்கு
சதவீதம்
இவற்றில் எதுவுமில்லை
13.
விகிதங்கள் கணக்கியல் தகவல்களின் அடிப்படையில் கணக்கிடப்படும் போது, அவை ________ என்று அழைக்கப்படுகின்றன.
விகிதம்
கணக்கியல் விகிதங்கள்
சதவீதம்
இவற்றில் எதுவுமில்லை
14.
விற்பனை மூலம் பெற்ற வருவாயில் உள்ள இலாபத்தின் சதவீதத்தைப் காட்டுவது எது?
இயக்க அடக்க விலை விகிதம்
மொத்த இலாப விகிதம்
இயக்க இலாப விகிதம்
நிகர இலாப விகிதம்
15.
ஒரு வணிக நிறுவனத்தின் நீண்டகால கடன் தீர்க்கும் திறனை மதிப்பிடுவதற்கு கணக்கிடப்படுவது எது?
புற அக பொறுப்புகள் விகிதம்
உரிமையாளர் விகிதம்
முதல் உந்து திறன் விகிதம்
நிகர இலாப விகிதம்
16.
ஒரு வணிக நிறுவனத்தின் நீண்டகால கடன் தீர்க்கும் திறனை மதிப்பிடுவதற்கு கணக்கிடப்படுவது எது?
நீர்மைத் தன்மை விகிதங்கள்
சுழற்சி விகிதங்கள்
நீண்டகால கடன் தீர்க்கும் விகிதங்கள்
இலாபத் தன்மை விகிதங்கள்
17.
நீர்மைத் தன்மை விகிதங்கள் குறிப்பு வரைக.
18.
பாரம்பரிய அடிப்படையின் வகைகளை எழுதி விளக்குக.
19.
விகிதப் பகுப்பாய்வின் பொருள் மற்றும் வரைவிலக்கணம் தருக.
1.
(i) கடன் வசூலிப்புக் காலம் என்பது கணக்குகள் மூலம் பெறவேண்டியவைகளின் வசூலிப்பதற்கு எடுத்துக் கொள்ளும் சராசரி காலம் ஆகும்.
(ii) கடன் வசூலிக்கும் காலம் குறைவாக இருக்கும்போது கணக்குகள் மூலம் பெற வேண்டியவைகளிலிருந்து பணம் வசூலிக்கும் மேலாண்மை செயல்திறன் அதிகமான இருக்கிறது என்று பொருள்.
கடன் வசூலிப்புக் காலம் கீழ்க்கண்டவாறு கணக்கிடப்படுகிறது
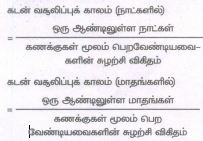 .
2.
(i) நடப்பு விகிதம், ஒரு வணிக நிறுவனத்தின் நடப்புச் சொத்துகளுக்கும் மற்றும் நடப்புப் பொறுப்புகளுக்கும் உள்ள விகிதச்சாரத்தைத் தருகிறது.
(ii) இரு நடப்புச் சொத்துகளை நடப்புப் பொறுப்புகளால் வகுப்பதன் மூலம் கணக்கிடப்படுகிறது.
(iii) நடப்பு விகிதம், ஒரு வணிக நிறுவனம் தனது நடப்புப் பொறுப்புகளை எப்போது செலுத்த வேண்டுமோ அப்போது, அதை எதிர்கொள்ளும் திறனைக் குறிக்கிறது. அது பின்வருமாறு கணக்கிடப்படுகிறது.
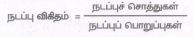
3.
செயல்பாட்டின் அடிப்படையில் விகிதங்கள் பின்வருமாறு வகைப்படுத்தப்படுகின்றன.
(i) நீர்மைத் தன்மை விகிதங்கள்.
(ii) நீண்டகால கடன்தீர்க்கும் விகிதங்கள்
(iii) சுழற்சி விகிதங்கள்
(iv) இலாபத் தன்மை விகிதங்கள்
4.
கணக்கியல் விகிதங்கள் பின்வரும் ஏதேனும் ஒரு வடிவத்தில் வெளிப்படுத்தலாம். விகிதம்
(i) விகிதாச்சாரம் : இதில் ஒரு ஈவாக குறிப்பிடப்படுகிறது. எடுத்துக்காட்டு, 2 அல்லது 2:1.
(ii) சதவிகிதம் : இதில், விகிதம் சதவிகிதத்தில் குறிப்பிடப்படுகிறது. எடுத்துக்காட்டு, 25%
(iii) மடங்கு : இதில், ஒரு குறிப்பிட்ட தொகை எத்தனை மடங்கு உள்ளது எனக் குறிப்பிடப்படுகிறது. எடுத்துக்காட்டு 4 மடங்கு.
5.
(i) விரைவு விகிதம் நீர்மைச் சொத்துக்களுக்கும், நடப்புப் பொறுப்புகளுக்குமுள்ள விகிதாச்சாரமாகும்.
(ii) இது ஒரு வணிக நிறுவனம் தன்னுடைய நடப்புப் பொறுப்புகளை எப்போது செலுத்த வேண்டுமோ அப்போது அதை நீர்மைச் சொத்துகளிலிருந்து எதிர்கொள்ளும் நிலையில் உள்ளதா என்பதை குறிக்கிறது.
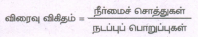
6.
நிகர இலாப விகிதம் = 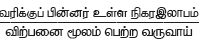 x 100 = \(\frac {1,40,000}{3,50,000}\) x 100 = 40%
நிகர இலாபம் = விற்பனை மூலம் பெற்ற வருவாய் – விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்கவிலை – நிர்வாகச் செலவுகள் – விற்பனைச் செலவுகள்
= 3,50,000 – 1,50,000 – 50,000 – 10,000 = ரூ.1,40,000
7.
நிலைச் சொத்துகள் சுழற்சி விகிதம் = 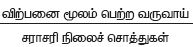
= \(\frac {60,00,000}{6,00,000}\) = 10 மடங்கு
தொடக்க நிலைச் சொத்துகள் தரப்படாததால், சராசரி நிலைச் சொத்துகளுக்குப் பதிலாக இறுதி நிலைச் சொத்துகள் எடுத்துக்கொள்ளப்பட்டது.
8.
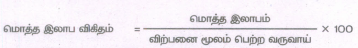
விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்க விலை = கொள்முதல் செய்த சரக்குகள் + சரக்கிருப்பு மாற்றம் + நேரடிச் செலவுகள் வருவாய்க்கான அடக்க விலை
= 17,000-1,000+0=ரூ.16,000
மொத்த இலாபம் = விற்பனை மூலம் பெற்ற வருவாய் - விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்க விலை
= 20,000-16,000=ரூ.4,000
\(\therefore \) மொத்த இலாப விகிதம் = \(\cfrac { 4,000 }{ 20,000 } \times 100=20\%\)
(ii)

குறிப்பு :
வரி இல்லை எனக் கொள்ளவும்.
(iii)
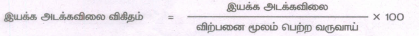
இயக்க அடக்க விலை = விற்பனை மூலம் பெற்ற வருவாய்க்கான அடக்க விலை + இயக்கச் செலவுகள்
இயக்கச் செலவுகள் = இதர செலவுகள் = ரூ.2,400
இயக்க அடக்க விலை = 16,000+2,400=ரூ.18,400
\(\therefore \) இயக்க அடக்க விலை விகிதம் = \(\cfrac { 18,400 }{ 20,000 } \times 100=92\%\)
(iv)
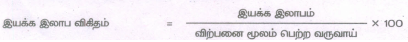
இயக்க இலாபம் = விற்பனை மூலம் பெற்ற வருவாய் - இயக்க அடக்க விலை
= 20,000-18,400=ரூ1,600
\(\therefore \) இயக்க இலாப விகிதம் = \(\cfrac { 1,600 }{ 20,000 } \times 100=8\%\)
9.
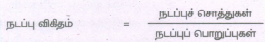
நீண்டகாலக் கடன் = 9% கடனீட்டுப் பத்திரங்கள் = ரூ.4,00,000
பங்குதாரர் நிதி = நேர்மைப் பங்குமுதல் + முன்னுரிமைப் பங்குமுதல் + காப்புகள் மற்றும் மிகுதி
= 1,50,000+2,00,000+1,50,000=ரூ.5,00,000
\(\therefore \) புற அக பொறுப்புகள் விகிதம் =
\(\cfrac { 4,00,000 }{ 5,00,000 } =0.8:1\)
(ii)
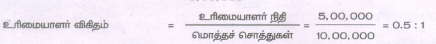
(iii)
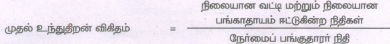
= 8%முன்னுரிமைப் பங்குமுதல் +9% கடனீட்டுப் பத்திரங்கள்
= 2,00,000+4,00,000=ரூ 6,00,000
நேர்மைப் பங்குதாரர் நிதி = 1,50,000+1,50,000=ரூ.3,00,000
\(\therefore \) முதல் உந்து திறன் விகிதம் = \(\cfrac { 6,00,000 }{ 3,00,00 } =2:1\)
10.
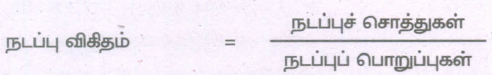
நடப்புச் சொத்துகள் = சரக்கிருப்பு + கடனாளிகள் + ரொக்கம் + பெறுதற்குரிய மாற்றுச் சீட்டுகள் குறுகிய கால முதலீடுகள் + முன் செலுத்திய செலவுகள்
= ரூ.52,000+29,000+5,000+5,000+15,000+2,000=ரூ1,08,000
நடப்புப் பொறுப்புகள் = கடனீந்தோர் + செலுத்தற்குரிய மாற்று சீட்டுகள் + செலுத்த வேண்டிய செலவினங்கள்
= ரூ.36,000+10,000+8,000=ரூ.54,000
நடப்பு விகிதம் = \(\cfrac { 1,0,,000 }{ 54,000 } =2:1\)
(ii)
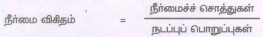
நீர்மைச் சொத்துகள் = நடப்புச் சொத்துகள் -(சரக்கிருப்பு +முன்கூட்டிச் செலுத்திய செலவினங்கள்)
= ரூ.1,08,000-54,000=ரூ54,000
நீர்மை விகிதம் = \(\cfrac { 54,000 }{ 54,000 } =1:1\)
11.
(i) சரக்கிருப்பு சுழற்சி விகிதம் = \(\frac {6,00,000}{1,20,000}\) = 5 மடங்கு
.JPG)
= \(\frac {1,40,000+1,00,000}{2}=\frac {2,40,000}{2}\) = ரூ.1,20,000

=\(\frac {10,50,000}{70,000}\) = 15 மடங்கு

= \(\frac {80,000+60,000}{2}=\frac {1,40,000}{2}\) = ரூ.70,000

= \(\frac {4,50,000}{45,000}\) = 10 மடங்கு
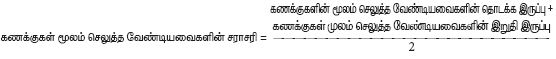
= \(\frac {40,000+50,000}{2}\) = \(\frac {90,000}{2}\) = ரூ.45,000
.JPG) =\(\frac {10,50,000}{5,25,000}\) = 2 மடங்கு
(v)....JPG)
=\(\frac {5,50,000+5,00,000}{2}\) = \(\frac {10,50,000}{2}\) = ரூ.5,25,000
12.
(c)
சதவீதம்
13.
(b)
கணக்கியல் விகிதங்கள்
14.
(b)
மொத்த இலாப விகிதம்
15.
(a)
புற அக பொறுப்புகள் விகிதம்
16.
(a)
நீர்மைத் தன்மை விகிதங்கள்
17.
(i) நீர்மைத் தன்மை என்பது எளிதாக ரொக்கமாக மாற்றக்கூடிய திறனைக் குறிக்கிறது.
(ii) நீர்மைத் தன்மை விகிதங்கள், ஒரு வணிக நிறுவனம் தன்னுடைய குறுகிய கால நிதிப் பொறுப்புகளை எதிர்கொள்ளும் திறனை மதிப்பிட உதவுகிறது.
(iii) குறுகிய காலச் சொத்துகள் (நடப்புச் சொத்துகள்) நீண்டகாலச் சொத்துகளோடு (நிலைச் சொத்துகள்) ஒப்பீடு செய்யும் போது அதிக நீர்மைத் தன்மை கொண்டதாக இருக்கிறது.
(iv) நீர்மைத் தன்மை விகிதங்கள் குறுகிய கால செயல்திறன் விகிதங்கள் என்றும் அழைக்கப்படுகின்றன.
நீர்மைத் தன்மை விகிதங்கள்
(i) நடப்பு விகிதம்
(ii) விரைவு விகிதம்
ஆகிய இரு விகிதங்களை உள்ளடக்கியது.
18.
பாரம்பரிய அடிப்படையில், எந்த நிதிநிலை அறிக்கையிலிருந்து விகிதங்கள் கணக்கிடப்படுகின்றன என்பதன் அடிப்படையில் விகிதங்கள்.
(i) இருப்புநிலைக் குறிப்பு விகிதங்கள்
(ii) வருமான அறிக்கை விகிதங்கள் மற்றும்
(iii) அறிக்கைகளுக்கிடையேயான விகிதங்கள் என வகைப்படுத்தப்படுகின்றன.
(i) இருப்புநிலைக் குறிப்பு விகிதம் :
ஒரு விகிதத்தின் இரு இனங்களும் இருப்புநிலைக் குறிப்பிலிருந்து எடுக்கப்பட்டால், அது இருப்புநிலைக் குறிப்பு விகிதம் என வகைப்படுத்தப்படுகிறது.
(ii) வருமான அறிக்கை விகிதம் :
ஒரு விகிதத்தின் இரு இனங்களும் வருமான அறிக்கையிலிருந்து எடுக்கப்பட்டால் அது வருமான அறிக்கை விகிதம் என வகைப்படுத்தப்படுகிறது.
(iii) அறிக்கைகளுக்கிடையான விகிதம் :
ஒரு இனம் வருமான அறிக்கையிலிருந்தும் மற்றொரு இனம் இருப்புநிலைக் குறிப்பிலிருந்தும் எடுத்து விகிதம் கணக்கிடப்பட்டால், அது அறிக்கைகளுக்கிடையேயான விகிதம் என அழைக்கப்படுகிறது.
19.
(i) பொருள் : விகிதப் பகுப்பாய்வு என்பது பல்வேறு விகிதங்களைக் கணக்கிடுவதன் வாயிலாக நிதிநிலை அறிக்கைகளை பகுப்பாய்வு செய்தலை உள்ளடக்கிய ஒரு கருவியாகும்.
(ii) இதில், வெவ்வேறு விகிதங்கள் கணக்கிடுதல் மற்றும் பகுப்பாய்வு செய்வதன் அடிப்படையில் முடிவுகள் தீர்மானிக்கப்படுகின்றன.
(iii) இலக்கணம் : மையர்ஸ் அவர்களின் கூற்றுப்படி விகிதப் பகுப்பாய்வு என்பது "வணிகத்தில் உள்ள பல்வேறு நிதியியல் காரணிகளுக்கிடையேயான தொடர்பினைப் பகுப்பாய்வு செய்வதாகும்.

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
