
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 20/09/2019
விகிதப் பகுப்பாய்வு
12ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
கடன் வசூலிப்பு காலம் என்றால் என்ன?
2.
நடப்பு விகிதம் என்றால் என்ன?
3.
செயல்பாட்டின் அடிப்படையில் விகிதங்களை எவ்வாறு வகைப்படுத்தலாம்?
4.
கணக்கியல் விகிதங்களின் வடிவங்களை எழுதுக.
5.
விகித பகுப்பாய்வின் ஏதேனும் இரண்டு குறைபாடுகளைத் தரவும்.
6.
முதலீடுகள் மீதான வருவாய் விகிதம் எதைக் குறிப்பிடுகிறது?
7.
புற அக பொறுப்பு விகிதம் என்றால் என்ன?
8.
விரைவு விகிதம் என்றால் என்ன?
9.
கணக்கியல் விகிதங்கள் என்றால் என்ன?
10.
கீழ்வரும் தகவல்களிலிருந்து முதல் உந்து திறன் விகிதத்தைக் கணக்கிடவும்.
| விவரம் | ரூ. |
|---|---|
| I. பங்கு மூலதனம் மற்றும் பொறுப்புகள் | |
| 1. பங்குதாரர் நிதி | |
| (அ) பங்குமுதல் | |
| நேர்மைப் பங்குமுதல் | 2,00,000 |
| 6% முன்னுரிமைப் பங்குமுதல் | 1,00,000 |
| (ஆ) காப்புகள் மற்றும் மிகுதி | |
| பொதுக் காப்பு | 1,25,000 |
| மிகுதி | 75,000 |
| 2. நீண்டகாலப் பொறுப்புகள் | |
| நீண்டகாலக் கடன்கள் (8% கடனீட்டுப் பத்திரங்கள்) | 2,00,000 |
| 3. நடப்புப் பொறுப்புகள் | |
| கணக்குகள் மூலம் செலுத்த வேண்யவை | 1,50,000 |
| வரி ஒதுக்கு | 50,000 |
| மொத்தம் | 9,00,000 |
11.
கீழே கொடுக்கப்பட்டுள்ள ஆனந்த் கட்டுமான நிறுமத்தின் தகவல்களிலிருந்து, விரைவு விகிதத்தைக் கணக்கிடவும்.
| விவரம் | ரூ |
|---|---|
| மொத்த நடப்புப் பொறுப்புகள் | 1,00,000 |
| மொத்த நடப்புச் சொத்துகள் | 2,50,000 |
| சரக்கிருப்பு | 50,000 |
| முன்கூட்டிச் செலுத்திய செலவுகள் | 15,000 |
12.
பின்வரும் தகவல்களிலிருந்து நடப்பு விகிதத்தைக் கண்டறியவும்.
| விவரம் | ரூ. | விவரம் | ரூ |
|---|---|---|---|
| குறுகிய கால முதலீடுகள் | 80,000 | வணிகக் கடனீந்தோர் | 1,60,000 |
| சரக்கிருப்பு | 1,60,000 | செலுத்தற்குரிய மாற்றுச்சீட்டு | 1,00,000 |
| கணக்குகள் மூலம் பெற வேண்டியவைகள் | 4,00,000 | கொடுபட வேண்டிய செலவுகள் | 1,40,000 |
| ரொக்கம் மற்றும் ரொக்கத்திற்குச் சமமானவைகள் | 1,20,000 | முன்கூட்டிச் செலுத்திய செலவுகள் | 40,000 |
13.
பயோனியர் நிறுமத்தின் பின்வரும் இருப்புநிலைக் குறிப்பிலிருந்து உரிமையாளர் விகிதத்தைக் கணக்கிடவும்.
| விவரம் | ரூ. |
|---|---|
| I. பங்கு மூலதனம் மற்றும் பொறுப்புகள் | |
| 1. பங்குதாரர் நிதி | |
| (அ) பங்குமுதல் | |
| (i) நேர்மைப் பங்குமுதல் | 1,00,000 |
| (ii) முன்னுரிமைப் பங்குமுதல் | 75,000 |
| (ஆ) காப்புகள் மற்றும் மிகுதி | 25,000 |
| 2. நீண்டகால பொறுப்புகள் | |
| நீண்டகாலக் கடன்கள் | - |
| 3. நடப்புப் பொறுப்புகள் | |
| கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் | 2,00,000 |
| மொத்தம் | 4,00,000 |
| II. சொத்துகள் | |
| 1. நீண்டகாலச் சொத்துகள் | |
| (அ) நிலைச் சொத்துகள் | 2,75,000 |
| (ஆ) நீண்டகால முதலீடுகள் | 50,000 |
| 2. நடப்புச் சொத்துகள் | |
| ரொக்கம் மற்றும் ரொக்கத்திற்குச் சமமானவைகள் | 75,000 |
| மொத்தம் | 4,00,000 |
14.
பின்வரும் தகவல்களிலிருந்து புற அக பொறுப்புகள் விகிதம் கணக்கிடவும்:
| விவரம் | ரூ. |
|---|---|
| I. பங்கு மூலதனம் மற்றும் பொறுப்புகள் | |
| 1. பங்குதாரர் நிதி | |
| (அ) பங்கு முதல் | |
| நேர்மைப் பங்குமுதல் | 1,00,000 |
| (ஆ) காப்புகள் மற்றும் மிகுதி | 60,000 |
| 2. நீண்டகாலப் பொறுப்புகள் | |
| நீண்ட காலக் கடன்கள் (கடனீட்டுப் பத்திரங்கள்) | 80,000 |
| 3. நடப்புப் பொறுப்புகள் | |
| (அ) கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் | 50,000 |
| (ஆ) இதர நடப்புப் பொறுப்புகள் கொடுபடவேண்டிய செலவுகள் | 30,000 |
| மொத்தம் | 3,20,000 |
15.
மகேஷ் நிறுமத்தின் 2019, மார்ச் 31 ஆம் நாளைய இருப்புநிலைக் குறிப்பு பின்வருமாறு:
| விவரம் | ரூ. |
|---|---|
| I. பங்கு மூலதனம் மற்றும் பொறுப்புகள் | |
| 1. பங்குதாரர் நிதி | |
| நேர்மைப் பங்குமுதல் | 2,00,000 |
| 2. நீண்டகால பொறுப்புகள் | |
| நீண்டகாலக் கடன்கள் | 50,000 |
| 3. நடப்புப் பொறுப்புகள் | |
| (அ) குறுகிய காலக் கடன்கள் | 17,000 |
| (ஆ) கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் | 25,000 |
| (இ) இதர நடப்புப் பொறுப்புகள் | |
| கொடுபட வேண்டிய செலவுகள் | 3,000 |
| (ஈ) குறுகியகால ஒதுக்குகள் | 5,000 |
| மொத்தம் | 3,00,000 |
| சொத்துகள் | |
| 1. நீண்டகால சொத்துகள் | |
| (அ) நிலைச் சொத்துகள் | |
| புலனாகும் சொத்துகள் | 1,50,000 |
| 2. நடப்புச் சொத்துகள் | |
| (அ) சரக்கிருப்பு | 45,000 |
| (ஆ) கணக்குகள் மூலம் பெறவேண்டியவைகள் | 70,000 |
| (இ) ரொக்கம் மற்றும் ரொக்கத்திற்குச் சமமானவைகள் | 30,000 |
| (ஈ) இதர நடப்புச் சொத்துகள் | |
| முன்கூட்டிச் செலுத்திய செலவுகள் | 5,000 |
| மொத்தம் | 3,00,000 |
(i) நடப்பு விகிதம்
(ii) நீர்மை விகிதம் கணக்கிடவும்.
1.
(i) கடன் வசூலிப்புக் காலம் என்பது கணக்குகள் மூலம் பெறவேண்டியவைகளின் வசூலிப்பதற்கு எடுத்துக் கொள்ளும் சராசரி காலம் ஆகும்.
(ii) கடன் வசூலிக்கும் காலம் குறைவாக இருக்கும்போது கணக்குகள் மூலம் பெற வேண்டியவைகளிலிருந்து பணம் வசூலிக்கும் மேலாண்மை செயல்திறன் அதிகமான இருக்கிறது என்று பொருள்.
கடன் வசூலிப்புக் காலம் கீழ்க்கண்டவாறு கணக்கிடப்படுகிறது
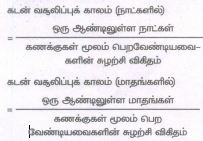 .
2.
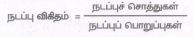
(i) நடப்பு விகிதம், ஒரு வணிக நிறுவனத்தின் நடப்புச் சொத்துகளுக்கும் மற்றும் நடப்புப் பொறுப்புகளுக்கும் உள்ள விகிதச்சாரத்தைத் தருகிறது.
(ii) இரு நடப்புச் சொத்துகளை நடப்புப் பொறுப்புகளால் வகுப்பதன் மூலம் கணக்கிடப்படுகிறது.
(iii) நடப்பு விகிதம், ஒரு வணிக நிறுவனம் தனது நடப்புப் பொறுப்புகளை எப்போது செலுத்த வேண்டுமோ அப்போது, அதை எதிர்கொள்ளும் திறனைக் குறிக்கிறது. அது பின்வருமாறு கணக்கிடப்படுகிறது.
3.
செயல்பாட்டின் அடிப்படையில் விகிதங்கள் பின்வருமாறு வகைப்படுத்தப்படுகின்றன.
(i) நீர்மைத் தன்மை விகிதங்கள்.
(ii) நீண்டகால கடன்தீர்க்கும் விகிதங்கள்
(iii) சுழற்சி விகிதங்கள்
(iv) இலாபத் தன்மை விகிதங்கள்
4.
கணக்கியல் விகிதங்கள் பின்வரும் ஏதேனும் ஒரு வடிவத்தில் வெளிப்படுத்தலாம். விகிதம்
(i) விகிதாச்சாரம் : இதில் ஒரு ஈவாக குறிப்பிடப்படுகிறது. எடுத்துக்காட்டு, 2 அல்லது 2:1.
(ii) சதவிகிதம் : இதில், விகிதம் சதவிகிதத்தில் குறிப்பிடப்படுகிறது. எடுத்துக்காட்டு, 25%
(iii) மடங்கு : இதில், ஒரு குறிப்பிட்ட தொகை எத்தனை மடங்கு உள்ளது எனக் குறிப்பிடப்படுகிறது. எடுத்துக்காட்டு 4 மடங்கு.
5.
(i) விகிதங்கள் வழிமுறைகளை மட்டும் தருகின்றன :
விகிதங்களே முடிவல்ல, ஆனால், ஒரு குறிப்பிட்ட நோக்கத்தினை அடைவதற்கான வழிமுறைகளை மட்டும் அவை தருகின்றன.
(ii) விலை நிலையில் ஏற்படும் மாற்றம் :
நிதிநிலை அறிக்கைகளில் தரப்பட்டுள்ள புராதன தகவல்களின் அடிப்படையில் விகிதப் பகுப்பாய்வு மேற்கொள்ளப்படுவதால் விலை நிலையில் ஏற்படும் மாற்றம் மற்றும் தற்போதைய மதிப்பை இது பிரதிபலிப்பதில்லை.
6.
(i) முதலீடு மீதான வருவாய், வட்டி மற்றும் வரிக்கு முன்னர் உள்ள நிகர இலாபத்திற்கும் பயன்படுத்தப்பட்ட முதலுக்கும் உள்ள விகிதத்தைக் காட்டுகிறது. (பங்குதாரர் நிதி மற்றும் நீண்டகாலக் கடன்கள்).
(ii) இந்த விகிதமானது பயன்படுத்தப்பட்ட முதல், வணிகத்தில் எவ்வாறு திறமையாகப் பயன்படுத்தப்பட்டுள்ளது என்பதை அளவிடுகின்றது.
(iii) இது வணிக நிறுவனத்தின் ஒட்டுமொத்த இலாபத் தன்மையை அளவிடுகிறது.
(iv) முதலீடு மீதான வருவாய் = வட்டி மற்றும் வரிக்கு முன்னர் உள்ள நிகர இலாபம் / பயன்படுத்தப்பட்ட முதல் x 100
7.
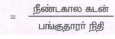
(i) புற அக பொறுப்புகள் விகிதம் ஒரு வணிக நிறுவனத்தின் நீண்டகால கடன் தீர்க்கும் திறனை மதிப்பிடுவதற்கு கணக்கிடப்படுகிறது.
(ii) புற அக பொறுப்புகள் விகிதம் நீண்டகால கடன் மற்றும் பங்குதாரர் நிதிக்கும் உள்ள தொடர்பினை வெளிப்படுத்துகிறது.
(iii) இது கீழ்கண்டவாறு கணக்கிடப்படுகிறது.
புற அக பொறுப்புகள் விகிதம்
8.
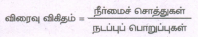
(i) விரைவு விகிதம் நீர்மைச் சொத்துக்களுக்கும், நடப்புப் பொறுப்புகளுக்குமுள்ள விகிதாச்சாரமாகும்.
(ii) இது ஒரு வணிக நிறுவனம் தன்னுடைய நடப்புப் பொறுப்புகளை எப்போது செலுத்த வேண்டுமோ அப்போது அதை நீர்மைச் சொத்துகளிலிருந்து எதிர்கொள்ளும் நிலையில் உள்ளதா என்பதை குறிக்கிறது.
9.
(i) விகிதம் என்பது இரண்டு தொடர்புடைய அல்லது ஒன்றை ஒன்று சார்ந்த இனங்களுக்கு இடையே உள்ள தொடர்பைக் கணிதவியல் அடிப்படையில் வெளிப்படுத்துவதாகும்.
(ii) இது, இரு இனங்களுக்கு இடையே உள்ள தொடர்பினை எண்ணியல் அல்லது எண்ணிக்கையில் குறிக்கும் இது ஒரு இனத்தை அது தொடர்பான மற்றொரு இனத்தால் வகுப்பதன் மூலம் கணக்கிடப்படுகிறது.
(iii) விகிதங்கள் கணக்கியல் தகவல்களின் அடிப்படையில் கணக்கிடப்படும்போது அவை கணக்கியல் விகிதங்கள் என்று அழைக்கப்படுகின்றன.
10.
முதல் உந்துதிறன் விகிதம் = 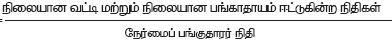
= \(\frac {3,00,000}{4,00,000}\) = 0.75:1
நிலையான வட்டி மற்றும் நிலையான பங்காதாயம் ஈட்டுகின்ற நிதிகள் = 6% முன்னுரிமைப் பங்குமுதல் + 8% கடனீட்டுப் பத்திரங்கள்
= 1,00,000 + 2,00,000 = ரூ.3,00,000
நேர்மைப் பங்குதாரர் நிதி = = நேர்மைப் பங்குமுதல் + பொதுக் காப்பு + மிகுதி
= 2,00,000 + 1,25,000 + 75,000 = ரூ.4,00,000
11.
விரைவு விகிதம் = 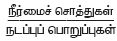 = \(\frac {1,85,000}{1,00,000}\) = 1.85:1
நீர்மைச் சொத்துகள் = நடப்புச் சொத்துகள் – சரக்கிருப்பு – முன்கூட்டிச் செலுத்திய செலவுகள்
= 2,50,000 – 50,000 – 15,000
= ரூ.1,85,000
12.
நடப்பு விகிதம் = 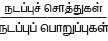 = \(\frac {8,00,000}{4,00,000}\) = 2:1
நடப்புச் சொத்துகள் = குறுகிய கால முதலீடுகள் + சரக்கிருப்பு + கணக்குகள் மூலம் பெற வேண்டியவைகள் + ரொக்கம் மற்றும் ரொக்கத்திற்குச் சமமானவைகள் + முன்கூட்டிச் செலுத்திய செலவுகள்
= 80,000 + 1,60,000 + 4,00,000 + 1,20,000 + 40,000 = ரூ. 8,00,000
நடப்புப் பொறுப்புகள் = வணிக கடனீந்தோர் + செலுத்தற்குரிய மாற்றுச்சீட்டு + கொடுபட வேண்டிய செலவுகள்
= 1,60,000 + 1,00,000 + 1,40,000 = ரூ.4,00,000
13.
உரிமையாளர் விகிதம் = 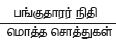 =0.5:1
பங்குதாரர் நிதி = நேர்மைப் பங்குமுதல் + முன்னுரிமை பங்குமுதல் + காப்புகள் மற்றும் மிகுதி
= 1,00,000 + 75,000 + 25,000
= ரூ.2,00,000
14.
புற அக பொறுப்புகள் விகிதம் = 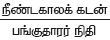 =\(\frac {80,000}{1,60,000}\) = 0.5:1
நீண்டகாலக் கடன் = கடனீட்டுப் பத்திரங்கள் = ரூ.80,000
பங்குதாரர் நிதி = நேர்மைப் பங்குமுதல் + காப்புகள் மற்றும் மிகுதி
= 1,00,000 + 60,000 = ரூ.1,60,000
15.
(i) நடப்பு விகிதம் = .JPG) = \(\frac{1,50,000}{50,000}\) = 3.1
நடப்புச் சொத்துகள் = சரக்கிருப்பு + கணக்குகள் மூலம் பெற வேண்டியவைகள் + ரொக்க ரொக்கம் மற்றும் ரொக்கத்திற்குச் சமமானவைகள் + முன்கூட்டிச் செலுத்தியச் செலவுகள்
= 45,000 + 70,000 + 30,000 + 5,000 = ரூ.1,50,000
நடப்புப் பொறுப்புகள் = குறுகியகாலக் கடன்கள் + கணக்குகள் மூலம் செலுத்த வேண்டியவைகள் + கொடுபட வேண்டிய செலவுகள் + குறுகிய கால ஒதுக்குகள்
= 17,000 + 25,000 + 3,000 + 5,000 = ரூ.50,000
(ii) விரைவு விகிதம் = 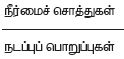 =\(\frac {1,00,000}{50,000}\) = 2:1
நீர்மைச் சொத்துகள் = மொத்த நடப்புச் சொத்துகள் – சரக்கிருப்பு – முன்கூட்டிச் செலுத்திய செலவுகள்
= 1,50,000 – 45,000 – 5,000 = ரூ.1,00,000

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics

Economics

Commerce
Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
