
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A

Published on: 05/08/2019
வங்கியியல்
12ஆம் வகுப்பு Economics / பொருளியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Economics / பொருளியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Economics Test
1.
2.
மாநில நிதிக் கழகம் எந்த சட்டத்தின் கீழ் தொடங்கப்பட்டது.
இந்திய அரசு
தமிழக அரசு
யூனியன் பிரதேசம்
உள்துறை அரசு
3.
4.
வேளாண் மறுநிதி மேம்பாட்டுக் கழகம் தொடங்கப்பட்டது.
ஜூன் 3,1963
ஜூலை 3,1963
ஜூன் 1,1963
ஜூலை 1,1963
5.
நெறிமுறைத் தூண்டல் என்பது
உத்தமநிலைப்படுத்தல்
உச்சநிலைப்படுத்துதல்
தூண்டுதல் நடவடிக்கை
குறைவுநிலைப்படுத்துதல்
6.
ரெப்போ விகிதம் என்பதன் பொருள்
வணிக வங்கிகள் ரிசர்வ் வங்கிகளுக்கு அளிக்கும் கடனுக்கான வட்டி விகிதம்
ரிசர்வ் வங்கி வணிக வங்கிகளுக்கு அளிக்கும் கடனுக்கான வட்டி விகிதம்
அந்நிய செலவாணி விகிதம்
நாட்டின் வளர்ச்சி விகிதம்
7.
கடைசி நேரத்தில் உதவும் உற்ற நண்பன் என்ற பணியினைச் செய்வது
மைய வங்கி
வணிக வங்கிகள்
நிலவள வங்கிகள்
கூட்டுறவு வங்கிகள்
8.
வங்கிகளின் வங்கி என அழைக்கப்படுவது.
ஸ்டேட் பாங்க் ஆப் இந்தியா
நபார்டு
ICICI
இந்திய ரிசர்வ் வங்கி
9.
மைய வங்கி நாட்டின் _______ அதிகார அமைப்பு
பணவியல்
நிதியியல்
கூலி
தேசிய வருவாய்
10.
ஒரு வங்கி என்பது
நிதி நிறுவனம்
கூட்டு பங்கு நிறுவனம்
தொழில்
சேவை நிறுவனம்
11.
கடன் விநியோகப் பகிர்வு என்றால் என்ன?
12.
வெளி அங்காடி நடவடிக்கை என்பதன் பொருள் கூறுக.
13.
CRR மற்றும் SLR ஆகியவற்றின் வேறுபடுத்துக.
14.
மைய வங்கி என்பதனை வரையறு.
15.
16.
வணிக வங்கிகள் என்பதை வரையறு.
17.
பண அங்காடியையும், மூலதன அங்காடியையும் வேறுபடுத்துக.
18.
இந்தியத் தொழில் நிதிக் கழகத்தின் பணிகளைக் குறிப்பிடுக.
19.
நபார்டின் பணிகள் யாவை?
20.
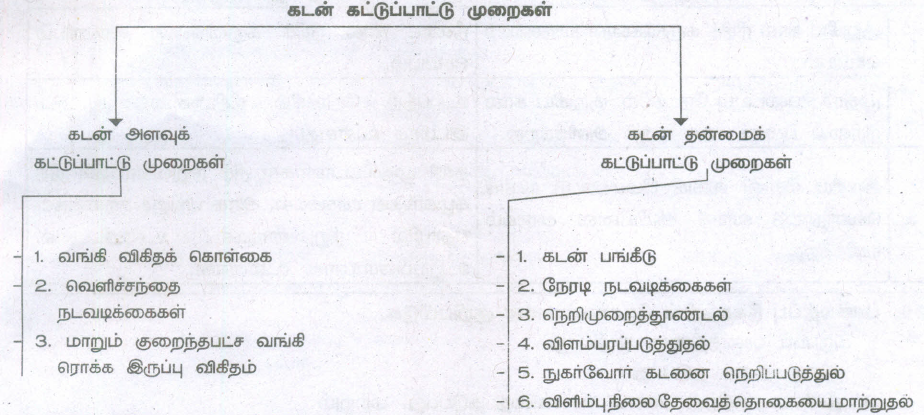
கடன் கட்டுப்பாட்டு முறைகளைக் கூறுக.
21.
வங்கியல்லா நிதியமைப்புகளைப் பற்றி சிறு குறிப்புத் தருக.
22.
வணிக வங்கிகளின் கடன் உருவாக்க முறை நுட்பத்தினை எழுதுக.
23.
24.
நாட்டின் பொருளாதார மேம்பாட்டில் வணிக வங்கிகளின் பங்கினை விளக்குக.
1.
(a)
2.
(a)
இந்திய அரசு
3.
(c)
4.
(d)
ஜூலை 1,1963
5.
(c)
தூண்டுதல் நடவடிக்கை
6.
(b)
ரிசர்வ் வங்கி வணிக வங்கிகளுக்கு அளிக்கும் கடனுக்கான வட்டி விகிதம்
7.
(a)
மைய வங்கி
8.
(d)
இந்திய ரிசர்வ் வங்கி
9.
(a)
பணவியல்
10.
(a)
நிதி நிறுவனம்
11.
1. வணிக வங்கிகள் வழங்கும் கடன்கள் பல்வேறு நோக்கங்களுக்காக வழங்கப்படுகிறது.
2. நாட்டின் பண அளிப்புச் சூழ்நிலைகளுக்கேற்ப அக்கடன் நோக்கங்களைப் பட்டியலிட்டு வரையறை செய்வதன் மூலம் கடன் கட்டுப்பாட்டினை ஏற்படுத்துவது ஆகும்.
12.
1. ஒரு குறுகிய அளவில் பார்க்கும் பொழுது, மைய வங்கியானது பொதுச் சந்தையில் அரசின் கடன் பத்திரங்களை வெளியிடுவதும் திரும்பப்பெறுவதும் வெளிச்சந்தை நடவடிக்கைகள் எனப்படுகின்றது.
2. மைய வங்கி அரசின் கடன் பத்திரங்களை மட்டுமல்லாமல் தனியார் நிறுவனங்களின் தகுதி படைத்த பத்திரங்களையும் விற்பனை செய்வதும், திரும்பப் பெறுவதும் ஆகும்.
13.
| ரொக்க இருப்பு விகிதம் - CRR | சட்டப்படியான நீர்மை விகிதம் - SLR | |
| வணிக வங்கிகளிடம் வந்து சேரும் கேட்பு மற்றும் கால வைப்புகளிலும் ஒரு குறிப்பிட்ட விழுக்காட்டை மைய வங்கியில் இருப்பாக வைக்க வேண்டும். | சட்டப் படியான விகிதமான இதில், வங்கிகள், தன்னகத்தே எப்பொழுதும் வைத்திருக்க வேண்டிய ரொக்கம், தங்கம், ஒப்புதல் பெற்ற பத்திரங்கள் உள்ளடக்கிய நீர்மைத் தன்மை கொண்ட சொத்துக்கள் ஆகும். | |
| ரொக்க இருப்பு விகிதத்திற்கும் வணிக வங்கிகள் வழங்கும் கடன் அளவிற்கும் எதிர்மறைத் தொடர்பு உள்ளது. | இது கேட்பு வைப்பு மற்றும் கால வைப்பு போன்ற வங்கியின் பொறுப்புக்களின் ஒரு குறிப்பிட்ட சதவிகித அளவிற்கு இருக்க வேண்டும். | |
| தடையில்லா சந்தை முறை | மத்திய திட்டமுறை | |
| உள்ளீடு கட்டுப்பாடு மட்டும் | முழு ஈடுபாடு | |
| சமனற்ற நிலை | சமநிலை | |
14.
1. மைய வங்கி, ரிசர்வ் வங்கி அல்லது பணவியல் அதிகார அமைப்பு என்பது அரசின் பணம், பண அளிப்பு, வட்டிவிகிதம் ஆகியவற்றை மேலாண்மை செய்யும் ஒரு நிறுவனம் ஆகும்.
2. மேலும், நாட்டிலுள்ள வணிக வங்கிகளை மேற்பார்வையிடுவதும் இதன் பணியாகும்.
15.
16.
1. வணிக வங்கிகள் மக்களிடமிருந்து வைப்புகளைப் பெற்று, பேரளவில் உற்பத்தி செய்வோர், பெரிய நிறுவனங்களுக்கும், நடுத்தர நிறுவனங்களுக்கும் கடனை அளிக்கும் ஒரு நிதி அமைப்பு ஆகும்.
2. நீர்மைத் தன்மையைத் தக்கவைக்கும் பொருட்டு வணிக வங்கிகள் பெரும்பாலும் நீண்டகாலக் கடன்களை அளிப்பதில்லை.
17.
| பணச்சந்தை | மூலதனச்சந்தை | |
| 1 | அதிக நீர்மைத் தன்மையைக் கொண்டதும் குறுகிய காலத்தில், முதிர்ச்சியுறுவதுமான நிதிக்கருவிகளைக் கையாளும் அங்காடியே பண அங்காடி. | நீண்ட கால நிதிக் கருவிகளை வாணிபம் செய்யும் அங்காடி மூலதன அங்காடி |
| 2 | ஒருநாள் முதற்கொண்டு ஒரு ஆண்டிற்குள் முதிர்ச்சியடையும் நிதிக் கருவிகள் இவ்வங்காடியில் கையாளப்படுகின்றன. | உற்பத்தி நோக்கில் நிறுவனங்களும் அரசுக்குத் தேவைப்படும் நிதியைத் திரட்டும் இடமாகவும் மூலதன அங்காடி இருக்கிறது. |
| 3 | இங்கு கையாளப்படும் நிதிக்கருவிகள் அரசு பத்திரங்கள், வணிகப் பத்திரங்கள், அழைப்புப் பணம், வைப்புச் சான்றுகள், வங்கியாளர் ஏற்புகள், மாற்றுச் சீட்டுகள், மறு வாங்கல் ஒப்பந்தங்கள், கருவூல உறுதிச் சீட்டுகள் அயல் நாட்டுச் செலாவணிகள் போன்றவை.. | மூலதன அங்காடியில் பயன்படுத்தப்படும் பாரம்பரியமான நிதிக்கருவிகள், கடன் பத்திரங்களும், சமபங்குகளும் ஆகும் . |
18.
இந்தியத் தொழில் நிதிக் கழகத்தின் பணிகளாவன:
1. இந்திய ரூபாயிலும், வெளிநாட்டு பணத்தில் நீண்ட காலக் கடன்களை வழங்குகிறது.
2. வெளியிடப்பட்ட சம உரிமைப் பங்குகள், முன்னுரிமைப் பங்குகள், கடன் பத்திரங்களுக்கு ஒப்புறுதியளிக்கிறது.
3. இறக்குமதி செய்யப்படும் இயந்திரங்களுக்கும் இந்தியாவிலிருந்து வாங்கப்படும் தொழிற்துறை இயந்திரங்களுக்குமான பணத்திற்கு உத்திரவாதம் அளிக்கின்றது.
4. வெளிநாட்டு நிறுவனங்களிடமிருந்து அந்நாட்டின் பணத்தில் வாங்கப்படும் கடன்களுக்கான உத்திரவாதத்தையும் அளிக்கிறது.
19.
1. நபார்டு வங்கி ஒருங்கிணைந்த ஊரக வளர்ச்சியை மேம்படுத்தும் வகையில் அனைத்து வகையான உற்பத்திக்காகவும் முதலீட்டுக்காகவும், வேளாண்மை, சிறுதொழில்கள், குடிசை மற்றும் கிராமத் தொழில்கள், கைவினைத் தொழில்கள், இதர ஊரக தொழில் நடவடிக்கைகளுக்கான மறுகடனை வழங்குகிறது.
2. இது மாநில கூட்டுறவு வங்கிகள், வட்டார ஊரக வங்கிகள், நிலவள வங்கிகள் மற்றும் இந்திய ரிசர்வ் வங்கி ஆகியவற்றால் ஏற்பளிக்கப்படும் இதர நிதிநிறுவனங்கள் ஆகியவற்றிற்கு குறுகிய கால, மத்தியகால மற்றும் நீண்டகால கடன்களை வழங்குகிறது.
3. கூட்டுறவு கடன் வழங்கும் சங்கங்களின் பங்கு முதலீட்டை வழங்கும் பொருட்டு மாநில அரசுகளுக்கு 20 ஆண்டு நீண்ட கால கடன்களை நபார்டு வங்கி வழங்குகிறது.
4. மைய அரசினால் அங்கீகரிக்கப்பட்ட அல்லது வேளாண்மை, ஊரக வளர்ச்சி ஆகியவற்றிற்கான பங்கு மூலதனம் அல்லது கடன் பத்திரங்களை பெற்றிருக்கும் நிறுவனங்களுக்கு நீண்ட கால கடனை அளிக்கிறது.
5. மைய அரசு, மாநில அரசுகள், திட்டக்குழு, மைய, மாநில அரசுகளின் - சிறுதொழில்கள், குடிசைத் தொழில்கள், கிராமத் தொழில்கள், கைவினைத் தொழில்கள், இதர மிகச்சிறு தொழில்களுக்கு உதவும் நிறுவனங்களை ஒருங்கிணைத்து வருகிறது.
6. நபார்டு வங்கி, வட்டார ஊரக வங்கிகள், துவக்க வேளாண்மைக் கூட்டுறவு சங்கங்களை தவிர்த்த அனைத்து கூட்டுறவு வங்கிகளையும் ஆய்வு செய்யும் பணியைச் செய்கிறது.
7. வேளாண்மைக்கும் ஊரக வளர்ச்சிக்குமான ஆய்வுகளை மேம்படுத்தும் விதமாக ஆய்வு மற்றும் வளர்ச்சி நிதியினை பராமரிக்கிறது.
20.
கடன் கட்டுப்பாட்டு முறை என்பது மைய வங்கியின் பணவியல் மேலாண்மையின் முக்கிய நோக்கம் ஆகும்.
21.
1. ஒரு வங்கியல்லா நிதி நிறுவனம் அல்லது வங்கியல்லா நிதி நிறுமம் என்பது ஒரு நிதி நிறுவனம் ஆகும்.
2. அது முழு வங்கிக்கான உரிமம் கொண்டதும் அல்ல, மைய வங்கியால் கண்காணிக்கப்படுவதும் இல்லை.
3. வங்கியல்லாத நிதி நிறுவனங்கள் முழுமையான வங்கிப் பணிகளைச் செய்யாமல் மற்ற நிதிப் பரிமாற்றங்களை மேற்கொள்கின்றன.
4. அவை வைப்புகளைப் பெற்றுக்கொண்டு கடன்களை வழங்குகின்றன.
5. மக்களின் சேமிப்பைத் திரட்டி முதலீட்டு நடவடிக்கைகளுக்கு நிதியுதவி அளிக்கின்றன. அவை கடன் பெற்று கடன் வழங்குகின்றன.
6. அவை பண அங்காடியிலும் மூலதன அங்காடியிலும் செயல்படுகின்றன.
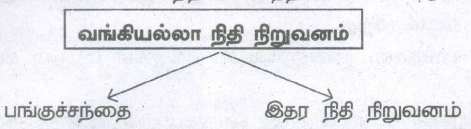
7. ஒரு வங்கியல்லா நிதி நிறுவனம் இருவகைப்படும். அவை, பங்குச்சந்தை மற்றும் இதர நிதி நிறுவனங்கள் ஆகும். (எ.கா.) நிதி நிறுவனங்கள், நிதி கழகங்கள், சீட்டு நிறுவனங்கள். கட்டிட சங்கங்கள், முதல்நிலை பங்கு வெளியீட்டு நிறுவனங்கள், முதலீட்டு அமைப்புகள், யூனிட் டிரஸ்ட் மற்றும் காப்பீட்டு நிறுவனங்கள்.
22.
1. வங்கிகளின் கடன் உருவாக்கம் என்பது மிக முக்கியமான ஒரு செயல் ஆகும். வங்கிக் கடன் என்பது வாடிக்கையாளர்களின் வைப்புகளிலிருந்து, தேவைப்படுவோருக்கு அவர்களின் விண்ணப்பம் மற்றும் ஒப்பந்தத்தின் பேரில் கடனும் முன்பணமும் கொடுப்பது ஆகும்.
2. வங்கிகள் வழங்கும் கடன்கள் பொருளாதாரத்தில் நிகர பண அளிப்பினை அதிகப்படுத்தும்.
3. வணிக வங்கிகள் கேட்பு வைப்புகளின் அளவை அதிகரிக்கவோ குறைக்கவோ முடியும். அதிக அளவு கடன்களை அதிகரிக்க முடியும்.
4. வணிக வங்கிகள் தங்களின் கடன் அல்லது முன்பணம் அளிக்கும் முறை மூலமாக அல்லது சொத்துகளை வாங்கும் தன்மைகள் மூலமாகவும் தேவை வைப்புகளின் எண்ணிக்கையை அதிகரிக்கவோ குறைக்கவோ முடிகிறது. இச்சக்தி வங்கிகள் வைப்புகளை புதிய வைப்புகளை உருவாக்குவதன் மூலம் ஏற்படுகிறது.
23.
24.
மூலதனத் திரட்சி :
1. ஒரு நாட்டின் பொருளாதார வளர்ச்சிக்கு இன்றியமையாததான மூலதன திரட்சியில் வங்கிகள் முக்கியமான பங்கு வகிக்கின்றன
2. வணிக வங்கியானது தனது வங்கிப் பிரிவுகளின் கீழ் பரவலாகச் செயல்பட்டு பொதுமக்களின் சேமிப்பை வைப்புகளாகத் திரட்டி அவற்றை உற்பத்தி நோக்கத்திற்காக கடன்களாக வழங்குகின்றன.
கடன் உருவாக்கம் :
1. வங்கிகளின் கடன் உருவாக்கம் மூலம் முன்னேற்றத் திட்டங்களுக்கு அதிக நிதியைப் பெற்றுத் தருகிறது.
2. இதன்மூலம் உற்பத்தி, வேலை வாய்ப்பு, வருமானம், விற்பனை ஆகியவை ஏற்றம் பெற்று விரைவான பொருளாதார வளர்ச்சியை கொண்டு வருகின்றன.
அதிக உற்பத்தித்திறனை கொண்ட முதலீட்டை நோக்கி பணத்தை முறைப் படுத்துதல் :
1. வங்கிகள் உற்பத்தி நோக்கில் பணத்தை முதலீடு செய்கின்றன.
2. ஒரு துறையில் செய்யப்பட்ட முதலீட்டின் உற்பத்தித் திறன் குறைவாக இருந்தால் அத்துறைக்கு வழங்கப்படும் முதலீட்டுக் கடனைக் குறைத்துக்கொண்டு, அதிக உற்பத்தித்திறன் கொண்ட துறைகளுக்குக் கூடுதலாக முதலீட்டுக்கான கடனை மடைமாற்றம் செய்கிறது.
சரியான தொழிற்சாலைகளை ஊக்குவித்தல்:
1. வங்கிகள் சரியான தொழிலையும், சரியான நபர்களையும் தெரிந்தெடுத்துக் கடன் வழங்குவதால் தொழிற்பெருக்கம் ஏற்படுவதோடு மட்டுமல்லாமல் நாட்டின் பொருளாதார வளர்ச்சியில் உதவுகின்றன.
2. எந்த பொருளுக்கு அதிக தேவை உள்ளதோ அந்தப் பண்டத்தை உற்பத்தி செய்யும் உற்பத்தியாளர்களுக்கு கடன்களையும், முன் பணங்களையும் வழங்குகிறது.
கடனைப் பணமாக்குதல் :
வணிகத்தில் எழும் குறிப்பிட்ட காலக் கடன்களை இடையிலேயே ரொக்கமாக்கித் தருவதன் மூலம் உற்பத்தியிலும், வணிக நடவடிக்கைகளிலும் சுணக்கம் ஏற்படாமல் வணிக வங்கிகள் பாதுகாக்கிறது.
வேலைவாய்ப்பினை உருவாக்குதல் :
1. வங்கிகள் தேசியமயமாக்கலுக்குப் பின் வங்கித்துறை பெருமளவுக்கு வளர்ந்துள்ளது.
2. நிறைய எண்ணிக்கையில் கிளைகள் திறக்கப்பட்டு கடன் பெருக்கம் செய்வதால் வேலைவாய்ப்புகள் உருவாகின்றன.

12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications PHP-உடன் MySQL-ஐ இணைத்தல் Sample Question Papers Study Material - QB365 Set A



Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry

Physics

Biology

Computer Science

Business Maths and Statistics
Economics

Commerce

Accountancy

History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil

English

French
Tamilnadu Stateboard Standards
