
 100% FREE ACCESS
12th Standard Syllabus & Materials
12th Standard
TN 12th Maths Applications of Matrices and Determinants Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு தரவு பரிமாற்றம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிக பாதுகாப்பு அமைப்புகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின்னணு செலுத்தல் முறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications மின் - வணிகம் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications திறந்த மூல கருத்துருக்கள் Sample Question Papers Study Material - QB365 Set A
Published on: 28/08/2026
12ஆம் வகுப்பு Economics / பொருளியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Economics / பொருளியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Economics Test
1.
வணிக வங்கிகளிடமிருந்து வாங்கும் கடனுக்கான இந்திய ரிசர்வ் வங்கி கொடுக்க விரும்பும் வட்டி விகிதமே _______ எனப்படுகிறது.
மீள்ரெப்போ விகிதம்
ரெப்போ விகிதம்
ரொக்க இருப்பு விகிதம்
வட்டி வீதம்
2.
புதிய பணக் குறியீடு ______ ம் ஆண்டில் மத்திய அமைச்சரவைக் கூட்டத்தில் தேர்ந்தெடுக்கப்பட்டது.
ஜூலை 15, 2015
ஜூலை 15, 2010
ஜூலை 15, 2014
ஜூலை 10, 2010
3.
கீழே கொடுக்கப்பட்டுள்ளவற்றில் எது இந்தியாவில் பெரிய பற்றாக்குறையாக இருக்கும்?
வருவாய் பற்றாக்குறை
வரவு செலவுத் திட்ட பற்றாக்குறை
நிதிப் பற்றாக்குறை
முதன்மைக் பற்றாக்குறை
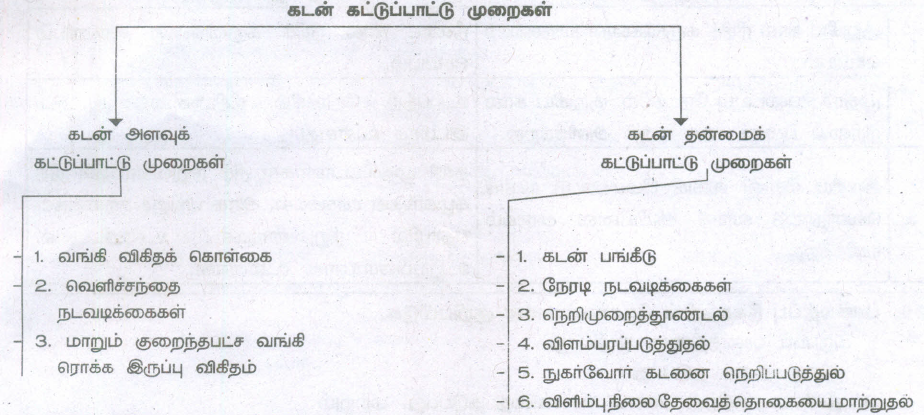
4.
பொதுக்கடனைத் திரும்பிச் செலுத்தும் முறை
கடனை மாற்றுதல்
கடனை மாற்றுதல்
பகுதியாகச் செலுத்துதல்
இவை அனைத்தும்
5.
கீழே உள்ளவற்றில் எந்த வரி மைய அரசின் பட்டியலில் இல்லை?
தனிநபர் வருமான வரி
நிறுவன வரி
வேளாண்மை வருமான வரி
கலால் வரி
6.
கீழே உள்ள வாக்கியங்களைக் கருத்தில் கொண்டு, சரியான ஒன்றை அடையாளம் காண்க
(i) மாநில பட்டியலிலோ, இணைப்பு பட்டியலிலோ குறிப்பிடப்படாத வரியை விதிப்பதற்கு மைய அரசுக்கு தனி உரிமையில்லை
(ii) அரசியலமைப்பு சில வரிகளை மைய அரசுப் பட்டியலில் இருந்து மாநில அரசுப் பட்டியலுக்கு மாற்ற வசதி செய்கிறது.
i மட்டும்
ii மட்டும்
இரண்டும்
ஏதுமில்லை
7.
தற்கால அரசு எனப்படுவது
நவீன அரசு எனப்படுவது
மேல்மட்டத்தில் உள்ளவர்களின் அரசு
நலம் பேணும் அரசு
காவல் அரசு
8.
பணவியல் கொள்கையை வடிவமைப்பது
கூட்டுறவு வங்கிகள்
வணிக வங்கிகள்
மைய வங்கி
வெளிநாட்டு வங்கி
9.
10.
ரெப்போ விகிதம் என்பதன் பொருள்
வணிக வங்கிகள் ரிசர்வ் வங்கிகளுக்கு அளிக்கும் கடனுக்கான வட்டி விகிதம்
ரிசர்வ் வங்கி வணிக வங்கிகளுக்கு அளிக்கும் கடனுக்கான வட்டி விகிதம்
அந்நிய செலவாணி விகிதம்
நாட்டின் வளர்ச்சி விகிதம்
11.
மைய வங்கி நாட்டின் _______ அதிகார அமைப்பு
பணவியல்
நிதியியல்
கூலி
தேசிய வருவாய்
12.
வங்கியல்லா நிதிநிறுவனங்கள் ________ வைத்திருப்பதில்லை.
வங்கி உரிமம்
அரசு ஏற்பு
பணச்சந்தை ஏற்பு
நிதி அமைச்சக அனுமதி
13.
வங்கிக் கடன் என்பது எதைக் குறிக்கிறது?
கடன் பணம்
முன் பணம்
கடன் பணமும் முன்பணமும்
கடன் பெறுதல்
14.
ஒரு வணிக வங்கி செய்யும் பணி
வைப்புகளை ஏற்றுக் கொள்வது
கடன் வழங்குவது
அ மற்றும் ஆ
மேற்சொன்ன எதுவுமல்ல
15.
பற்று அட்டை என்பது______ எடுத்துக்காட்டு ஆகும்.
கட்டளைப் பணம்
காகிதப் பண
நெகிழிப் பண
கடன் பணம்
16.
பொருளாதார நடவடிக்கைகளில் ஏற்படும் ஏற்றத் தாழ்வுகளை_____ அழைக்கின்றோம்
பூரிப்பு
பின்னிறக்கம்
மீட்சி
வணிகச்சுழற்சி
17.
பணவீக்கத்தின்பொழுது பயனடைபவர்கள் யார்?
கடன் பெற்றோர்கள்
கடன் வழங்கியோர்
கூலி, சம்பளம் ஆகியன பெறுவோர்
அரசு
18.
பணவீக்கம் என்பது
விலைகள் அதிகரிப்பு
விலைகள் குறைதல்
பணமதிப்பு அதிகரிப்பு
விலைகள் மாறாதிருத்தல்
19.
காகிதப்பணம் முறையை மேலாண்மை செய்வது
மைய பணவியல் அமைப்பு
மாநில அரசு
மைய அரசு
வங்கிகள்
20.
இந்திய ரிசர்வ் வங்கியின் தலைமையகம் அமைந்துள்ள இடம்
டில்லி
சென்னை
மும்பை
பெங்களூரு
21.
காகிதப் பணத் திட்டம் என்றால் என்ன?
22.
GST யின் கூறுகள் யாவை?
23.
நேர்முக வரிக்கு இரு எடுத்துக்காட்டு தருக.
24.
"பொது வருவாய்" என்றால் என்ன?
25.
கடன் விநியோகப் பகிர்வு என்றால் என்ன?
26.
மைய வங்கி என்பதனை வரையறு.
27.
வணிக வங்கிகள் என்பதை வரையறு.
28.
பணவீக்கம் என்பதன் இலக்கணம் தருக.
29.
பண்டப்பணம் என்றால் என்ன?
30.
பணத்தின் இலக்கணம் வரைக.
31.
பற்று அட்டை மற்றும் கடன் அட்டை - வேறுபடுத்துக.
32.
நேர்முக மற்றும் மறைமுக வரிகளுக்கிடையேயான மூன்று வேறுபாடுகளைக் கூறுக.
33.
வரியின் ஏதேனும் மூன்று பண்புகளை எழுதுக.
34.
வரி விதிப்பு விதிகளை விவரிக்க.
35.
பண அங்காடியையும், மூலதன அங்காடியையும் வேறுபடுத்துக.
36.
கடன் கட்டுப்பாட்டு முறைகளைக் கூறுக.
37.
வணிக வங்கிகளின் கடன் உருவாக்க முறை நுட்பத்தினை எழுதுக.
38.
பண மதிப்பு பற்றிய கேம்பிரிட்ஜ் சமன்பாடுகளை விளக்குக.
39.
பணவீக்கத்தின் வகைகள் பற்றி எழுதுக.
40.
உலோகப் பணம் பற்றி ஒரு குறிப்பு வரைக.
41.
42.
43.
கூட்டாட்சி நிதியின் கொள்கைகளை விளக்குக.
44.
கடன் திரும்பச் செலுத்தும் முறைகளை விளக்குக.
45.
மறைமுக வரிகளின் நன்மைகள் யாவை?
46.
பொது நிதியின் எல்லைகளை விளக்குக.
47.
48.
இந்திய ரிசர்வ் வங்கியின் பணிகளை விவரிக்க.
49.
வணிக வங்கிகளின் பணிகளை விளக்குக
50.
நாட்டின் பொருளாதார மேம்பாட்டில் வணிக வங்கிகளின் பங்கினை விளக்குக.
51.
வணிகச் சுழற்சியின் பல்வேறு கட்டங்களை விவரிக்க.
52.
ஒரு பொருளாதாரத்தில் பணவீக்கத்திற்கான காரணங்கள், விளைவுகள் யாவை?
53.
பணத்தின் பணிகளை விளக்குக.
54.
1.
(a)
மீள்ரெப்போ விகிதம்
2.
(b)
ஜூலை 15, 2010
3.
(c)
நிதிப் பற்றாக்குறை
4.
(d)
இவை அனைத்தும்
5.
(c)
வேளாண்மை வருமான வரி
6.
(b)
ii மட்டும்
7.
(c)
நலம் பேணும் அரசு
8.
(c)
மைய வங்கி
9.
(c)
10.
(b)
ரிசர்வ் வங்கி வணிக வங்கிகளுக்கு அளிக்கும் கடனுக்கான வட்டி விகிதம்
11.
(a)
பணவியல்
12.
(a)
வங்கி உரிமம்
13.
(c)
கடன் பணமும் முன்பணமும்
14.
(c)
அ மற்றும் ஆ
15.
(c)
நெகிழிப் பண
16.
(d)
வணிகச்சுழற்சி
17.
(a)
கடன் பெற்றோர்கள்
18.
(a)
விலைகள் அதிகரிப்பு
19.
(a)
மைய பணவியல் அமைப்பு
20.
(c)
மும்பை
21.
(i) காகிதப் பணத்திட்டம் என்பது நாட்டின் கருவூலமோ, மைய வங்கியோ வரையறையற்ற சட்டமுறை பணமாக காகித பணத்தினை புழக்கத்திற்கு வழங்கும் ஓர் பண முறையாகும்.
(ii) காகித பண முறையில், பணத்திற்கு ஈடான மதிப்பினை மாற்ற முடியாது.
22.
GST-ன் உள்ளடக்கங்கள் மூன்று வகைப்படும் அவை.
CGST - மாநிலத்திற்குள்ளே நடைபெறுகிற விற்பனையில் மத்திய அரசால் வசூலிக்கப்படுவதாகும். (எ.கா. மாநிலத்திற்குள்/ ஒன்றியப்பகுதி)
SGST- மாநிலத்திற்குள் நடைபெறும் விற்பனையில் மாநில அரசால் வசூலிக்கப்படுவதாகும். (எ.கா. மாநிலத்திற்குள்/ஒன்றியப்பகுதி)
IGST- மாநில அரசுகளுக்கிடையேயான விற்பனையில் மத்திய அரசால் வசூலிக்கப்படுவதாகும். (எ.கா. மராட்டிய மாநிலத்திலிருந்து தமிழ்நாட்டுக்கு பொருள் விற்பனை).
23.
நேர்முக வரிக்கு உதாரணங்களாவன;
1. வருமான வரி
2. சொத்து வரி
24.
பொது வருவாய் என்பது வருவாயைப் பெருக்கக் கூடிய முறைகளான வரி வருவாய்கள், வரியல்லா வருமானங்கள் பற்றியும், வரிக்கொள்கை, வரிவிகிதம், வரிச்சுமை, வரியின் தாக்கம், அவற்றின் விளைவுகள் ஆகியவற்றையும் விளக்குகிறது.
25.
1. வணிக வங்கிகள் வழங்கும் கடன்கள் பல்வேறு நோக்கங்களுக்காக வழங்கப்படுகிறது.
2. நாட்டின் பண அளிப்புச் சூழ்நிலைகளுக்கேற்ப அக்கடன் நோக்கங்களைப் பட்டியலிட்டு வரையறை செய்வதன் மூலம் கடன் கட்டுப்பாட்டினை ஏற்படுத்துவது ஆகும்.
26.
1. மைய வங்கி, ரிசர்வ் வங்கி அல்லது பணவியல் அதிகார அமைப்பு என்பது அரசின் பணம், பண அளிப்பு, வட்டிவிகிதம் ஆகியவற்றை மேலாண்மை செய்யும் ஒரு நிறுவனம் ஆகும்.
2. மேலும், நாட்டிலுள்ள வணிக வங்கிகளை மேற்பார்வையிடுவதும் இதன் பணியாகும்.
27.
1. வணிக வங்கிகள் மக்களிடமிருந்து வைப்புகளைப் பெற்று, பேரளவில் உற்பத்தி செய்வோர், பெரிய நிறுவனங்களுக்கும், நடுத்தர நிறுவனங்களுக்கும் கடனை அளிக்கும் ஒரு நிதி அமைப்பு ஆகும்.
2. நீர்மைத் தன்மையைத் தக்கவைக்கும் பொருட்டு வணிக வங்கிகள் பெரும்பாலும் நீண்டகாலக் கடன்களை அளிப்பதில்லை.
28.
‘’குறைந்த அளவுப் பண்டங்களை அதிக அளவுப் பணம் துரத்தும் நிலை” - என கோல்பர்ன் கூறுகிறார்.
(அல்லது)
“வாங்கும் சக்திக்கான அளவின் அசாதாரண குறைவு நிலையாகும்” - என்று கிரிகெரி இலக்கணம் வகுத்துள்ளார்.
29.
1. பண்டப்பணம் என்பது அதன் தயாரிக்கப்பட்ட பண்டத்திலிருந்து பெறப்படுகிறது.
2. பண்டத்தின் உபயோகத்தை பொருத்து அதன் மதிப்பு தீர்மானிக்கப்படுகிறது.
30.
"பணம் எதைச் செய்கிறதோ, அதுதான் பணம்" என்று வாக்கர் கூறுகிறார்.(அல்லது)
“பரிவர்த்தனைகளில் பொது ஏற்புத்தன்மை கொண்ட ஒரு இடையீட்டுக்கருவியாகவும், மதிப்பளவை மதிப்பினை இருப்பு வைத்தல் ஆகியவற்றினைச் செய்யும் ஒன்றாகவும் இருப்பது பணம் ஆகும்” என்று கிரெளதர் கூறுகிறார்.
31.
(i) பற்று அட்டை என்பது வாடிக்கையாளர் தனது வங்கிக் கணக்கிலிருக்கும் பணத்தை தானியங்கி இயந்திரம் ... மூலம், பணம் எடுப்பது, பொருட்கள் மற்றும் சேவைகளுக்கான கட்டணங்களை வழங்குவது போன்றவற்றிற்கு. பயன்படுத்தப்படும்.
(ii) கடன் அட்டை என்பது, அந்த அட்டையை வழங்கிய நிறுவனத்தில். உறுதியளித்த நபர்களால் பெறப்படும் அட்டை.
(iii) இந்த அட்டையைக் கொண்டு பொருட்கள் மற்றும் பணிகளுக்கான கட்டணங்களை செலுத்தலாம்.
(iv) அவ்வாறு செலுத்தப்பட்ட தொகையுடன், ஒத்துக் கொள்ளப்பட்ட கூடுதல் கட்டணத்தையும் சேர்த்து பின்னர் கடன் தொகை அட்டை வழங்கிய நிறுவனத்துக்கு அவர் செலுத்த வேண்டும்
(v) வங்கிகள் கடன் அட்டைகளை வழங்குகின்றன.
(vi) இம்முறை கடன் வழங்கும் முறையின் ஒரு நீட்சி ஆகும்.
32.
| ஒப்பீட்டிற்கான அடிப்படை | நேர்முக வரி | மறைமுக வரி |
| பொருள் | நேர்முக வரி என்பது ஒருவரின் வருமானம், செல்வத்தின் மீது விதிக்கப்பட்டு நேரடியாக அரசுக்குச் செலுத்துவதாகும். | மறைமுக வரி என்பது ஒருவர் நுகரும் பண்டங்கள், பணிகள் மீது விதிக்கப் பட்டு மறைமுகமாக அரசுக்குச் செலுத்துவதாகும் . |
| இயல்பு | வளர்வீதம் | தேய்வீதம் |
| சுமையும் தாக்கமும் | ஒரே ஒருவர் மீது விழுகிறது. | பலர் மீதும் வரிச்சுமை விழுகிறது. |
33.
வரியின் பண்புகளாவன:
வரி என்பது அரசுக்கு கட்டாயமாக செலுத்தக்கூடிய ஒன்றாகும்.
ஒவ்வொரு வரியும் வரி செலுத்துவோரின் தியாகத்தை உள்ளடக்கியது.
வரியானது சட்டத்தை மீறியதற்காக சுமத்தப்படும் தண்டத்தொகை போன்று விதிக்கப்படுவதல்ல.
34.
ஆடம் ஸ்மித்தின் கருத்துப்படி நான்கு புனித வரி விதிப்புகள் உள்ளன. அவையாவன:
1. செலுத்தும் திறன் பற்றிய விதி:
மக்களின் வரி செலுத்தும் திறனுக்கு ஏற்ப அரசானது வரி விதிக்க வேண்டும்.
ஏழை அல்லது நடுத்தரப்பிரிவினரை ஒப்பிடும் போது செல்வந்தர்கள் அதிக வரி செலுத்த வேண்டும்.
2. நிச்சயத்தன்மை விதி:
வரி வீதம் அல்லது செலுத்தும் காலம் குறித்து நிச்சயமற்ற தன்மை இல்லாத வகையில் அரசு வரியினை விதிக்க வேண்டும்.
அரசு தன்போக்கிற்கு வரிகளை விதித்தால் அது மக்களின் செலுத்தும் திறன் மற்றும் வேலை செய்யும் திறனையும் பாதிக்கும்.
3. வசதி விதி: வரி செலுத்துவோர்கள் வரியை எளிதாகச் செலுத்தும் வண்ணம் வசதியான ஏற்பாட்டை செய்ய வேண்டும்.
4. சிக்கன விதி :
அரசு வரிகளை வசூலிப்பதற்கு பணம் செலவிடுகிறது.
எடுத்துக்காட்டாக, வரிகளை வசூலிப்பவர்களுக்கு சம்பளம் வழங்கப்படுகிறது. வசூலிப்பதற்கான செலவு வரிகளை விட அதிகமாக இருந்தால் அவை மோசமான வரிகளாகும்.
35.
| பணச்சந்தை | மூலதனச்சந்தை | |
| 1 | அதிக நீர்மைத் தன்மையைக் கொண்டதும் குறுகிய காலத்தில், முதிர்ச்சியுறுவதுமான நிதிக்கருவிகளைக் கையாளும் அங்காடியே பண அங்காடி. | நீண்ட கால நிதிக் கருவிகளை வாணிபம் செய்யும் அங்காடி மூலதன அங்காடி |
| 2 | ஒருநாள் முதற்கொண்டு ஒரு ஆண்டிற்குள் முதிர்ச்சியடையும் நிதிக் கருவிகள் இவ்வங்காடியில் கையாளப்படுகின்றன. | உற்பத்தி நோக்கில் நிறுவனங்களும் அரசுக்குத் தேவைப்படும் நிதியைத் திரட்டும் இடமாகவும் மூலதன அங்காடி இருக்கிறது. |
| 3 | இங்கு கையாளப்படும் நிதிக்கருவிகள் அரசு பத்திரங்கள், வணிகப் பத்திரங்கள், அழைப்புப் பணம், வைப்புச் சான்றுகள், வங்கியாளர் ஏற்புகள், மாற்றுச் சீட்டுகள், மறு வாங்கல் ஒப்பந்தங்கள், கருவூல உறுதிச் சீட்டுகள் அயல் நாட்டுச் செலாவணிகள் போன்றவை.. | மூலதன அங்காடியில் பயன்படுத்தப்படும் பாரம்பரியமான நிதிக்கருவிகள், கடன் பத்திரங்களும், சமபங்குகளும் ஆகும் . |
36.
கடன் கட்டுப்பாட்டு முறை என்பது மைய வங்கியின் பணவியல் மேலாண்மையின் முக்கிய நோக்கம் ஆகும்.
37.
1. வங்கிகளின் கடன் உருவாக்கம் என்பது மிக முக்கியமான ஒரு செயல் ஆகும். வங்கிக் கடன் என்பது வாடிக்கையாளர்களின் வைப்புகளிலிருந்து, தேவைப்படுவோருக்கு அவர்களின் விண்ணப்பம் மற்றும் ஒப்பந்தத்தின் பேரில் கடனும் முன்பணமும் கொடுப்பது ஆகும்.
2. வங்கிகள் வழங்கும் கடன்கள் பொருளாதாரத்தில் நிகர பண அளிப்பினை அதிகப்படுத்தும்.
3. வணிக வங்கிகள் கேட்பு வைப்புகளின் அளவை அதிகரிக்கவோ குறைக்கவோ முடியும். அதிக அளவு கடன்களை அதிகரிக்க முடியும்.
4. வணிக வங்கிகள் தங்களின் கடன் அல்லது முன்பணம் அளிக்கும் முறை மூலமாக அல்லது சொத்துகளை வாங்கும் தன்மைகள் மூலமாகவும் தேவை வைப்புகளின் எண்ணிக்கையை அதிகரிக்கவோ குறைக்கவோ முடிகிறது. இச்சக்தி வங்கிகள் வைப்புகளை புதிய வைப்புகளை உருவாக்குவதன் மூலம் ஏற்படுகிறது.
38.
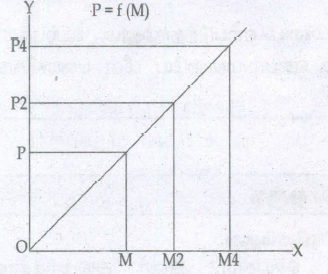
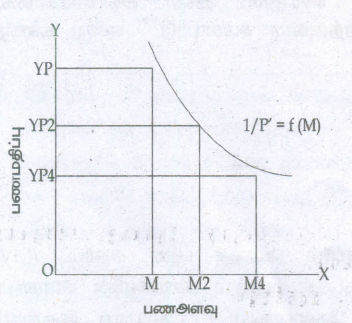
கேம்பிரிட்ஜ் அணுகுமுறை (ரொக்க இருப்பு அணுகுமுறை)
1. மார்ஷலின் சமன்பாடு பின்வருமாறு வழங்கப்பட்டுள்ளது:
M = KPY இங்கு
M = பணத்தின் அளவு
Y = சமுதாயத்தின் மொத்த உண்மை வருமானம்
P = பொது விலைமட்டம்
K = மக்கள் தங்கள் கையில் ரொக்கமாக வைத்திருக்க விரும்பும் சமுதாயத்தின் மொத்த உண்மை வருமானத்தின் ஒரு பகுதி
மேற்கண்ட சமன்பாட்டினை மாற்றி எழுதும் பொழுது, P=M/KY என்று பொதுவிலை மட்டத்தினை (P) யைக் காண உதவுகிறது.
2. கீன்சின் முதல் சமன்பாடு பின்வரும் வகையில் அமைகின்றது:
n = PK (or) P = n/K
இங்கு
N = மொத்த பண அளிப்பு
P = நுகர்ச்சிப் பண்டங்களின் விலை மட்டம்
K = மக்கள் தங்கள் கையில் வைத்திருக்க விரும்பும் வருமானத்தின் ஒரு பகுதி - நுகர்ச்சிப் பண்டங்களின் அலகுகளில்
கீன்ஸ் k என்பதனை உண்மை இருப்பு (Real Balance) என குறிப்பிடுகிறார். ஏனெனில் மக்களின் ரொக்கக் கையிருப்பு இங்கு நுகர்ச்சிப் பண்டங்களின் அளவுகளில் கணக்கிடப்படுகிறது.
39.
i) தவழும் பணவீக்கம் : தவழும் பணவீக்கம் மிகக் குறைவான, எளிமையான விகிதத்தில் பணவீக்க விகிதம் இருப்பதாகும். நீண்ட காலத்தில் விலைவாசி உயர்வதை மக்கள் எளிதாக உணர முடியாத அளவில் இருக்கும் பணவீக்கமே தவழும் பணவீக்கம் எனப்படுகிறது. இது மிதமான பணவீக்கம் (Mild Inflation) எனப்படுகிறது.
ii) நடக்கும் பணவீக்கம் : பணவீக்கம் மிதமான வேகத்தில் ஒற்றை இலக்கத்தில், அதாவது 3 முதல் 9 விழுக்காடு அளவில் இருந்தால் அது நடக்கும் பணவீக்கம் அல்லது நகரும் பணவீக்கம் (Trolling Inflation) என்றழைக்கப்படுகிறது.
iii) ஓடும் பணவீக்கம் : ஆண்டு பணவீக்க விகிதம் 10 முதல் 20 விழுக்காட்டிற்குள் இருந்தால் அது ஓடும் பணவீக்கம் எனப்படுகிறது. வேகமான விலைவாசி அதிகரிப்பை ஓட்டத்துடன் உவமைப்படுத்திச் சொல்வதால் அது ஓடும் பணவீக்கம் எனப்படுகிறது.
iv) தாவும் பணவீக்கம் : தாவும் பணவீக்கம் அல்லது உயர் பணவீக்கம் என்பது சமாளிக்க முடியாத அளவிற்கு இரண்டு அல்லது மூன்று இலக்க விழுக்காட்டில் உள்ள பணவீக்கம் ஆகும்.
40.
உலோகத் திட்டம் (Metallic Standard) :
1. பண்டமாற்று முறை, பண்டப் பணமுறைக்குப் பின் புதிய பண முறைகள் தோன்ற ஆரம்பித்தது. அதில் முதன்மையானது உலோகப் பணத்திட்டம் ஆகும்.
2. உலோகத்திட்டத்தில் தங்கம், வெள்ளி போன்ற ஏதாவது ஒரு உலோகம் பணத்தின் திட்ட மதிப்பினை நிர்ணயிக்கப் பயன்படுத்தப்பட்டது.
3. உலோகத் திட்டத்தின் கீழ் உலோக நாணயங்கள் பணமாக உருவாக்கப்பட்டன.
4. இந்த நாணயங்கள் முழு மதிப்புப் பணமாக அல்லது முழு நிறையுடைய சட்டமுறைப் பணமாக இருந்து வந்தன.
3. அதாவது அந்நாணயங்களில் முக மதிப்பு மற்றும் உள்ளடக்க மதிப்பு ஆகிய இரண்டும் சமமாக இருந்தன.
41.
42.
43.
கூட்டாட்சியின் கொள்கைகள் :
சுதந்திரம் :
கூட்டரசு நிதி முறையின் கீழ், ஒவ்வொரு அரசும் தன்னுடைய நிதியில் தன்னாட்சி அதிகாரம் கொண்டதாக இருக்க வேண்டும்.
ஒவ்வொரு அரசும் வருவாய் ஆதாரங்கள், வரி விதிப்பதற்கான அதிகாரம், பணத்தைக் கடன் வாங்குவது, செலவினை சமாளிப்பது முதலானவை பற்றி தன்னாட்சி பெற்றிருக்க வேண்டும்.
சமத்துவம்:
சமத்துவ நீதியின் அடிப்படையில், மாநிலங்கள் நியாயமான வருவாய்ப் பங்கினைப் பெறும் வண்ணம் வளங்கள் பங்கீடு செய்யப்பட வேண்டும்.
ஒரே மாதிரியான தன்மை:
கூட்டரசு முறையில், ஒவ்வொரு மாநிலமும் கூட்டாட்சி நிதிக்கு சம வரி செலுத்துதல்களை செய்ய வேண்டும்.
நிதி வசதி:
கூட்டரசு நிதி முறையில், மத்திய மாநில அரசுகளும் புதிய வரி ஆதாரங்களை தங்களது நிதி தேவைக்கேற்றவாறு பெருக்கிக் கொள்ள முடியும்.
ஒருங்கிணைப்பும் ஒன்றுபடுதலும்:
அனைத்து நிதிமுறைகளும் முழுவதும் நல்ல முறையில் ஒருங்கிணைக்கப்பட வேண்டும்.
நாட்டின் பல்வேறு அடுக்குகளுக்கிடையே உள்ள நிதி முறைகளில் ஒருங்கிணைப்பு அவசியமாகிறது.
செயல் திறன் :
நிதிமுறைகளை ஒன்றாக ஒருங்கிணைத்து, திறமையான முறையில் நிர்வகிக்கப்பட வேண்டும்.
ஏய்ப்பு, மோசடி ஆகியவற்றுக்கான வாய்ப்புகள் இருக்கக் கூடாது.
நிர்வாகச் சிக்கனம் : வசூலிக்கும் செலவு குறைவாக இருப்பதோடு அதிக வருவாய் பெற்று அரசின் பிற துறைகளுக்குச் செலவிடுவதற்கு ஏதுவாக அமைய வேண்டும்.
44.
பொதுக்கடன் பின்வரும் வழிகளில் கடன் தீர்க்கப்படுகிறது:
மூழ்கும் நிதி:
கடனுக்கென அரசு தனியொரு நிதியினை ஏற்படுத்தும் அதனை "மூழ்கும் நிதி” என்பர்.
அரசு ஒவ்வொரு ஆண்டும் ஒரு குறிப்பிட்ட நிலையான தொகையை செலுத்துகிறது.
கடன் முதிர்ச்சியடையும்போது வட்டியோடு அசலையும் சேர்த்து வழங்கும் வகையில் இந்நிதி பெருகிவிடும்.
கடனை மாற்றுதல்:
இம்முறையில் பழைய கடனை புதியக் கடனாக மாற்றப்படுகிறது.
இம்முறையின் கீழ் அதிக வட்டி கொண்ட பொதுக்கடன் குறைவான வட்டி கொண்ட பொதுக்கடனாக மாற்றப்படுகிறது.
வரவு செலவுத் திட்ட உபரி :
உபரி வரவு செலவுத் திட்டத்தை அரசு தாக்கல் செய்யும்போது, அந்த உபரியை கடனைத் திரும்பச் செலுத்த பயன்படுத்திக் கொள்ளும்.
பொதுவருவாய், பொதுச் செலவை விட அதிகரிக்கும் போது உபரி ஏற்படுகிறது.
பகுதியாகச் செலுத்துதல் :
அரசு பொதுக்கடனை சமமான ஆண்டுத் தவணைகளாகச் செலுத்துகிறது.
இது பொதுக் கடனைச் செலுத்தும் மிக எளிதான முறையாகும்.
கடன் மறுப்பு:
அரசு கடன் செலுத்தும் சுமையிலிருந்து வெளி வருவதற்கான எளிமையான முறையாகும்.
சாதாரண சூழ்நிலைகளில் கடனை மறுக்க இயலாது. ஏனெனில் அது அரசின் நாணயத் தன்மையைப் பாதித்து விடும்.
வட்டிவீதத்தை குறைத்தல் :
நிதிச் சிக்கல் ஏற்படும் நேரங்களில் கட்டாயமாக வட்டியைக் குறைத்துக் கடனை செலுத்துவதும் ஒரு வகையான கடன் தீர்வு முறையாகும்.
மூலதனத் தீர்வு:
ஒரு தனிமனிதர் அல்லது நிறுவனம் ஒரு குறிப்பிட்ட அளவிற்கு மேல் அல்லது வளர்ச்சி போக்கில் உள்ள மூலதன சொத்துகள் பெற்றிருப்பின் அதன் மீது அரசு வரி விதிக்கிறது.
இது சர்ச்சைக்குரிய கடன் தீர்வு முறையாகும்.
45.
மறைமுக வரிகளின் நன்மைகள்:
பரந்து காணப்படுதல் :
எல்லா நுகர்வோர்களும் அவர்கள் ஏழை அல்லது பணக்காரர்களாக இருந்தாலும் மறைமுக வரிகளைச் செலுத்த வேண்டும்.
இதனால்தான் நேர்முக வரிகளை விட மறைமுக வரிகள் அதிகமானவர்களை உள்ளடக்கியுள்ளது.
சமத்துவம்:
பணக்காரர்களால் பயன்படுத்தப்படக்கூடிய ஆடம்பரப் பண்டங்கள் மீது அதிக வரி சுமத்தப்படுவதால் மறைமுக வரி சமத்துவ விதியின் அடிப்படையில் அமைகிறது.
சிக்கனத் தன்மை:
உற்பத்தியாளர்களும், சில்லறை விற்பனையாளர்களும் வரியை வசூலித்து அரசுக்கு செலுத்துவதால் வசூலிப்பதற்கான செலவு குறைவாகிறது.
உடலுக்கு தீங்கான பண்டங்களின் நுகர்வைக் குறைக்கிறது:
அரசானது உடலுக்குத் தீங்கு விளைவிக்கக்கூடிய பண்டங்கள் மீது மறைமுக வரியை விதிக்கிறது.
எ.கா. புகையிலை, மது போன்றவை மீதான் வரி ஆகும்.
வசதியானது:
மறைமுக வரியானது பண்டங்கள், பணிகள் மீது விதிக்கப்படுகிறது.
நுகர்வோர் இதனை வாங்கும்போது விலையுடன் சேர்த்து செலுத்திவிடுவதால், வரி செலுத்துவதை உணர்வதில்லை.
46.
பொது நிதியியலின் பாடப்பொருள்/எல்லைகள்:
பொது வருவாய்: பொது வருவாய் என்பது வருவாயைப் பெருக்கக்கூடிய முறைகளான வரி வருவாய்கள், வரியல்லா வருமானங்கள் பற்றியும், வரிக்கொள்கை, வரி விகிதம், வரிச்சுமை, வரியின் தாக்கம், அவற்றின் விளைவுகள் ஆகியவற்றையும் விளக்குகிறது.
பொதுச் செலவு : இப்பகுதி அரசின் செலவு, பொதுச் செலவின் விளைவுகள், பொதுச் செலவைக் கட்டுப்படுத்துதல் ஆகியவை சார்ந்த அடிப்படைக் கோட்பாடுகளைக் கொண்டுள்ளது.
பொதுக்கடன் :
பொதுக்கடன் என்ற பகுதியில் உள்நாடு. வெளிநாட்டின் மூலம் பெறக்கூடிய கடன்களுக்கான வளங்களைப் பற்றி படிக்கிறது.
பொதுக்கடன் சுமை, அதன் விளைவுகள், திரும்பச் செலுத்தும் முறை ஆகியவை இத்தலைப்பின் கீழ் வருகின்றன.
நிதி நிருவாகம் :
இப்பகுதி அரசின் வரவு செலவு திட்டத்தின் பல்வேறு பகுதிகளைப் பற்றி படிக்கிறது.
வரவு செலவுத் திட்டம் என்பது ஓராண்டிற்கான அரசின் பேரளவு நிதித் திட்டமாகும்.
வரவு செலவு திட்டத்தின் பல்வேறு நோக்கங்கள், அதனைத் தயாரிப்பதற்கான வழிமுறைகள், நிதி ஒதுக்கீடு, மதிப்பீடு, தணிக்கை முதலானவை நிதி நிருவாகத்தின் கீழ் வருகின்றன.
நிதிக் கொள்கை:
வரிகள், மானியங்கள், பொதுக்கடன், பொதுச் செலவு ஆகியவை நிதிக்கொள்கையின் கருவிகளாகும்.
47.
48.
ஒவ்வொரு நாட்டின் மைய வங்கி அந்த நாட்டின் தலைமை வங்கியாகும். இந்தியாவின் மைய வங்கி இந்திய ரிசர்வ் வங்கி என அழைக்கப்படுகிறது. 1935ஆம் ஆண்டு முதல் ரிசர்வ் வங்கி தனது பணியினைத் துவங்கியது.
ரிசர்வ் வங்கியின் பணிகளாவன :
பண அதிகார அமைப்பு : இது இந்தியாவில் பண அளிப்பினை கட்டுப்படுத்துவதன் மூலம் அயல்நாட்டு செலாவணி பரிமாற்ற விகிதத்தினை நிலைப்படுத்துதல், சாதகமான செலுத்துநிலையைப் பேணுதல், நிதி நிலைத்தன்மையை ஏற்படுத்துதல், பண வீக்கத்தை கட்டுப்படுத்துதல் மற்றும் வங்கி அமைப்பை உறுதியாக்குதல் ஆகியவற்றைச் செய்கிறது.
காகிதப் பண வெளியீடு : காகிதப் பணத்தை வெளியிடுவதில் முற்றுரிமைப் பெற்ற நிறுவனம் ரிசர்வ் வங்கியாகும்.
வங்கி உரிமங்கள் வழங்குபவர் : வங்கிகள் முறைப்படுத்துதல் சட்டம், பிரிவு 22இன் படி ஒவ்வொரு வணிக வங்கியும் இந்தியாவில் வங்கித்தொழில் செய்ய மைய வங்கியிடம் உரிமம் பெற வேண்டியது அவசியம் ஆகும். இப்பணியையும் ரிசர்வ் வங்கி செய்கின்றது.
அரசுக்கான வங்கி : இது மத்திய, மாநில அரசுகளுக்கான வங்கி ஆகும். அரசுகளுக்கு குறுகியகாலக் கடன்கள், கடன் தொடர்பான சேவைகள், அரசின் கடன் பத்திரங்களை உருவாக்கி விற்பனை செய்வது மேலும் வங்கி மற்றும் நிதி தொடர்பான ஆலோசனைகளை வழங்குவது போன்ற பணிகளைச் செய்கிறது.
வங்கிகளின் வங்கி : இது அனைத்து வங்கிகளுக்கும் தலைமை வங்கியாகும். வங்கிகளின் வைப்புகளை ஏற்று, மாற்று சீட்டுகளை மறு தள்ளுபடி செய்வதால் இது வங்கிகளின் வங்கி எனப்படுகிறது.
கடை நிலைக் கடன் ஈவோன் : வணிக வங்கிகளுக்கு தீர்க்க இயலாத நிதிச் சிக்கல்கள் ஏற்படும் பொழுது, நிதிக்கான மற்ற ஆதாரங்கள் இல்லாத சூழ்நிலையில் அச்சிக்கலில் இருந்து மீள்வதற்கு இந்திய ரிசர்வ் வங்கி ஈட்டுக்கடனை அளித்து உதவுகிறது.
தீர்வாக செயல்படுகிறது : வங்கிகளுக்கிடையே நடக்கும் பரிமாற்றங்களை தனது 14 தீர்வகங்களைக் கொண்டு இந்திய ரிசர்வ் வங்கி சமன் செய்கின்றது. பரிமாற்றக் கருவிகளைப் பரிமாறிக் கொள்ள உதவுவதுடன், பரிமாற்றம் தொடர்பான அறிவுறுத்தல்களையும் வழங்குகிறது.
49.
வணிக வங்கிகள் இலாப நோக்கம் உடையவை. அவைகள் வைப்புகளைப் பெற்று முதலீட்டுக்கான கடன்களை அளிக்கின்றன.
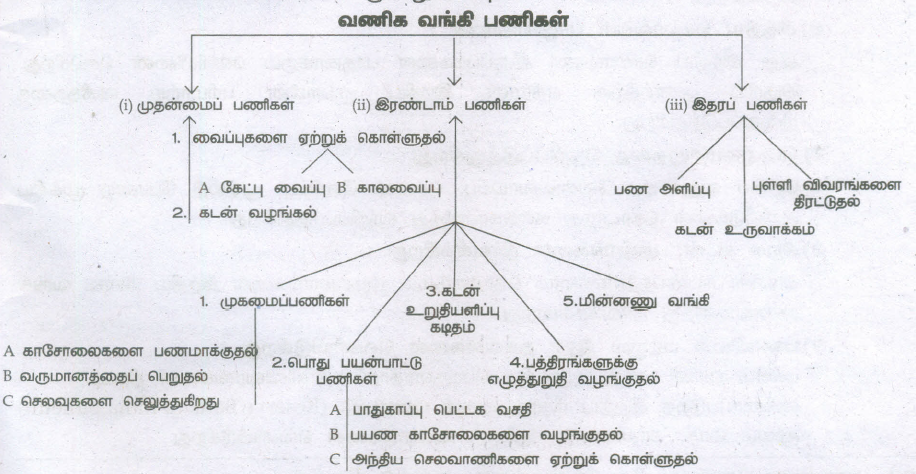
வணிக வங்கியின் பணிகள்
முதன்மைப் பணிகள்:
வைப்புகளை ஏற்றுக்கொள்ளுதல்: பொதுமக்களால் செலுத்தப்படும் வைப்புகளை ஏற்றுக்கொள்ளுதல் ஆகும். இது வங்கி வணிகத்திற்கான முக்கிய நிதியாதாரம் ஆகும். பொது வைப்புகளை இரு வகைகளாகப் பிரிக்கலாம்.
கேட்பு வைப்புகள் : இவை வங்கிகளில் வைப்புகளை வைத்திருக்கும் வாடிக்கையாளர் முன்னறிவிப்பின்றி எப்பொழுது வேண்டுமானாலும் பணத்தைத் தனது கணக்கிலிருந்து எடுத்துக் கொள்ள அனுமதிக்கப்படும் ஒரு வைப்பாகும்.
கால வைப்புகள் : இவை ஒரு குறிப்பிட்ட காலவரையறை வரை வங்கிகளிடமிருந்து மீளப் பெறப்படாமல் இருக்கும் வைப்புகளாகும். (எ.கா.) நிலை வைப்பு (Fixed Deposit), தொடர் (Recurring Deposit).
கடன் வழங்குதல் :
வணிக வங்கிகள் ரொக்கக் கடன், மாற்றுச் சீட்டு தள்ளுபடி, மிகைப்பற்று ஆகிய முறைகளில் கடன்களை வழங்குகின்றன.
இரண்டாம் நிலைப் பணிகள் :
முகமைப் பணிகள்: வங்கி வாடிக்கையாளர்களுக்கு முகவராக இருந்து செய்யும் பணிகள் முகமைப்பணிகள் எனப்படுகின்றன.
காசோலைகளைப் பணமாக்குதல்: தன் வாடிக்கையாளர்களுக்காக அவர்களுக்கு வரும் காசோலைகள், மாற்றுச்சீட்டுகள் ஆகியவற்றை வங்கிகள் தீர்வகத்தின் மூலம் வசூல் செய்து கொடுக்கின்றன.
வருமானத்தைப் பெறுதல் : வணிக வங்கிகள் வாடிக்கையாளர்களுக்கு வரவேண்டிய இலாப ஈவு, ஓய்வூதியம், சம்பளம், வாடகை, வட்டி ஆகியவற்றினை வசூலித்துத் தருகின்றன.
செலவுகளைச் செலுத்துகிறது: தொலைபேசிக் கட்டணம், காப்பீட்டு பிரிமியம், கல்விக் கட்டணம், வாடகை செலுத்துதல் முதலானவற்றை வணிக வங்கிகள் வாடிக்கையாளர்களுக்காக செய்கிறது.
பொதுப் பயன்பாட்டுப் பணிகள் :
இது வங்கிகள் தன் வாடிக்கையாளர்களுக்காக சில கூடுதல் பயன்பாடுகளை உருவாக்கும் நோக்கில் செய்யும் பணிகளைப் பொதுப் பயன்பாட்டு பணிகள் என்கிறோம்.
பாதுகாப்புப் பெட்டக வசதி : நகைகள், பங்குகள், கடன் பத்திரங்கள் முதலான மதிப்புமிக்க பண்டங்களை பாதுகாக்க, பெட்டக வசதியை வணிக வங்கிகள் தருகின்றன.
பயணக் காசோலைகளை வழங்குதல்: பயணக் காசோலைகளை வழங்குவதன் மூலம் வெளிநாட்டுப் பயணத்தின் போது பணப்பாதுகாப்பினை வழங்குகிறது.
அயல்நாட்டுச் செலாவணியைக் கையாளுதல்: ஏற்றுமதி, இறக்குமதியில் ஈடுபடும் வணிகர்களுக்கு வணிக வங்கிகள் அயல்நாட்டுச் செலாவணி வசதியைச் செய்து தருகின்றன.
நிதிமாற்றுதல்: ஒரு வங்கியிலிருந்து மற்ற வங்கிக்கு நிதியை மாற்றுவதாகும். வரைவு காசோலைகள், தொலைபேசி மற்றும் மின்னணு பரிமாற்றங்கள் மூலம் நிதி மாற்றப்படுகிறது.
கடன் உறுதியளிப்புக் கடிதம்: வாடிக்கையாளரின் கடன் நம்பகத்தன்மையைச் சான்றளிக்கும் விதமாக வணிக வங்கிகள் கடன் உறுதியளிப்பு கடிதங்களை வழங்குகின்றன.
இதர பணிகள் :
பண அளிப்பு : வணிக வங்கியின் முக்கியமான பணிகளில் ஒன்று பணப்புழக்க வேகத்தை அதிகரிப்பதன் மூலம் பண அளிப்பை அதிகரித்தல் ஆகும்.
கடன் உருவாக்கம் : கடன் உருவாக்கம் என்பது கடன்களையும், முன்பண அளிப்பினையும் அதிகரிக்கும் ஒரு செயல்.
புள்ளி விவரங்களை திரட்டுதல் : இந்திய ரிசர்வ் வங்கியை முதலான வணிக வங்கிகளும் வணிகம், தொழில், வேளாண்மை, நிதி முதலான அடிப்படைத் துறைகளின் புள்ளிவிவரங்களை வெளியிடுகின்றன.
50.
மூலதனத் திரட்சி :
1. ஒரு நாட்டின் பொருளாதார வளர்ச்சிக்கு இன்றியமையாததான மூலதன திரட்சியில் வங்கிகள் முக்கியமான பங்கு வகிக்கின்றன
2. வணிக வங்கியானது தனது வங்கிப் பிரிவுகளின் கீழ் பரவலாகச் செயல்பட்டு பொதுமக்களின் சேமிப்பை வைப்புகளாகத் திரட்டி அவற்றை உற்பத்தி நோக்கத்திற்காக கடன்களாக வழங்குகின்றன.
கடன் உருவாக்கம் :
1. வங்கிகளின் கடன் உருவாக்கம் மூலம் முன்னேற்றத் திட்டங்களுக்கு அதிக நிதியைப் பெற்றுத் தருகிறது.
2. இதன்மூலம் உற்பத்தி, வேலை வாய்ப்பு, வருமானம், விற்பனை ஆகியவை ஏற்றம் பெற்று விரைவான பொருளாதார வளர்ச்சியை கொண்டு வருகின்றன.
அதிக உற்பத்தித்திறனை கொண்ட முதலீட்டை நோக்கி பணத்தை முறைப் படுத்துதல் :
1. வங்கிகள் உற்பத்தி நோக்கில் பணத்தை முதலீடு செய்கின்றன.
2. ஒரு துறையில் செய்யப்பட்ட முதலீட்டின் உற்பத்தித் திறன் குறைவாக இருந்தால் அத்துறைக்கு வழங்கப்படும் முதலீட்டுக் கடனைக் குறைத்துக்கொண்டு, அதிக உற்பத்தித்திறன் கொண்ட துறைகளுக்குக் கூடுதலாக முதலீட்டுக்கான கடனை மடைமாற்றம் செய்கிறது.
சரியான தொழிற்சாலைகளை ஊக்குவித்தல்:
1. வங்கிகள் சரியான தொழிலையும், சரியான நபர்களையும் தெரிந்தெடுத்துக் கடன் வழங்குவதால் தொழிற்பெருக்கம் ஏற்படுவதோடு மட்டுமல்லாமல் நாட்டின் பொருளாதார வளர்ச்சியில் உதவுகின்றன.
2. எந்த பொருளுக்கு அதிக தேவை உள்ளதோ அந்தப் பண்டத்தை உற்பத்தி செய்யும் உற்பத்தியாளர்களுக்கு கடன்களையும், முன் பணங்களையும் வழங்குகிறது.
கடனைப் பணமாக்குதல் :
வணிகத்தில் எழும் குறிப்பிட்ட காலக் கடன்களை இடையிலேயே ரொக்கமாக்கித் தருவதன் மூலம் உற்பத்தியிலும், வணிக நடவடிக்கைகளிலும் சுணக்கம் ஏற்படாமல் வணிக வங்கிகள் பாதுகாக்கிறது.
வேலைவாய்ப்பினை உருவாக்குதல் :
1. வங்கிகள் தேசியமயமாக்கலுக்குப் பின் வங்கித்துறை பெருமளவுக்கு வளர்ந்துள்ளது.
2. நிறைய எண்ணிக்கையில் கிளைகள் திறக்கப்பட்டு கடன் பெருக்கம் செய்வதால் வேலைவாய்ப்புகள் உருவாகின்றன.
51.
இலக்கணம் :"உயர்கின்ற விலைகளையும், குறைந்த வேலையற்றோர் விழுக்காட்டையும் கொண்ட நல்ல வணிகக் காலங்களையும்; குறைகின்ற விலைகளையும், மிகுகின்ற வேலையில்லாத் திண்டாட்ட விழுக்காட்டையும் கொண்ட கெட்ட வணிகக் காலங்களையும் உள்ளடக்கியது வணிகச் சூழல் ஆகும்." -J.M. கீன்ஸ்
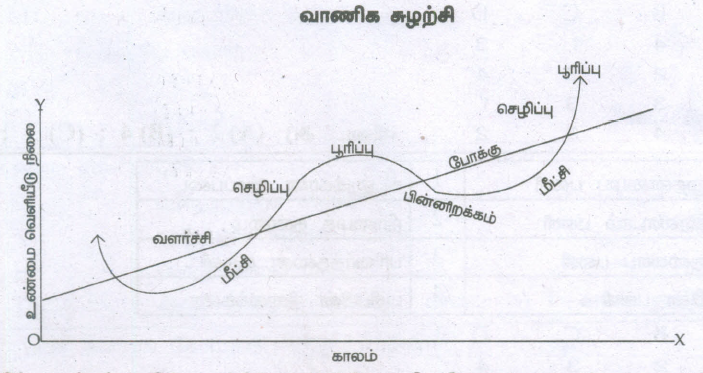
பூரிப்பு கட்டம் (Boom):
1. நீண்டகால இயல்பான வளர்ச்சி நிலைக்கு மேல் பொருளாதார நடவடிக்கைகள் உயர்ந்து முழு வேலைவாய்ப்பு நிலையைத் தாண்டுவது வணிகச் சூழலின் வளர்ச்சிக் கட்டம் எனப்படுகிறது.
2. பூரிப்பு நிலையில் அனைத்துப் பொருளாதார நடவடிக்கைகளும் உச்சநிலையில் இருக்கும்.
பின்னிறக்கம் (Recession) :
1. வளர்ச்சியின் உச்சத்தில் பூரிப்பை எய்திய பொருளியல் நடவடிக்கைகள் அடுத்ததாக கீழ்நோக்கித் திரும்புகின்றன. பூரிப்பில் வெடிப்பு நிலை ஏற்பட்டு நடவடிக்கைகள் பின்னோக்கி திரும்புவதைப் பின்னிறக்கம் என்கிறோம்.
2. நம்பிக்கைகள் இருந்த இடத்தில் அவநம்பிக்கைகள் தோன்ற ஆரம்பிக்கும். இதன் காரணமாக முதலீட்டை பெருமளவுக்குக் குறைக்க ஆரம்பிப்பார்கள்.
3. பங்குச் சந்தையில் விலை வீழ்ச்சியின் காரணமாக பெரும் அச்சம் உருவாகும்.
மந்தம் (Depression):
1. மந்த காலத்தில் பொருளாதார நடவடிக்கைகள் இயல்பு நிலைக்கு கீழ் மிகத் தீவிரமாக குறைந்து வரும். நிறுவனங்கள் நட்டமடைவதும், மூடப்படுவதும் பொது இயல்புகளாக இருப்பதுடன் வேலைவாய்ப்பின்மையையும் ஏற்படுத்தும்.
2. வணிகச் சுழற்சியின் மிகமோசமான கட்டம் மந்தம் ஆகும்.
மீட்சி (Recovery or Revival) :
1. மந்த நிலைக்குப் பின் மீட்சி இடம் பெறுகிறது. இது மந்தத்திலிருந்து பொருளாதார நடவடிக்கைகள் மேல்நோக்கி திரும்பும் நிகழ்வாகும்.
2. பொருளாதார நடவடிக்கைகளை மேல்நோக்கி திரும்ப ஊக்கமளிக்கின்றன.
3. இதனால், தனியார் முதலீடுகள் மெதுவாக அதிகரித்து, பொருளாதார நடவடிக்கைகளான வேலைவாய்ப்பு, உற்பத்தி, வருமானம், கூலி, இலாபம் ஆகியன மீட்சி பெறுகின்றன.
52.
பணவீக்கத்திற்கான காரணங்கள் :
1. பண அளிப்பு உயர்வு: காகிதப் பண அளிப்பு உயர்வினால் மொத்த தேவை அதிகரித்து பணவீக்கம் ஏற்படுகிறது.
2. செலவிடத் தகுந்த வருமான உயர்வு : மக்களின் செலவிடத் தகுந்த வருமானம் அதிகரிக்கும் பொழுது அவை பண்டங்கள், பணிகளுக்கான தேவையைத் தூண்டுகின்றன.
3. உயர்ந்து வரும் பொதுச் செலவுகள் : வளர்ச்சித் திட்டங்கள், சமுதாய நலத் திட்டங்கள் ஆகியவற்றை அமல்படுத்துதல் அரசின் செயல்பாடுகள் விரிவடைந்து வருவதால் பொதுச் செலவுகளின் அளவு கூடி வருகிறது.
4. நுகர்வோர் செலவு அதிகரித்தல் : தவணைக் கொள்முதல் முறைகளும் கடன் கொள்முதல் முறைகளும் அமல்படுத்தப்படுவதால் நுகர்ச்சிப் பண்டங்கள், பணிகளுக்கான தேவை அதிகரித்து அதன் காரணமாக விலைவாசி அதிகமாகி பணவீக்கம் ஏற்படுகிறது.
5. மலிவுப் பணக் கொள்கை : மைய வங்கியின் மலிவுப் பணக்கொள்கை பொருளாதாரத்தில் கடன் அளவை அதிகப்படுத்தும்.
6. பற்றாக்குறை நிதியாக்கம் : தொடர்ந்து பொதுச் செலவுகள் கூடிவருவதால், அரசின் வரவு செலவு திட்டத்தில் பற்றாக்குறை ஏற்படுகிறது.
7. கணக்கில் காட்டப்படாத சொத்துகள் நடவடிக்கைகள், கறுப்புப் பணம் ஆகியன: இலஞ்சம், வரி ஏய்ப்பு ஆகியவற்றின் அடிப்படையில் கறுப்புப் பணமும் கணக்கில் காட்டப்படாத சொத்துக்கள் உருவாகின்றன.
8. பொதுக்கடனை மீளச் செலுத்துதல்: உள்நாட்டில் பொது மக்களிடமிருந்து பெறப்பட்ட பொதுக்கடனை அரசு திரும்பச் செலுத்தும்பொழுது மொத்தப் பண அளிப்பில் அதிகரிப்பு ஏற்படுகிறது.
9. ஏற்றுமதி உயர்வு: ஏற்றுமதியை ஊக்கப்படுத்தும் பொழுது உள்நாட்டில் பொருள் அளிப்பு குறைந்து, விலைவாசி உயர்வு ஏற்படுகிறது.
பணவீக்கத்தின் விளைவுகள் :
அ. உற்பத்தியின் மீதான விளைவுகள் :
1. மிதமான பணவீக்கம் உற்பத்தியாளர்களுக்கும், வணிகர்களுக்கும் ஒரு ஊக்கக் காரணியாக செயல்படும்.
2. அதேசமயம் உயர் பணவீக்கம் பணத்தின் மதிப்பினைக் குறைப்பதன் மூலம், மக்களின் சேமிப்பைக் குறைக்கும்.
3. பணவீக்கத்தின் காரணமாக பணத்தின் மதிப்பு குறிப்பிடத் தகுந்த அளவு குறைவதால் நாட்டில் ஏற்கனவே செய்யப்பட்டிருக்கும் வெளிநாட்டு மூலதனங்கள் திரும்பிச் செல்லும்.
ஆ. பகிர்வின் மீதான விளைவுகள் : நாட்டு வருமானப் பகிர்வில் உள்ள பல்வேறு தரப்பினரையும் பணவீக்கம் பல்வேறு வகையில் பாதிக்கின்றது. அவைகள் கீழே தரப்பட்டுள்ளன.
1. கடன் பெற்றோர் கடன் வழங்கியோர் : பணவீக்கக் காலத்தில் கடன் பெற்றோர் ஆதாயமும், கடன் வழங்கியோர் இழப்பையும் சந்திக்கின்றனர்.
2. தொழில் முனைவோர்கள் : உற்பத்தியாளர், வணிகர் என தொழில் முனைவோர் போன்று எவ்வகையானவராக இருந்தாலும், அவர்களுக்குப் பணவீக்கம் ஒரு வரமாகும்.
3. முதலீட்டாளர்கள் : கடன் பத்திரங்களில் முதலீடு செய்தோர் நிலையான வட்டியைப் பெறுவதால் அவர்கள் பணவீக்கக் காலத்தில் இழப்பினைச் சந்திப்பார்கள்.
53.
அ. முதல்நிலைப் பணிகள் :
i) பணம் ஓர் பரிமாற்றக் கருவியாக: இது பணத்தின் அடிப்படை பணியாகும். பணம் பொது ஏற்புத் தன்மையைக் கொண்டது. மேலும், இது அனைத்துப் பரிவர்த்தனைகளிலும் தவறாது இடம்பெறுகிறது.
ii) பணம் ஓர் மதிப்பின் அளவுகோலாக : பொருட்கள் மற்றும் பணிகளை மதிப்பளவை செய்வது பணத்தின் இரண்டாவது முக்கிய பணியாகும். ஆகவே, பணம் ஒரு பொது அளவுகோலாக பார்க்கப்படுகிறது.
ஆ. இரண்டாம் நிலைப் பணிகள்
i) பணம் ஒரு மதிப்பின் நிலைக்கலனாக: பண்டங்களைச் சேமிப்பாக வைத்திருந்தால் அது நிலைத்திருக்காது. ஆனால் பணம் கண்டுபிடிக்கப்பட்ட பின் பண்டங்களையும் பணிகளையும் சேமித்து வைப்பதில் உள்ள சிக்கல்கள் மறைந்துவிட்டன.
ii) பணம் வருங்காலச் செலுத்துதல்களுக்கான ஓர் அடிப்படை: பண்டமாற்று முறையில் கடன் வாங்குவதிலும் திருப்பிச் செலுத்துவதிலும் சிக்கல் நிறைந்திருந்தது. பணம் வருங்கால செலுத்துதல்களுக்கு இடையீட்டுக் கருவியாகச் செயல்படுகின்றது.
iii) பணம் வாங்கும்திறனை மாற்றிக் கொள்ளும் ஒரு கருவியாக : பொருளாதார வளர்ச்சியினை ஒட்டி பரிமாற்றம் விரிவடைந்து செல்கிறது.
இ. துணைப்பணிகள் :
i) கடனுக்கான அடிப்படை : கடன் முறைக்கு அடிப்படையாக பணம் அமைந்துள்ளது. வணிக வங்கிகள் வாடிக்கையாளர் கணக்குகளில் உள்ள ரொக்க இருப்பின் அளவை பொருத்தே கடன்களை உருவாக்குகின்றன.
ii) பணம் நாட்டு வருமானப் பங்கீட்டிற்கு உதவுகிறது: பண்டமாற்று முறையில் நாட்டு வருமானப் பங்கீடானது மிகச்சிக்கலான ஒன்றாகும். ஆனால், பணம் என்ற கருவி கண்டறியப்பட்ட பின் வாரம், கூலி, வட்டி, இலாபம் என காரணிகளுக்கான வருமானத்தை, அதாவது நாட்டு வருமானத்தை எளிதாகப் பகிர்ந்தளிக்க முடிகிறது.
iii) இறுதிநிலைப் பயன்பாடுகளையும், இறுதி நிலை உற்பத்தித் திறன்களையும் சமன் செய்திட பணம் பயன்படுகிறது: நுகர்வோர் தனது மொத்தப் பயன்பாட்டினை உச்சநிலைப்படுத்தும் நோக்கில் தாம் நுகரும் பல்வேறு பண்டங்களின் இறுதிநிலைப் பயன்பாடுகளை பணத்தின் துணையுடன் சமப்படுத்த வேண்டியதாகிறது.
iv) பணம் மூலதனத்தின் உற்பத்தித்திறனை உயர்த்துகிறது : மூலதனம் பல்வகை வடிவங்களில் காணப்படுகிறது. பணம் நீர்மைத் தன்மை கொண்ட ஒரு மூலதனமாகும்.
ஈ. இதர பணிகள் :
i) திரும்பச் செலுத்தும் திறனை தக்கவைக்க பணம் உதவுகிறது: பணம் பொது ஏற்புத்தன்மை கொண்ட ஒரு சாதனமாகும். நிறுவனங்கள் தங்களின் செலுத்துதல்களை மேற்கொள்ள எப்பொழுதும் குறிப்பிட்ட அளவு ரொக்கப் பணத்தை தயார் நிலையில் வைத்திருக்கும்.
ii) பணம் பொதுமைப்படுத்தப்பட்ட வாங்கு திறனைக் குறிக்கிறது : எந்த குறிப்பிட்ட நோக்கத்திற்காக அந்த பணம் எனும் வாங்குதிறன் சேமித்து வைக்கப்பட்டதோ, அதை மட்டுமே வாங்க வேண்டும் என்ற அவசியம் இல்லை.
iii) பணம் மூலதனத்திற்கு நீர்மைத் தன்மையைத் தருகிறது : பணம் என்பது நீர்மைத் தன்மை கொண்ட ஒரு மூலதனமாகும். இதன் துணையுடன் அனைத்து இடு பொருட்களையும் வாங்குவதன் மூலம் எந்த ஒரு செய்பொருளையும் உற்பத்தி செய்ய இயலும்.
54.
12th Standard Syllabus & Materials
12th Standard
TN 12th Computer Applications வலையமைப்பு வடமிடல் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications களப்பெயர் முறைமை (DNS) Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications வலையமைப்பு எடுத்துக்காட்டுகள் மற்றும் நெறிமுறைகள் Sample Question Papers Study Material - QB365 Set A
NEW12th Standard
TN 12th Computer Applications கணினி வலையமைப்பு ஓர் அறிமுகம் Sample Question Papers Study Material - QB365 Set A
Tamilnadu Stateboard 12th Standard Subjects

Maths

Chemistry
Physics
Biology
Computer Science
Business Maths and Statistics
Economics
Commerce
Accountancy
History

Computer Applications
Biology
Computer Technology
Computer Applications
Computer Science
Business Maths and Statistics
Commerce
Economics
Maths
Chemistry
Physics
Computer Technology
History
Accountancy

Tamil
English

French
Tamilnadu Stateboard Standards


