
 100% FREE ACCESS
11th Standard Syllabus & Materials
11th Standard
TN 11th Tamil இயற்கை வேளாண்மை,சுற்றுச்சூழல் -செய்யுள் - மனோன்மணீயம் Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil என்னுயிர் என்பேன் -துணைப்பாடம் - இசைத்தமிழர் இருவர் Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil மொழி கலை -செய்யுள் - ஒவ்வொரு புல்லையும் Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil பீடு பெற நில் - இலக்கணம் - பகுபத உறுப்புகள் Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil பீடு பெற நில் - துணைப்பாடம் - வாடிவாசல் Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil பீடு பெற நில் - செய்யுள் - குறுந்தொகை Important Questions And Answers Study Material - QB365 Set A

Published on: 14/03/2019
11th Public Exam March 2019 Important 5 Marks Questions
11ஆம் வகுப்பு Accountancy / கணக்குப்பதிவியல் தமிழ் மீடியம் | மாதிரி வினாத்தாள்கள் | முக்கிய வினாக்கள் | கேள்வி விடை தொகுப்பு | வினாத்தாள்கள் | பொதுத்தேர்வு மாதிரி வினாத்தாள்கள் , Accountancy / கணக்குப்பதிவியல் பாடத்திற்கான மாதிரி வினாத்தாள்கள், முக்கிய கேள்வி-விடைகள், ஒருமார்க் கேள்விகள், காலாண்டு & பொதுத்தேர்வு கேள்வித் தொகுப்புகள்
Questions + Answers key
Take MCQ Accountancy Test
1.
பின்வரும் விவரங்களிலிருந்து அறைகலன் கணக்கினைத் தயாரிக்கவும்.
| 2017 டிசம் 1 | கையில் உள்ள அறைகலன் மதிப்பு | ரூ.50000 |
| 2017 டிசம் 5 | கணேஷ் என்பவரிடம் கடன் பேரில் வாங்கிய அறைகலன் | ரூ.7000 |
| 2017 டிசம் 8 | பழுதடைந்ததன் காரணமாக அறைகலன் விற்றது | ரூ.5000 |
| 2017 டிசம் 15 | அறைகலன் ரொக்கத்திற்கு வாங்கியது | ரூ.15000 |
2.
2017 ஜனவரி அன்று துளசி என்பவரின் ஏடுகளில் கீழ்க்கண்ட இருப்புகள் காணப்பட்டன. ரொக்க இருப்பு ரூ.90000, சரக்கிருப்பு ரூ.100000, அறைகலன் ரூ.100000, பாரதி என்பவரிடமிருந்து பெற வேண்டியது ரூ.70000, தேவி என்பவருக்கு செலுத்த வேண்டியது ரூ.20000. தொடக்கப்பதிவினைத் தந்து பேரேட்டுக் கணக்குகள் தயாரிக்கவும்.
3.
பின்வரும் நடவடிக்கைகளைக் கொண்டு ரொக்கம்,வங்கி மற்றும் தள்ளுபடி பத்திகள் கொண்ட ரொக்க எடு தயார் செய்க.
| ரூ | ||
| 2018 ஜனவரி 1 | ரொக்க இருப்பு | 75,000 |
| வங்கி இருப்பு | 45,000 | |
| 3 | வங்கியில் செலுத்தியது | 60,000 |
| 4 | அறைகலன் வாங்கி காசோலை விடுத்தது | 7,500 |
| 5 | பழுதுபார்ப்புச் செலவு | 650 |
| 6 | காசோலை விடுத்து வாங்கிய சரக்கு | 12,500 |
| 10 | சந்திரனிடம் பெற்ற காசோலை | 21,000 |
| தள்ளுபடி அனுமதித்தது | 200 | |
| 13 | முத்துவுக்கு வழங்கிய காசோலை | 11,500 |
| தள்ளுபடி பெற்றது | 150 | |
| 15 | சாரதி நமது வங்கிக் கணக்கில் நேரடியாகச் செலுத்தியது. | 15,000 |
| 20 | அலுவலகச் செலவிற்காக வங்கியிலிருந்து பணம் எடுத்தது | 2,500 |
| 23 | சொந்த தேவைக்கு வங்கியிலிருந்து பணம் எடுத்தது | 500 |
4.
குறிப்பேட்டில் கீழ்க்கண்ட தொடக்கப் பதிவினைப் பதிவு செய்க.
| ரொக்கம் | ரூ 2,000 |
| இயந்திரம் | ரூ 50,000 |
| அறைகலன் | ரூ 5,000 |
| கடனீந்தோர்கள் | ரூ 13,000 |
| கடனாளிகள் | ரூ 18,000 |
5.
கீழ்க்கண்ட நடவடிக்கைகளைக் கொண்டு ஜூலை 2003 க் கான திரு.இராம் அவர்களின் கொள்முதல் ஏடு தயார் செய்க.கொள்முதல் ஏட்டோடு தொடர்புடைய பேரேட்டுக் கணக்குகளையும் தயார் செய்க.
| 2018 பிப் 3 | கண்ணன் & கோவிடமிருந்து கடனுக்கு வாங்கியது |
| 50 சலவைப் பெட்டிகள், பெட்டி ஒன்று ரூ 500 வீதம் | |
| 10 மாவரைக்கும் இயந்திரங்கள் -இயந்திரம் ஒன்று ரூ 3000 வீதம் | |
| 6 | சிவா & பிரதர்ஸிடமிருந்து ரொக்கத்திற்கு வாங்கியது |
| 25 மின் விசிறிகள் - மின்விசிறி ஒன்று ரூ 1,250 விதம் | |
| 10 | பாலன் & சன்ஸிடமிருந்து கடனுக்கு வாங்கியது |
| 20 மாவரைக்கும் இயந்திரங்கள் இயந்திரம் ஒன்று ரூ 2,500 வீதம் | |
| 10 மிக்ஸகள் - மிக்ஸீ ஒன்று 3000 விதம் | |
| 20 | குமாரரிடமிருந்து கடனுக்கு கணிப்பொறி ஒன்று வாங்கியது ரூ 35,000 |
6.
திரு.இளவரசியின் ரொக்க ஏடு ரூ8,000 வங்கி மேல்வரைப் பற்றிருப்பை 31 அக்டோபர் 2015ல் காட்டியது.ரொக்க ஏட்டையும் வங்கி செல்லோட்டையும் ஒப்பு நோக்கும் போது பின்வருபவை தெரிய வந்தன.
[அ] வங்கியில் செலுத்திய ரூ 1,400 க்கான காசோலை 31 அக்டோபர் வரை வசூலாகவில்லை.
[ஆ] விடுத்த காசோலைகளில் ரூ 720 அக்டாபர் 31 வரை செலுத்துகைக்கு முன்னிலைப்படுத்தப்படவில்லை.
[இ] வங்கியால் பதிவு செய்த மேல்வரைப் பற்று மீதான வட்டி ரூ 110 ரொக்க ஏட்டில் பதியப்படவில்லை.
[ஈ] செப்டம்பர் 1ல் தள்ளுபடி செய்த ரூ 800 மதிப்புள்ள பெறுதற்குரிய மாற்றுச் சீட்டுக்கு பணம் மறுக்கப்பட்டது.
[உ] வாடிக்கையாளர் வங்கியில் நேரடியாக செலுத்தியது ரூ 450 க்கு ரொக்க ஏட்டில் பதிவு இல்லை.
31.3.2015 ல் வங்கி சரிகட்டும் பட்டியலை தயாரிக்கவும்.
7.
கணேஷ் அன்ட் கோ 2010 அக்டோபர் 1,அன்று ரூ. 3,00,000 மதிப்புள்ள இயந்திரத்தை வாங்கியது இயந்திரத்தை நிறுவுவதற்காக ரூ.20,000 செலவு செய்யப்பட்டது. நிறுவனம் ஆண்டுதோறும் 10% வீதம் நேர்க்கோட்டு முறையில் தேய்மானம் நீக்கியது. ஒவ்வொரு ஆண்டும் மார்ச் 31 அன்று கணக்குகள் முடிக்கப் பெறுகின்றன.
இயந்திரம் கணக்கையும், தேய்மானம் கணக்கையும் முதல் மூன்று ஆண்டுகளுக்குத் தயார் செய்யவும்.
8.
பாரத் நிறுமம் கீழ்க்கண்ட செலவுகளைச் செய்ததது. முதலின, வருவாயின மற்றும் நீள்பயன் வருவாயினச் செலவுகளாகப் பிரிக்கவும்.
1. விற்பனையைப் பெருக்குவதற்கு விற்பனை மேலாளர் ஐப்பான் சென்றுவர பயணச் செலவு செய்தது ரூ 60,000
2. இயந்திரம் நிறுவுவதற்கு செலவு செய்தது ரூ 500.
3. ஆராய்ச்சி மற்றும் வளர்ச்சிக்காக செலவு செய்தது ரூ 6,00,000
4. எரிபொருள் வாங்க செலவு செய்தது ரூ 500.
9.
கீழ்க்கண்ட நடவடிக்கைகளை திரு.அமர் அவர்களின் பேரேட்டில் நேரடியாகப் பதிவு செய்து இருப்புகளைக் காண்க.
| 2018 மார்ச் | ரூ | |
| 1 | ரொக்கத்திற்கு சரக்கு வாங்கியது | 25,000 |
| 2 | ரொக்கத்திற்கு சரக்கு விற்றது | 50,000 |
| 3 | கோபி என்பவரிடமிருந்து கடன் போரில் சரக்கு வாங்கியது | 19,000 |
| 5 | இராபர்ட் என்பவருக்கு கடன் பேரில் சரக்கு விற்றது | 8,000 |
| 7 | இராபர்ட்டிடமிருந்து பெற்றது | 6,000 |
| 9 | கோபிக்கு செலுத்தியது | 5,000 |
| 20 | ரொக்கத்திற்கு அறைகலன் வாங்கியது | 7,000 |
10.
கீழ்க்கண்ட நடவடிக்கைகளை திரு.கார்த்திக் அவர்களின் பேரேட்டில் நேரடியாகப் பதிவு செய்து இருப்புகளைக் காண்க.
| 2018 ஜனவரி |
ரூ | |
|---|---|---|
| 1 | இரமெஷிடமிருந்து பெற்றது | 1,60,000 |
| 5 | சரக்கு வாங்கியது | 60,000 |
| 6 | சுரேஷிற்கு விற்பனை செய்தது | 30,000 |
| 15 | தாளனிடமிருந்து கொள்முதல் செய்தது | 40,000 |
| 18 | கணேசனுக்கு விற்பனை செய்தது | 50,000 |
| 20 | சொந்தப் பயனுக்கு எடுத்தது | 18,000 |
| 25 | கழிவு பெற்றது | 20,000 |
| 30 | வாடகை செலுத்தியது | 5,000 |
| 31 | ஊதியம் வழங்கியது | 10,000 |
11.
கணினி அமைப்புடன் தொடர்புடைய ஆட்கள் பற்றி குறிப்பு வரைக.
12.
கணினிமயக் கணக்கியல் முறையில் இயல்புகள் யாவை?
13.
31.3.2018 அன்றைய இருப்பாய்வின் படி பற்பல கடனாளிகள் ரூ 1,25.000.
சரிக்கட்டுதல்கள்:
1.ரூ 5,000 வாராக்கடன் போக்கெழுதுக.
2.பற்பல கடனாளிகள் மீது 5% வாரா ஐயக்கடன் ஒதுக்கு உருவாக்குக.
3.கடனாளிகள் மீது 2% தள்ளுபடி ஒதுக்கு உருவாக்குக.
சரிகட்டுப்பதிவுகள் தந்து இவ்விவரங்கள் இறுதிக் கணக்குகளில் எவ்வாறு தோன்றும் எனக் காட்டுக.
14.
கணக்கேடுகள் பராமரிப்பின் நன்மைகள் மற்றும் குறைபாடுகள் யாவை?
15.
கணக்கியலின் பணிகள் கீழ்கண்டவாறு விவரிக்கப்படுகின்றன.
16.
சங்கீதாவின் ஏடுகளில் 2018, மார்ச் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய வியாபார இலாப நட்டக் கணக்கு மற்றும் இருப்புநிலைக் குறிப்பு தயார் செய்க.
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| முதல் | 20,000 | சம்பளம் | 6,600 |
| பெறுதற்குரிய மாற்றுச்சீட்டு | 8,000 | நிறுவுகைச் செலவுகள் | 4,500 |
| செலுத்தற்குரிய மாற்றுச்சீட்டு | 10,500 | விளம்பரம் | 2,300 |
| கொள்முதல் | 75,000 | அறைகலன் | 10,000 |
| விற்பனை | 95,000 | வங்கி ரொக்கம் | 3,200 |
| தொடக்கச் சரக்கிருப்பு | 12,000 | இதர வரவுகள் | 600 |
| எடுப்புகள் | 4,500 |
சரிக்கட்டுதல்கள்:
(அ) மார்ச் 31, 2018 அன்று இறுதிச் சரக்கிருப்பின் மதிப்பு ரூ 14,200
(ஆ) சங்கீதாவின் வருமானவரி செலுத்தியது ரூ 800
(இ) எடுப்புகள் மீது வட்டி 12% ஆண்டுக்கு அனுமதிக்கவும்.
(ஈ) மேலாளருக் குரிய கழிவு, கழிவுக்கு முன் உள்ள நிகர இலாபத்தில் 10% தரப்பட வேண்டும்.
17.
தேவி என்பவரின் 2016 டிசம்பர் 31 ஆம் நாளைய பேரேட்டுக் கணக்குகள் பின்வருமாறு
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| கொள்முதல் | 35,000 | நற்பெயர் | 40,000 |
| சம்பளம் | 11,750 | பற்பல கடனாளிகள் | 20,500 |
| எடுப்புகள் | 4,500 | அறைகலன் | 31,000 |
| தொடக்கச் சரக்கிருப்பு | 6,250 | பொதுச் செலவுகள் | 3,250 |
| முதல் | 50,000 | பெற்ற கழிவு | 2,750 |
| விற்பனை | 78,500 | கடன் | 44,000 |
| உள்தூக்குக் கூலி | 21,800 | வங்கி ரொக்கம் | 3,100 |
| வாராக்கடன் | 600 | வாராக்கடன் ஒதுக்கு | 2,500 |
2016, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டுக்குரிய வியாபார இலாபநட்டக் கணக்கையும், அந்நாளைய இருப்புநிலைக் குறிப்பையும் தயார் செய்யவும்.
(அ) 31.12.2016 அன்று இறுதிச் சரக்கிருப்பின் மதிப்பு ரூ 5,800
(ஆ) வாராக்கடன் ரூ 500 போக்கெழுதவும்
(இ) வாராக்கடன் ஒதுக்கு 5% உருவாக்கவும்
(ஈ) கடனாளிகள் மீதான தள்ளுபடி ஒதுக்கு 2% உருவாக்கவும்.
18.
கீழ்க்கண்ட விவரங்கள் இருப்பாய்விலிருந்து பெறப்பட்டன.
| விவரம் | பற்று ரூ | வரவு ரூ |
|---|---|---|
| பற்பல கடனாளிகள் | 50,000 | |
| கடனாளிகள் மீது தள்ளுபடி | 1,000 | |
| வாராக்கடன் | 3,000 | |
| வாரா ஐயக்கடன் ஒதுக்கு | 5,000 | |
| கடனாளிகள் மீது தள்ளுபடி ஒதுக்கு | 2,000 |
கூடுதல் தகவல்கள்:
(அ) கூடுதல் வாராக்கடன் ரூ 1,000
(ஆ) கடனாளிகள் மீது 5% வாரா ஐயக்கடன் ஒதுக்கு உருவாக்கவும்
(இ) கடனாளிகள் மீது 2% தள்ளுபடி ஒதுக்கு உருவாக்கவும் தேவையான குறிப்பேட்டுப் பதிவுகள் தந்து இவ்விவரம் இறுதிக் கணக்குகளில் எவ்வாறு தோன்றும் எனக் காட்டவும்
19.
கீழ்க்காணும் தகவல்களிலிருந்து அப்துல் ரகுமான் என்பவரின் 2016, டிசம்பர் 31 ஆம் நாளோடு முடிவடையும் ஆண்டிற்குரிய வியாபார இலாப நட்டக் கணக்கையும் அந்நாளைய இருப்புநிலைக் குறிப்பையும் தயாரிக்கவும்.
31.12.2016 அன்று இறுதிச் சரக்கிருப்பு ரூ 2,000 என்று மதிப்பிடப்படுகிறது
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| தொடக்கச் சரக்கிருப்பு | 500 | கொள்முதல் | 1,300 |
| விற்பனை | 5,000 | கூலி | 700 |
| பெற்ற தள்ளுபடி | 500 | சம்பளம் | 500 |
| கட்டடம் | 50,000 | முதல் | 50,000 |
| கைரொக்கம் | 4,500 |
20.
பின்வரும் இருப்புகளிலிருந்து 2017, டிசம்பர் 31 ற்கான இலாபநட்டக் கணக்கு தயாரிக்க.
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| மொத்த இலாபம் | 50,000 | பெற்ற வாடகை | 2,000 |
| சம்பளம் | 18,000 | பெற்ற தள்ளுபடி | 3,000 |
| அலுவலக வாடகை செலுத்தியது | 12,000 | வெளித் தூக்குக் கூலி | 2,500 |
| விளம்பரம் | 8,000 | தீக்காப்பீட்டு முனைமம் | 6,500 |
சரிக்கட்டுதல்கள்:
(அ) பெற வேண்டிய வாடகை இன்னமும் பெறப்படாதது ரூ 500
(ஆ) தீக்காப்பீட்டு முனைமம் முன்கூட்டிச் செலுத்தியது ரூ 1,500
(இ) மேலாளருக்கான கழிவு, அக்கழிவுக்கு முன் உள்ள நிகர இலாபத்தில் 10% அனுமதிக்கவும்.
21.
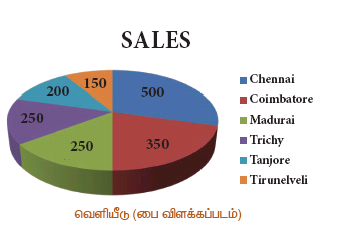
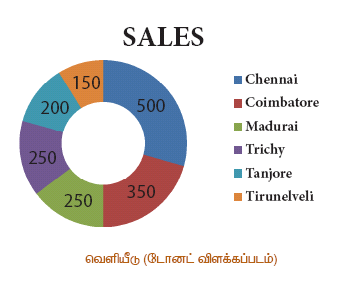
மூன் நிறுமத்தின் 2017 ஆம் ஆண்டிற்கான விற்பனை கீழே கொடுக்கப்பட்டுள்ளது.
(அ) பை விளக்கப்படம்
(ஆ) டோனட் விளக்கப்படம்
| A | B | C | D | E | F | G | |
|---|---|---|---|---|---|---|---|
| 1 | City | Chennai | Coimbatore | Madurai | Trichy | Tanjore | Tirunelveli |
| 2 | SALES (ரூ in lakhs) |
500 | 350 | 250 | 250 | 200 | 150 |
22.
2016, மார் ச் 31 ஆம் நாளைய இருப்பாய்வின் ஒரு பகுதி:
| விவரம் | பற்று ரூ |
|---|---|
| பற்பல கடனாளிகள் | 52,000 |
| வாராக்கடன் | 1,000 |
சரிக்க ட்டுதல்க ள்:
(i) கூடுதல் வாராக்கடன் ரூ 2,000
(ii) கடனாளிகள் மீது 5% வாரா ஐயக்கடன் ஒதுக்கு உருவாக்கவும் உரிய சரிக்கட்டுப் பதிவு தந்து இவ்விரங்கள் இறுதிக் கணக்குகளில் எவ்வாறு தோன்றும் எனக் காட்டவும்.
23.
இருப்பாய்வு தயாரிக்கும்போது கண்டறியப்பட்ட, பின்வரும் பிழைகளைத் திருத்தம் செய்யவும்.
(அ) ரொக்கக் ஏட்டின் பற்றுப் பக்கத்தில் உள்ள தள்ளுபடிப் பத்தியின் மொத்தம் ரூ.225 இருமுறை பேரேட்டில் எடுத்து எழுதப்பட்டுள்ளது.
(ஆ) பொன்னரசனால் ரூ.75 மதிப்புள்ள சரக்கு திருப்பித் தரப்பட்டு அவர் கணக்கில் எடுத்து எழுதப்படாமல் உள்ளது.
(இ) யாழினியிடமிருந்து பெற்ற ரொக்கம் ரூ.1,000 பேரேட்டில் எடுத்து எழுதப்படவில்லை.
(ஈ) வட்டி பெற்றது ரூ.300 இன்னும் பேரேட்டில் எடுத்து எழுதப்படவில்லை.
(உ) ரூ.100 வாடகை செலுத்தியது வாடகைக் கணக்கில் ரூ.10 என எடுத்து எழுதப்பட்டுள்ளது.
24.
ஜனவரி 1, 2015 அன்று பயன்படுத்தப்பட்ட ஒரு இயந்திரம் ரூ. 58,000க்கு வாங்கப்பட்டு பழுதுபார்ப்புக்காக ரூ. 2,000 செலவு செய்யப்பட்டது. ஜுலை 1, 2017 அன்று அந்த இயந்திரம் ரூ. 28,600க்கு விற்கப்பட்டது. குறைந்து செல் மதிப்பு முறையில் தேய்மானம் ஆண்டுக்கு 10% எனக்கொண்டு 2011 முதல் 2013 வரை இயந்திரக் கணக்கினை தயாரிக்கவும். கணக்குகள் ஆண்டுதோறும் டிசம்பர் 31ல் முடிக்கப் பெறுகின்றன.
25.
பின்வருவனவற்றை முதலினம் அல்லது வருவாயினம் என வகைப்படுத்தவும்.
(i) இரயில்வேத் துறைக்கு, இரயில் தண்டவாளம் அமைக்க செலுத்திய தொகை ரூ 50,000.
(ii) பழைய அறைகலன் விற்றதில் ஏற்பட்ட நட்டம்.
(iii) சரக்கு விற்பனையின் பேரில் செலுத்திய ஏற்றிச்செல் கட்டணம்.
26.
பின்வரும் பிழைகள் இருப்பா்பாய்வு தயாரித்த பின் கண்டறியப்பட்டவை. அவற்றைத் திருத்தம் செய்யவும்.
(அ) அனிதாவுக்கு ரூ.50 செலுத்தியது தவறாக வனிதாவின் கணக்கில் பற்று வைக்கப்பட்டுள்ளது.
(ஆ) ரூ.500-க்கு அறைகலன் விற்றது விற்பனைக் கணக்கில் வரவு வைக்கப்பட்டுள்ளது.
(இ) நடராஜனிடமிருந்து கடனுக்கு ரூ.750-க்கு சரக்கு கொள்முதல் செய்தது தவறாக விற்பனை ஏட்டில் பதிவுசெய்யப்பட்டுள்ளது.
(ஈ) இயந்திரம் நிறுவுவதற்கு செலுத்திய கூலி ரூ.1,000 கூலிக்கணக்கில் பற்று வைக்கப்பட்டுள்ளது.
27.
இராம் ஆடை நிறுவனம் ஏப்ரல் 1, 2014 அன்று ரூ. 2,00,000 மதிப்புள்ள ஓர் இயந்திரத்தை நிலா நிறுவனத்திடமிருந்து கடனாக வாங்கியது. அதற்கு நிறுவுகைச் செலவாக ரூ. 10,000 செலவழித்தது. குறைந்து செல் மதிப்பு முறையில் ஆண்டுக்கு 10% தேய்மானம் நீக்கப்பட்டது. முதல் மூன்று ஆண்டுகளுக்கு இயந்திரக் கணக்கு மற்றும் தேய்மானக் கணக்கினை தயாரிக்கவும். கணக்குகள் ஒவ்வொரு ஆண்டும் மார்ச் 31-ல் முடிக்கப் பெறுகின்றன.
28.
பின்வரும் தகவல்களைக் கொண்டு வங்கிச் சரிகட்டும் பட்டியல் தயார் செய்க
(அ) வங்கி அறிக்கையின் படி வங்கி மேல்வரைப்பற்று ரூ.6,500
(ஆ) விடுத்த காசோலை இன்னும் செலுத்துகைக்கு முன்னிலைப்படுத்தப்படாதது ரூ 8,750
(இ) செலுத்திய காசோலை இன்னும் வங்கியால் வரவு வைக்கப்படாதது ரூ.500
(ஈ) பணம் வைப்பு இயந்திரம் வழியாக வாடிக்கையாளர் நேரடியாக செலுத்தியது ரூ.3,500
(உ) வங்கிக் கட்டணம் ரொக்க ஏட்டில் பதியப்படாதது ரூ 2,00
(ஊ) நிலை அறிவுறுத்தலின்படி வங்கி செலுத்திய வாடகை ரூ 1,980
29.
கீழ்க்காணும் விவரங்களைக் கொண்டு வீரா நிறுவனத்தின் 2017 டிசம்பர் 31-ம் நாளுக்குரிய வங்கிச் சரிக்கட்டும் பட்டியலைத் தயார் செய்க
(அ) வங்கி அறிக்கையின் படியான வரவிருப்பு ரூ 6,000
(ஆ) தேசிய மின்னணு பணப்பரிமாற்றம் (NEFT) வாயிலாக வங்கியால் பெறப்பட்ட தொகை ரூ 3,500 ரொக்க ஏட்டில் இரு முறை பதிவு செய்யப்பட்டுள்ளது.
(இ) மறுக்கப்பட்ட காசோலை தொகை ரூ 2,500 ரொக்க ஏட்டில் பதியப்படவில்லை.
30.
பின்வரும் விவரங்களிலிருந்து காமாட்சி நிறுவனத்தின் 2018 மார்ச் 31-ம் நாளன்றைய வங்கிச் சரிகட்டும் பட்டியலை தயார் செய்க.
(அ) ரொக்க ஏட்டின் படி பற்றிருப்பு ரூ.10,500
(ஆ) வங்கியில் செலுத்திய காசோலை ரூ.5,500 வங்கியால் வரவு வைக்கப்பட்டது. ஆனால் ரொக்க ஏட்டில் இரு முறை பதியப்பட்டது.
(இ) விடுத்த காசோலை ரூ.7,000 செலுத்துகைக்கு முன்னிலைப்படுத்தப்பட்டது குறித்து ரொக்க ஏட்டில் பதிவு இல்லை.
(ஈ) காசோலை புத்தகக் கட்டணம் ரூ.200 வங்கியால் பற்று வைக்கப்பட்டது ரொக்க ஏட்டில் பதியப்படவில்லை.
(உ) பணம் வைப்பு இயந்திரம் வாயிலாக வாடிக்கையாளர் செலுத்திய ரூ.1,000 ரொக்க ஏட்டில் பதியப்படவில்லை
31.
பாலன் ஒட்டுநர் பயிற்சிப் பள்ளி கீழ்க்கண்ட பேரேட்டு இருப்புகளைத் தருகிறது. அவற்றிலிருந்து 31.12.2016 ஆம் நாளன்றைய இருப்பாய்வு தயாரிக்கவும்.
| ரூ | ரூ | ||
|---|---|---|---|
| கணிப்பொறிகள் | 26,000 | நிலம் | 30,000 |
| ஓட்டுநர்கள் ஊதியம் | 4,000 | வங்கிக் கடன் | 15,000 |
| வரிகளும் காப்பீடும் | 16,500 | கட்டணம் பெற்றது | 18,150 |
| எரிபொருள் மற்றும் சக்தி | 2,000 | முதல் | 53,850 |
| வரிகளும் மற்றும் வீதங்களும் | 1,500 | விளம்பரம் | 7,000 |
32.
குறிப்பேட்டுப் பதிவுகளைத் தந்து, ரொக்க கணக்கில் எடுத்து எழுதுக.
| 2016 ஜூன் 1 | ரொக்கத்துடன் தொழில் தொடங்கியது | ரூ.1,10,000 |
| 10 | கூடுதல் முதல் இட்டது | 50,000 |
| 28 | சொந்த செலவுக்கு ரொக்கம் எடுத்துக் கொண்டது | 20,000 |
33.
2017 மே மாதத்திற்கான பாத்திமா என்பவரின் தள்ளுபடி, ரொக்கம் மற்றும் வங்கி பத்திகளுடைய ரொக்க ஏட்டில் கீழ்க்கண்ட நடவடிக்கைகளைப் பதிவு செய்க.
| 2017 மே | ரூ | |
| 1 | ரொக்க இருப்பு | 17,200 |
| வங்கி ரொக்கம் | 43,000 | |
| 4 | ராஜ்குமாரிடமிருந்து பெற்ற காசோலை | 6,500 |
| 9 | குமாருக்கு ரொக்கத்திற்கு சரக்கு விற்றது | 12,000 |
| 15 | மடிக்கணினி, அலுவலகப் பயன்பாட்டிற்காக வாங்கப்பட்டு அதற்குரிய தொகையை தேசிய மின்னணு நிதிபரிமாற்றம் மூலம் செலுத்தியது |
21,000 |
| 17 | வங்கியிலிருந்து பணம் எடுத்தது | 9,600 |
| 24 | சரக்கு ரொக்கத்திற்கு வாங்கியது சரக்கு காசோலை மூலம் வாங்கியது | 18,200 |
| 25 | ரொக்கம் வங்கியில் செலுத்தியது | 14,000 |
| 28 | அலவலர்களுக்கான சம்பளம் காசசோலை மூலம் வழங்கப்பட்டது | 8,000 |
| 29 | பங்காதாயம் ரொக்கமாகப் பெறப்பட்டது | 4,700 |
| 30 | அலுவலக வாடகை ரொக்கமாகச் செலுத்தியது | 12,000 |
34.
பின்வரும் நடவடிக்கைகளை கணக்கியல் சமன்பாடாக உருவாக்கவும்.
(i) ஜனவரி 1, 2018 அன்றைய தொடக்க இருப்புகள் ரொக்கம் ரூ 20,000, சரக்கிருப்பு ரூ 50,000 மற்றும் வங்கியிருப்பு ரூ 80,000.
(ii) சுரேஷிடமிருந்து கடனுக்கு சரக்கு வாங்கியது 10,000.
(iii) வங்கிக் கட்டணம் ரூ 500.
(iv) கடன் அட்டை மூலம் சுரேஷிற்கு ரூ 9,700 கொடுத்து கணக்குத் தீர்க்கப்பட்டது.
(v) பிலிப்பிடமிருந்து கடனுக்கு சரக்கு வாங்கியது ரூ 15,000.
(vi) பிலிப்பிற்கு சரக்கு திருப்பியனுப்பியது ரூ 4,000.
35.
கீழே கொடுக்கப்பட்டுள்ள நடவடிக்கைகளைக் கொண்டு குமார் எழுதுபொருள் நிறுவனத்தின் ஜூலை 2017 க்குரிய விற்பனை ஏட்டினை தயார் செய்க.
| 2017 | |
| ஜூலை 5 | சாயல்குடி, சரவணா நிறுவனத்திற்கு கடனுக்கு விற்பனைச் செய்தது |
| 10 A4 தாள்கள் கட்டுகள், ஒரு கட்டு ரூ. 250 வீதம் | |
| 10 டஜன் எழுது அட்டை, ஒரு டஜன் ரூ. 850 வீதம் | |
| இரண்டிற்கும் 10% தள்ளுபடி அனுமதிக்கவும் | |
| ஜூலை 8 | இராஜாவிற்கு ரொக்கத்திற்கு விற்றது |
| 15 A4 தாள்கள் கட்டுகள், ஒரு கட்டு ரூ. 250 வீதம் | |
| ஜூலை 20 | முதுகுளத்தூர், மோகனுக்கு விற்றது |
| 5 வெள்ளை அட்டைகள், ஒரு அட்டை ரூ. 2,200 வீதம் | |
| 10 டஜன் எழுது பலகை, ஒரு டஜன் ரூ. 850 வீதம் | |
| ஜூலை 23 | பழைய சிற்றுந்தை நாராயணனுக்கு கடனுக்கு விற்றது ரூ. 5,000 |
| ஜூலை 28 | குமரனுக்கு ரொக்கத்திற்கு விற்றது 15 பெட்டி குறியீட்டு பேனா, ஒரு பெட்டி ரூ. 250 வீதம். |
36.
பின்வரும் நடவடிக்கைகளின் கணக்கியல் சமன்பாட்டு விளைவுகளை பதிவிட்டு காட்டுக.
(அ) இராஜ் ரூ 40,000 ரொக்கத்துடன் வணிகத்தைத் தொடங்கினார் .
(ஆ) ரூ 30,000 வைப்புத் தொகையுடன் வங்கியில் கணக்கினை ஆரம்பித்தார் .
(இ) ஹரி என்பவரிடமிருந்து ரூ 12,000க்கு கடனுக்கு சரக்கு வாங்கப்பட்டது.
(ஈ) இராஜ் தமது சொந்த பயன்பாட்டிற்காக ரூ 1,000 எடுத்துக்கொண்டார் .
(உ) பற்று அட்டையினைப் பயன்படுத்தி ரூ 10,000-க்கு அறைகலன்கள் வாங்கப்பட்ட து.
(ஊ) முருகன் என்பவருக்கு சரக்கு விற்பனை செய்யப்பட் டு, ரூ 6,000 பெறப்பட்டது.
(எ) அலுவலகத் தேவைக்காக வங்கியிலிருந்து பணம் எடுக்கப்பட்டது ரூ 1,000.
37.
2017 ஜுன் மாதத்திற்கான பாண்டீஸ்வரி என்பவரின் பின்வரும் நடவடிக்கைகளிலிருந்து தனிப்பத்தி ரொக்க ஏட்டைத் தயாரிக்கவும்
| 2017 ஜூன் | ரூ | |
| 1 | ரொக்கத்துடன் வணிகம் தொடங்கியது | 50,000 |
| 8 | வாடகை ரொக்கமாகச் செலுத்தியது | 4,000 |
| 10 | ரொக்கம் செலுத்தி அச்சுப்பொறி வாங்கியது | 7,500 |
| 11 | ரொக்கக் கொள்முதல் | 15,000 |
| 14 | ரொக்க விற்பனை | 10,000 |
| 17 | ரொக்கமாகப் பெற்ற கழிவு | 6,000 |
| 19 | கடன் மீதான வட்டி ரொக்கமாகச் செலுத்தியது | 2,000 |
| 20 | சொந்த செலவுக்கு பணம் எடுத்தது | 3,000 |
| 21 | துரித அஞ்சல் கட்டணம் ரொக்கமாகச் செலுத்தியது | 3,500 |
38.
செல்வி அறைகலன் விற்பனைச் செய்பவர். பின்வரும் நடவடிக்கைகளை கணக்கியல் சமன்பாட்டின்படி பதிவு செய்க.
| (i) ரொக்கத்துடன் தொழில் தொடங்கியது | ரூ 1,00,000 |
| (ii) வங்கியில் செலுத்திய ரொக்கம் | ரூ 60,000 |
| (iii) வங்கியிலிருந்து கடன் பெற்றது | ரூ 25,000 |
| (iv) காசோலை செலுத்தி சரக்கு வாங்கியது | ரூ 10,000 |
| (v) சொந்த பயன்பாட்டிற்காக ரொக்கம் எடுத்தது | ரூ 5,000 |
| (vi) அலுவலகத் தேவைக்காக வங்கியிலிருந்து ரொக்கம் எடுத்தது | ரூ 3,000 |
39.
பியர்ல் என்ற வியாபாரியின் ஏடுகளிலிருந்து எடுக்கப்பட்ட இருப்புகளிலிருந்து 31.3.2017 அன்றைய இருப்பாய்வினைத் தயாரிக்கவும்.
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| முதல் | 44,000 | முதலீடு மீதான வட்டி | 2,000 |
| பெறுதற்குரிய மாற்றுச்சீட்டு | 5,000 | சுங்க வரி | 3,000 |
| கூலி | 800 | கணிப்பொறி | 20,000 |
| எடுப்புகள் | 4,000 | விற்பனை | 72,000 |
| கொள்முதல் | 75,000 | தொடக்கச் சரக்கிருப்பு | 10,200 |
40.
கீழ்க்காணும் நடவடிக்கைகளைக் குறிப்பேட்டில் பதிவு செய்து, அவற்றை பேரேட்டில் எடுத்து எழுதுக.
| 2017 ஜூன் 1 | பாசு ரொக்கத்துடன் தொழில் தொடங்கியது | ரூ.50,000 |
| 4 | ரொக்கம் செலுத்தி அறைகலன் வாங்கியது | ரூ.6,000 |
| 7 | ஹரிஸ் என்பவரிடமிருந்து இயந்திரம் ஒன்றை கடனாக வாங்கியது | ரூ.10,000 |
| 10 | ரொக்கம் செலுத்தி சரக்குகள் வாங்கியது | ரூ.4,000 |
| 18 | காப்பீட்டு முனைமம் செலுத்தியது | ரூ.100 |
1.
| நாள் | விவரம் | கு.ப.எண் | தொகை | நாள் | விவரம் | கு.ப.எண் | தொகை |
|---|---|---|---|---|---|---|---|
| 2017 | 2017 | ||||||
| டிசம் 1 | இருப்பு கீ/கொ | 50000 | டிசம் 8 | ரொக்க கீ/கு | 5000 | ||
| 5 | கணேஷ் க/கு | 7000 | |||||
| 15 | ரொக்க க/கு | 15000 | |||||
| டிசம் 31 | இருப்பு க/கு | 67000 | |||||
| 72000 | 72000 | ||||||
| 2018 | |||||||
| ஜன 1 | இருப்பு கீ/கொ | 67000 |
2.
| நாள் | விவரம் | பே.ப.எண் | பற்று | வரவு |
|---|---|---|---|---|
| 2017 | ||||
| ஜன 1 | ரொக்க க/கு ப | 90000 | ||
| சரக்கிருப்பு க/கு ப | 100000 | |||
| அறைகலன் க/கு ப | 10000 | |||
| பாரதி க/கு ப | 70000 | |||
| தேவி க/கு | 20000 | |||
| துளசி முதல் க/கு | 640000 | |||
| (தொடக்கப்பதிவினிற்காக) |
| நாள் | விவரம் | கு.ப.எண் | தொகை | நாள் | விவரம் | கு.ப.எண் | தொகை |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜன.1 | இருப்பு கீ/கொ | 340000 |
| நாள் | விவரம் | கு.ப.எண் | தொகை | நாள் | விவரம் | கு.ப.எண் | தொகை |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜன.1 | இருப்பு கீ/கொ | 90000 |
| நாள் | விவரம் | கு.ப.எண் | தொகை | நாள் | விவரம் | கு.ப.எண் | தொகை |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜன.1 | இருப்பு கீ/கொ | 100000 |
| நாள் | விவரம் | கு.ப.எண் | தொகை | நாள் | விவரம் | கு.ப.எண் | தொகை |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜன.1 | இருப்பு கீ/கொ | 100000 |
| நாள் | விவரம் | கு.ப.எண் | தொகை | நாள் | விவரம் | கு.ப.எண் | தொகை |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜன.1 | இருப்பு கீ/கொ | 70000 |
| நாள் | விவரம் | கு.ப.எண் | தொகை | நாள் | விவரம் | கு.ப.எண் | தொகை |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜன.1 | இருப்பு. கீ/கொ | 20000 |
3.
| நாள் | பெறுதல்கள் | இ. எண் |
பே.ப. எண் |
தொகை ரூ | நாள் | செலுத்தல்கள் | சா.சீ. எண் |
பே.ப. எண் |
தொகை ரூ | ||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| அளித்த தள்ளுபடி |
ரொக்கம் | வங்கி | தள்ளுபடி | ரொக்கம் | வங்கி | ||||||||
| 2018 ஜன 1 |
இருப்பு கீ/கொ | 75,000 | 45,000 |
2018 |
வங்கி க/கு | 'எ' | 60,000 | ||||||
| 3 | ரொக்க க/கு | 'எ' | 60,000 | 4 | அறைகலன் க/கு | 7,500 | |||||||
| 10 | சந்திரன் க/கு | 200 | 21,000 | 5 | பழுதுபார்ப்புச் செலவு க/கு | 650 | |||||||
| 15 | சாரதி க/கு | 15,000 | 6 | கொள்முதல் க/கு | 12,500 | ||||||||
| 20 | வங்கி க/கு | 'எ' | 2,500 | 13 | முத்து க/கு | 150 | 11,500 | ||||||
| 20 | ரொக்க க/கு | 'எ' | 2,500 | ||||||||||
| 28 | எடுப்பு க/கு | 500 | |||||||||||
| 31 | இருப்பு கீ/இ | 37,850 | 85,500 | ||||||||||
| 200 | 98,500 | 1,20,000 | 150 | 98,500 | 1,20,000 | ||||||||
| 2018 பிப் 1 | இருப்பு கீ/கொ | 37,850 | 85,500 | ||||||||||
4.
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ | வரவு ரூ | |
|---|---|---|---|---|---|
| ரொக்கக் க/கு | ப | 2,000 | |||
| இயந்திரக் க/கு | ப | 50,000 | |||
| அறைகலன் க/கு | ப | 5,000 | |||
| கடனாளிகள் க/கு | ப | 18,000 | |||
| கடனீந்தோர் க/கு | 13,000 | ||||
| முதல் க/கு | 62,000 | ||||
| (இருப்புத் தொகை) (சொத்துகள் மற்றும் பொறுப்புகள் கொணரப்பட்டது) |
5.
| நாள் | விவரம் | உள்வரு இடாப்பு | பே.ப.எண் | தொகை | |
|---|---|---|---|---|---|
| விளக்கம் | மொத்தம் | ||||
| 2018 பிப் 5 | கண்ணன் & கோ | ||||
| 50 சலவைப் பெட்டிகள் | 25,000 | ||||
| 10 மாவரைக்கும் இயந்திரங்கள் ரூ 3000 வீதம் | 30,000 | 55,000 | |||
| 10 | பாலன் & சன்ஸ் | ||||
| 20 மாவரைக்கும் இயந்திரங்கள் ரூ 2500 வீதம் | 50,000 | ||||
| 10 மிக்ஸிகள் ஒன்று ரூ 3000 வீதம் | 30,000 | 80,000 | |||
| கொள்முதல் க/கு | 1,35,000 | ||||
| நாள் | விவரம் | கு.ப எண் | தொகை (ரூ) | நாள் | விவரம் | கு.ப எண் | தொகை (ரூ) |
|---|---|---|---|---|---|---|---|
| 2017 பிப் 28 | பற்பல கடனிந்தோர் க/கு | 1,35,000 |
| நாள் | விவரம் | கு.ப எண் | தொகை (ரூ) | நாள் | விவரம் | கு.ப எண் | தொகை (ரூ) |
|---|---|---|---|---|---|---|---|
| 2017 பிப் 5 | கொள்முதல் க/கு | 55,000 |
| நாள் | விவரம் | கு.ப எண் | தொகை (ரூ) | நாள் | விவரம் | கு.ப எண் | தொகை (ரூ) |
|---|---|---|---|---|---|---|---|
| 2017 பிப் 10 | கொள்முதல் க/கு | 80,000 |
6.
| விவரம் | தொகை ரூ |
தொகை ரூ |
|---|---|---|
| ரொக்க ஏட்டின்படி வங்கி மேல்வரைப் பற்றி | 8,000 | |
| கூட்டுக: | ||
| வங்கியில் செலுத்தியும் வசூலாகாதவை |
1,400 | |
| மேல்வரைப் பற்று மீதான வட்டி | 110 | |
| பணம் மறுக்கப்பட்ட பெறுவதற்குரிய மாற்றுச் சீட்டு | 800 | 2,310 |
| 10,310 | ||
| கழிக்க: | ||
| காசோலைகளில் விடுத்தும் முன்னிலைப்படுத்தப்படாதவை |
720 | |
| வாடிக்கையாளர் வங்கியில் நேரடியாகச் செலுத்தியது | 450 | 1,170 |
| செல்லோட்டின்படி மேல்வரைப் பற்று | 9,140 |
7.
| நாள் | விவரம் | தொகை ரூ. | நாள் | விவரம் | தொகை ரூ. |
|---|---|---|---|---|---|
| 2015 அக் 1 | வங்கி க/கு | 3,00,000 | 2016 மார்ச் 31 | தேய்மானம் க/கு | 16,000 |
| 2015 அக் 1 | வங்கி க/கு | 20,000 | 2016 மார்ச் 31 | இருப்பு கீ/இ | 3,04,000 |
| 3,20,000 | 3,20,000 | ||||
| 2016 ஏப் 1 | இருப்பு கீ/கொ | 3,04,000 | 2016 மார்ச் 31 | தேய்மானம் க/கு | 32,000 |
| 2016 மார்ச் 31 | இருப்பு கீ/இ | 2,72,000 | |||
| 3,04,000 | 3,04,000 | ||||
| 2017 ஏப் 1 | இருப்பு கீ/கொ | 2.72,000 | 2018 மார்ச் 31 | தேய்மானம் க/கு | 32,000 |
| 2018 மார்ச் 31 | இருப்பு கீ/இ | 2,40,000 | |||
| 2,72,000 | 2,72,000 | ||||
| 2018 எப் 1 | இருப்பு கீ/இ | 2,40,000 |
| நாள் | விவரம் | தொகை ரூ. | நாள் | விவரம் | தொகை ரூ |
|---|---|---|---|---|---|
| 2016 மார்ச் 31 | இயந்திரம் க/கு | 16,000 | 2016 மார்ச் 31 | இலாப நட்டக் க\கு | 16,000 |
| 16,000 | 16,000 | ||||
| 2017 மார்ச் 31 | இயந்திரம் க/கு | 32,000 | 2016 மார்ச் 31 | இலாப நட்டக் க\கு | 16,000 |
| 32,000 | 32,000 | ||||
| 2018 மார்ச் 31 | இயந்திரம் க/கு | 32,000 | 2018 மார்ச் 31 | இலாப நட்டக் க\கு | 32,000 |
| 32,000 | 32,000 |
8.
| 1. | ஓர் ஆண்டிற்கு மேல் பயன்தரக் கூடிய பயணச் செலவு | நீள்பயன் வருவாயினச் செலவு |
| 2. | சொத்து பயன்படுத்தத் தயார்படுத்தும் செலவு | முதலினச் செலவு |
| 3. | ஓர் ஆண்டிற்கு மேல் பயன்தரக் கூடியது - ஆராய்ச்சி மற்றும் வளர்ச்சி | நீள்பயன் வருவாயினச் செலவு |
| 4. | நிறுவனத்தின் அன்றாடச் செயல்களுக்கு செலவு செய்தது | வருவாயினச் செலவு |
9.
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 மார்ச் 3 | விற்பனை க/கு | 50,000 | 2018 மார்ச் 1 | கொள்முதல் க/கு | 25,000 | ||
| 7 | இராபர்ட் க/கு | 6,000 | 9 | கோபி க/கு | 5,000 | ||
| 20 | அறைகலன் க/கு | 7,000 | |||||
| 31 | இருப்பு கீ/இ | 19,000 | |||||
| 56,000 | 56,000 | ||||||
| 2018 ஏப்ரல் 1 | கீ/கொ | 19,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 மார்ச் 1 | ரொக்கக் க/கு | 25,000 | 2018 மார்ச் 31 | இருப்பு கீ/இ | 44,000 | ||
| 3 | கோபி க/கு | 19,000 | |||||
| 44,000 | 44,000 | ||||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 44,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 மார்ச் 31 | இருப்பு கீ/கொ | 58,000 | 2018 மார்ச் 2 | ரொக்கக் க/கு | 50,000 | ||
| 5 | இராபர்ட் க/கு | 8,00 | |||||
| 58,000 | 58,000 | ||||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 58,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 மார்ச் 20 | ரொக்கக் க/கு | 7,000 | 2018 மார்ச் 31 | இருப்பு கீ/கு | 7,000 | ||
| 7,000 | 7,000 | ||||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 7,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 மார்ச் 19 | ரொக்கக் க/கு | 5,000 | 2018 மார்ச் 3 | கொள்முதல் க/கு | 19,000 | ||
| 31 | இருப்பு கீ/இ | 14,000 | |||||
| 19,000 | 19,000 | ||||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 14,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 மார்ச் 5 | விற்பனை க/கு | 8,000 | 2018 மார்ச் 7 | ரொக்கக் க/கு | 6,000 | ||
| 31 | இருப்பு கீ/இ | 2,000 | |||||
| 8,000 | 8,000 | ||||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 2,000 |
10.
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 1 | இரமேஷ் க/கு | 1,60,000 | 2018 ஜனவரி 5 | கொள்முதல் க/கு | 60,000 | ||
| 25 | கழிவு பெற்றது க/கு | 20,000 | 20 | எடுப்புக் க/கு | 18,000 | ||
| 30 | வாடகை க/கு | 5,000 | |||||
| 31 | ஊதியக் க/கு | 10,000 | |||||
| 31 | இருப்பு கீ/இ | 87,000 | |||||
| 1,80,000 | 1,80,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 87,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 31 | இருப்பு கீ/இ | 1,60,000 | 2018 ஜனவரி 1 | ரொக்கக் க/கு | 1,60,000 | ||
| 1,60,000 | 1,60,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 1,60,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 5 | ரொக்கக் க/கு | 60,000 | 2018 ஜனவரி 1 | இருப்பு கீ/இ | 1,00,000 | ||
| 15 | தயாளன் க/கு | 40,000 | |||||
| 1,00,000 | 1,00,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 1,00,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 6 | விற்பனைக் க/கு | 30,000 | 2018 ஜனவரி 31 | இருப்பு கீ/இ | 30,000 | ||
| 30,000 | 30,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 30,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 31 | இருப்பு கீ/இ | 80,000 | 2018 ஜனவரி 6 | சுரேஷ் க/கு | 30,000 | ||
| 18 | கணேசன் க/கு | 50.000 | |||||
| 80,000 | 80,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 80,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 31 | இருப்பு கீ/இ | 40,00 | 2018 ஜனவரி 15 | கொள்முதல் க/கு | 40,000 | ||
| 40,000 | 40,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 40,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 18 | விற்பனை க/கு | 50,000 | 2018 ஜனவரி 31 | இருப்பு கீ/இ | 50,000 | ||
| 50,000 | 50,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 50,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 20 | ரொக்கக் க/கு | 18,000 | 2018 ஜனவரி 31 | இருப்பு கீ/இ | 18,000 | ||
| 18,000 | 18,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 18,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 18 | இருப்பு கீ/இ | 20,000 | 2018 ஜனவரி 25 | ரொக்கக் க/கு | 20,000 | ||
| 20,000 | 20,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 20,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 30 | ரொக்கக் க/கு | 5,000 | 2018 ஜனவரி 31 | இருப்பு கீ/இ | 5,000 | ||
| 5,000 | 5,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 5,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2018 ஜனவரி 31 | ரொக்கக் க/கு | 10,000 | 2018 ஜனவரி 31 | இருப்பு கீ/இ | 10,000 | ||
| 10,000 | 10,000 | ||||||
| பிப்ரவரி 1 | இருப்பு கீ/கொ | 10,000 |
11.
கீழ்க்கண்ட பலவகை ஆட்கள் கணினி அமைப்புடன் தொடர்புடையவர்கள்.
(அ) கணினி அமைப்பு பகுப்பாய்வாளர்கள்: கணினியின் செயல்களையும் செயல்பாட்டினையும் வடிவமைக்கும் ஆட்களாவர்.
(ஆ) கணினி அமைப்பு நிரலர்கள்: கணினி வேலை செய்யத் தேவையான குறிமுறைகளையும், நிரல்களையும் எழுதுபவர்களாவர்.
(இ) கணினி அமைப்பை இயக்குபவர்கள்: கணினியை இயக்கம் ஆட்கள் மற்றும் அதை பல்வேறு காரணங்களுக்காக பயன்படுத்துபவர்கள்.அவர்கள் இறுதிப் பயனாளிகள் என்றும் அழைக்கப்படுவர்.
12.
கணினிமயக் கணக்கியல் முறை கீழ்க்கண்ட இயல்புகளைக் கொண்டுள்ளது.
(i) எளிய மற்றும் ஒருங்கிணைந்தது:
கணினிமயக் கணக்கியல் முறையானது கொள்முதல்,விற்பனை,நிதி,சரக்கு மற்றும் உற்பத்தி போன்ற அனைத்து வணிக செயற்பாடுகளை தானியங்கியாகவும் மற்றும் ஒருங்கிணைக்கவும் வடிவமைக்கப்பட்டுள்ளது.
(ii) வேகம்:
இது கையால் எழுதும் முறையை விட மிக அதிகப்படியான வேகத்தில் செயல்பாடுகளை செய்து முடிக்கிறது.
(iii) துல்லியம்:
கணினிகள் அதிக அளவு துல்லியத்துடன் செயல்பாடுகளைச் செய்யும்.வன்பொருள், மென்பொருள் மற்றும் ஆட்களால் உள்ளீடு செய்பவை சரியானதாயிருப்பின், கணினிமயக் கணக்கியல் முறையிலான வெளியீடு துல்லியமானது என்பது உறுதியாகும்.
(iv) நம்பகத்தன்மை:
கணினிகள் அதிக அளவு தரவுகளை செயல்முறைக்குள்ளாவதற்குப் பயன்படுத்த முடியும்.ஆகவே,அது தரும் தரவுகள் நம்பகமானது.
(v) வெளிப்படைத்தன்மை :
கணினிமயக் கணக்கியலால், நிறுவனத்தின் தினசரி வணிகச் செயல்பாடுகள் அதிகமான வெளிப்படைத்தன்மையினைக் கொண்டிருக்கும் மற்றும் நிறுவனம் முக்கிய தகவல்களை பெறமுடியும்.
(vi) அளவில்லா பணிச்சுழல்
கணினிமயக் கணக்கியல் முறை, வணிக அளவு மாற்றத்திற்கு தகுந்தாற்போல்,எவ்வளவு பெரிய அளவு தரவுகளையும் செயல்முறைக்குட்படுத்த முடியும்.
13.
| நாள் | விவரம் | பே.ப.எ. | பற்று ரூ |
வரவு ரூ |
|---|---|---|---|---|
| 2018 | ||||
| மார்ச் 31 | வாராக் கடன் க/கு ப | 5,000 | ||
| பற்பல கடனாளிகள் க/கு (வாராக் கடன் போக்கெழுதியது) |
5,000 | |||
| " | இலாபநட்டக் க/கு ப | 6,000 | ||
| வாரா ஐயக்கடன் ஒதுக்கு க/கு | (5% வாராஐயக் கடன் ஒதுக்கு) |
6,000 | |||
| " | இலாபநட்டக் க/கு ப | 2,280 | ||
| கடனாளிகள் (2% கடனாளிகள் மீதான தள்ளுபடி) |
2,280 |
| விவரம் | தொகை ரூ |
தொகை ரூ |
விவரம் | தொகை ரூ |
தொகை ரூ |
|---|---|---|---|---|---|
| வாராக கடன் க/கு | 5,000 | ||||
| வாரா ஐயக் கடன் ஒதுக்கு க/கு |
6,000 | ||||
| கடனாளிகள் மீதான தள்ளுபடி ஒதுக்கு க/கு |
2,280 |
| பொறுப்புகள் | தொகை ரூ |
தொகை ரூ |
சொத்துகள் |
தொகை ரூ |
தொகை ரூ |
|---|---|---|---|---|---|
| பற்பல கடனாளிகள் | 1,25,000 | ||||
| கழிக்க: வாராக்கடன் | 5,000 | ||||
| கழிக்க: வாரா ஐயக்கடன் ஒதுக்கு |
1,20,000 | ||||
| 6,000 | |||||
| 1,14,000 | |||||
| கழிக்க:கடனாளிகள் மீதான தள்ளுபடி ஒதுக்கு |
2,280 | 1,11,720 | |||
14.
கணக்கேடுகள் பராமரிப்பின் நன்மைகள்:
1. நடவடிக்கைகள் அனைத்தும் முறையாக, காலவரிசைப்படி கணக்கேடுகளில் பதியப்படுகின்றன.இதனால் அணைத்து வணிக நடவடிக்கைகளுக்கும், கணக்கு ஏடு பராமரிப்பு நிரந்தரமான மட்டும் நம்பகத் தன்மையுள்ள ஆவணங்களை அளிக்கிறது.
2. கணக்கேடுகள் பராமரிப்பு நிதித் தகவல்கள் பெற உதவுகிறது.
3. இது அணைத்து வணிக செயல்பாடுகளையும் கட்டுப்படுத்த உதவுகிறது.
4. வணிக நிறுவனங்களின் கணக்கேடுகள் நீதிமன்ற வழக்குகளில் சட்டப்படியான சான்றாக ஏற்றுக் கொள்ளப்படுகின்றன.
5. பல்வேறு ஆண்டுகளின் நிதிவிவரங்களை ஒப்பிடுவது சாத்தியமாகிறது.மேலும், நிதி தகவல்களை, வேறு வணிக நிறுவனங்களுடன் ஒப்பிட்டுப் பார்க்க முடிகிறது.
6. செலுத்த வேண்டிய வரியினைக் கண்டுபிடிக்க கணக்கேடுகள் பரராமரிப்பு பயனுள்ளதாக இருக்கிறது.
கணக்கேடுகள் பராமரிப்பு குறைபாடுகள்:
1. இதில் பண மதிப்பிலான நடவடிக்கைகள் மட்டுமே பதியப்படுகின்றன.
2. இதில், விலை நிலை மாற்றங்கள் கணக்கில் எடுத்துக் கொள்ளப்படுவதில்லை.
3. இதில், கடந்த கால நிதி விவரங்களை மட்டுமே பதியப்படுகின்றன.
15.
அளவிடுதல்:
வணிக நடவடிக்கைகள் குறித்து முறையான ஆவணங்களை வைத்திருத்தல், பதிவு செய்தல், எடுத்தெழுதல், கடைசியாக இறுதிக் கணக்குகளை தயாரித்தல் ஆகியவையே காணக்கியலின் முதன்மையான பணியாகும்.
முன்னறிதல்:
வணிக நிறுவனங்களின் எதிர்கால செயல்திறன் மற்றும் நிதிநிலை பற்றி கணக்கியலின் பல்வேறு கருவிகளின் மூலம் முன்கூட்டியே அறிந்து கொள்ளமுடிகிறது.
ஒப்பிடுதல்:
கணக்கியல், நிகழ்ந்த செயல்திறனுடன். திட்டமிட்ட செய்ல்திறனை ஒப்பிட உதவுகிறது. மேலும், இது கணக்கியல் கொள்கைகளுடனும் ஒப்பிட உதவுகிறது. மேலும், இது கணக்கியல் கொள்கைகளுடனும் ஒப்பிட உதவுகிறது.
முடிவெடுத்தல்:
திட்டமிடுதல், செயல்திறன் மதிப்பீடு, கட்டுப்பட்டு ஆகிய மேலாண்மை பணிகளுக்கான தகவல்களை நிர்வாகத்திற்கு கணக்கியல் வழங்குகிறது. இதன் பயனாக, பொருட்களின் அடக்கவிலை, விற்பனை விலை மற்றும் நிறுவன செயல்திறன் போன்றவை பற்றி எளிதாக முடிவெடுக்க முடிகின்றது.
கட்டுப்பாடு:
கணக்கியல் ஒரு கட்டுப்பாட்டு கருவியாக இருப்பதால், கையாண்ட பல்வேறு வழிமுறைகள் குறித்த பலம் மற்றும் பலவீனங்களைக் கண்டறிந்து, கருத்து தெரிவிக்க முடிகிறது. மேலும், வணிக கொள்கைகள் மற்றும் திட்டங்கள் கடைபிடிக்கப்பட்டுள்ளனவா என்பதை மதிப்பீடு செய்யும் கருவியாக இது பயன்படுகிறது.
அரசுக்கு உதவிபுரிதல்:
வரிவிதிப்பு, மானியம் வழங்குதல் போன்ற பல காரணங்களுக்காக அரசு வணிகத்தின் நிதிசார்ந்த முழுமையான தகவல்கள் தேவைப்படுகின்றன. வணிக நிறுவனங்களைக் கட்டுப்படுத்தத் தேவையான தகவல்கள் தேவைப்படுகின்றன. வணிக நிறுவனங்களைக் கட்டுப்படுத்தத் தேவையான அவற்றைப் பற்றிய உரிய தகவல்களைக் கணக்கியல் அரசுக்கு வழங்குகிறது.
16.
| விவரம் | தொகை ரூ |
தொகை ரூ |
விவரம் | தொகை ரூ |
தொகை ரூ |
|---|---|---|---|---|---|
| தொடக்கச் சரக்கிருப்பு | 12,000 | விற்பனை | 95,000 | ||
| கொள்முதல் | 75,000 | இறுதிச் சரக்கிருப்பு | 14,200 | ||
| மொத்த இலாபம் கீ/இ | 22,200 | ||||
| 1,09,200 | 1,09,200 | ||||
| சம்பளம் | 6,600 | மொத்த இலாபம் கீ/கொ | 22,200 | ||
| நிறுவுகைச் செலவுகள் | 4,500 | இதர வரவுகள் | 600 | ||
| விளம்பரம் | 2,300 | எடுப்புகள் மீது வட்டி 12% | 540 | ||
| வருமான வரி | 800 | ||||
| மேலாளருக்குரிய கழிவு | 914 | ||||
| நிகர இலாபம் | 8,226 | ||||
| (முதல் கணக்கிற்கு மாற்றுவது) | |||||
| 23,340 | 23,340 |
| பொறுப்புகள் | தொகை ரூ |
தொகை ரூ |
சொத்துக்கள் | தொகை ரூ |
தொகை ரூ |
|---|---|---|---|---|---|
| செலுத்தற்குரிய மாற்றுச்சீட்டு | 10,500 | பெறுதற்குரிய மாற்றுச்சீட்டு | 8,000 | ||
| முதல் | 20,000 | அறைகலன் | 10,000 | ||
| கூட்டுக : நிகர இலாபம் | 8,226 | வங்கி ரொக்கம் | 3,200 | ||
| கழிக்க : | |||||
| 28,226 | வருமான வரி | 800 | 2,400 | ||
| கழிக்க : எடுப்புகள் | 4,500 | இறுதிச்சரக்கிருப்பு | 4,200 | ||
| 23,726 | |||||
| கழிக்க: | |||||
| எடுப்புகள் மீது வட்டி | 540 | 23,186 | |||
| மேலாளருக்கான கழிவு | 914 | ||||
| 34,600 | 34,600 |
17.
| விவரம் | தொகை ரூ. |
தொகை ரூ. |
விவரம் | தொகை ரூ. |
தொகை ரூ. |
|---|---|---|---|---|---|
| தொடக்கச் | |||||
| சரக்கிருப்பு | 6,250 | விற்பனை | 78,500 | ||
| இறுதிச் | |||||
| கொள்முதல் | 35,000 | சரக்கிருப்பு | 5,800 | ||
| உள்தூக்குக் | |||||
| கூலி | 21,800 | ||||
| மொத்த | |||||
| இலாபம் கீ/க | 21,250 | ||||
| 84,300 | 84,300 | ||||
| மொத்த | |||||
| சம்பளம் | இலாபம் | ||||
| 11,750 | கீ/கொ | 21,250 | |||
| பொதுச் | பெற்ற | ||||
| செலவுகள் | 3,250 | கழிவு | 2,750 | ||
| பழைய வாராக் | |||||
| கடன் | 600 | ||||
| கூட்டுக: புதிய | |||||
| வாராக்கடன் | 500 | ||||
| 1,100 | |||||
| கூட்டுக: புதிய | |||||
| வாராக்கடன் | |||||
| ஒதுக்கு | 1,000 | ||||
| 2,100 | |||||
| கழிக்க: | |||||
| பழைய | |||||
| வாராக்கடன் | |||||
| ஒதுக்கு | 2,500 | 400 | |||
| கடனாளிகள் | |||||
| மீதான | |||||
| தள்ளுபடி | |||||
| ஒதுக்கு 2% | 380 | ||||
| நிகர இலாபம் | 9,020 | ||||
| (முதல் | |||||
| கணக்கிற்கு | |||||
| மாற்றுவது) | |||||
| 24,000 | 24,000 |
| பொறுப்புகள் | தொகை ரூ. |
தொகை ரூ. |
சொத்துகள் | தொகை ரூ. |
தொகை ரூ. |
|---|---|---|---|---|---|
| முதல் | 50,000 | நற்பெயர் | 40,000 | ||
| கூட்டுக: நிகர | பற்பல | ||||
| இலாபம் | 9,020 | கடனாளிகள் | 20,500 | ||
| 59,020 | கழிக்க: | ||||
| வாராக்கடன் | 500 | ||||
| கழிக்க: | 20,000 | ||||
| எடுப்புகள் | 4,500 | 54,520 | |||
| கழிக்க: | |||||
| வாராஐயக் | |||||
| கடன் | |||||
| கடன் | 44,000 | ஒதுக்கு | 1,000 | 9,500 | |
| 19,000 | |||||
| கழிக்க: | |||||
| கடனாளிகள் | |||||
| மீதான | |||||
| தள்ளுபடி | 840 | 18,620 | |||
| அறைகலன் | 31,000 | ||||
| வங்கி | |||||
| ரொக்கம் | 3,100 | ||||
| இறுதிச் | |||||
| சரக்கிருப்பு | 5,800 | ||||
| 98,520 | 98,520 |
18.
| நாள் | விவரம் | பே.ப.எ. | பற்று ரூ | வரவு ரூ |
|---|---|---|---|---|
| வாராக்கடன் க/கு ப | 1,000 | |||
| பற்பலகடனாளிகள் க/கு | 1,000 | |||
| (வாராக்கடன் போக்கெழுதியது) | ||||
| இலாப நட்டக் க/கு ப | 1,000 | |||
| வாராக்கடன் க/கு | 1,000 | |||
| (வாராக்கடன் இலாப நட்டக் கணக்கிற்கு மாற்றப்பட்டது) |
||||
| இலாப நட்டக் க/கு | 1,450 | |||
| வாரா ஐயக்கடன் ஒதுக்கு க/கு | 1,450 | |||
| (வாரா ஐயக்கடன் உருவாக்கப்பட்டது) | ||||
| இலாப நட்டக் க/கு ப | 69 | |||
| கடனாளிகள் மீதான தள்ளுபடி ஒதுக்கு | 69 | |||
| (கடனாளிகள் மீதான தள்ளுபடி ஒதுக்கு உருவாக்கப்பட்டது) |
| விவரம் | தொகை ரூ | தொகை ரூ | விவரம் | தொகை ரூ | தொகை ரூ |
|---|---|---|---|---|---|
| வார ஐயக்கடன் | |||||
| ஒதுக்கு(இறுதி) | 2,450 | ||||
| கூட்டுக: | |||||
| வாராக்கடன் | 3,000 | ||||
| 5,450 | |||||
| கூட்டுக: | |||||
| கூடுதல் வாராக்கடன் | 1,000 | ||||
| 6,450 | |||||
| கழிக்க: | |||||
| வாரா ஐயக்கடன் | |||||
| ஒதுக்கு (தொடக்கம்) | 5,000 | 1,450 | |||
| கடனாளிகள் மீது தள்ளுபடி | 1,000 | ||||
| கூட்டுக: | |||||
| கடனாளிகள் மீது | |||||
| தள்ளுபடி ஒதுக்கு | 931 | ||||
| (இறுதி ) | 1,931 | ||||
| கழிக்க: | |||||
| கடனாளிகள் மீது | |||||
| தள்ளுபடி ஒதுக்கு | 2,060 | ||||
| (தொடக்கம்) | 69 |
| பொறுப்புகள் | தொகை ரூ | தொகை ரூ | சொத்துக்கள் | தொகை ரூ | தொகை ரூ |
|---|---|---|---|---|---|
| பற்பல | |||||
| கடனாளிகள் | 50,000 | ||||
| கழிக்க: | |||||
| கூடுதல் | |||||
| வாராஐயக்கடன் | 1,000 | ||||
| 49,000 | |||||
| கழிக்க: | |||||
| வாராஐயக்கடன் | |||||
| ஒதுக்க 5% | 2,450 | ||||
| 46,550 | |||||
| கழிக்க: | |||||
| கடனாளிகள் | |||||
| மீதான தள்ளுபடி 5% | 2,450 | ||||
| 46,550 | |||||
| கழிக்க: | |||||
| கடனாளிகள் | |||||
| மீதான தள்ளுபடி 2% | 937 | 45,619 |
19.
| விவரம் | ரூ | விவரம் | ரூ |
|---|---|---|---|
| தொடக்கச் சரக்கிருப்பு | 500 | விற்பனை | 5,000 |
| கொள்முதல் | 1,300 | இறுதிச் சரக்கிருப்பு | 2,000 |
| கூலி | 700 | ||
| மொத்த இலாபம் கீ/இ | 4,500 | ||
| 7,000 | 7,000 | ||
| சம்பளம் | 500 | மொத்த இலாபம் கீ/ கொ | 4,500 |
| நிகர இலாபம் (முதல் கணக்கிற்கு மாற்றப்பட்டது) | 4,500 | பெற்ற தள்ளுபடி | 500 |
| 5,000 | 5,000 |
| பொறுப்புகள் | ரூ | ரூ | சொத்துகள் | ரூ | ரூ |
|---|---|---|---|---|---|
| முதல் | 50,000 | கட்டடம் | 50,000 | ||
| கூட்டுக : நிகர இலாபம் | 4,500 | 54,500 | கைரொக்கம் | 4,500 | |
| 54,500 | 54,500 |
20.
| விவரம் | ரூ | ரூ | விவரம் | ரூ | ரூ |
|---|---|---|---|---|---|
| சம்பளம் | 18,000 | மொத்த இலாபம் கீ/க | 50,000 | ||
| அலுவலக வாடகை | 12,000 | பெற்ற வாடகை | 2,000 | ||
| விளம்பரம் | 8,000 | கூட்டுக: கூடியுள்ள வாடகை | 500 | 2,500 | |
| வெளித் தூக்குக்கூலி | 2,500 | பெற்ற தள்ளுபடி | 3,000 | ||
| தீக்காப்பீட்டு முனைமம் | 6,500 | ||||
| கழிக்க: முன்கூட்டிச் செலுத்தியது | 1,500 | 5,000 | |||
| மேலாளருக்கான கழிவு | 1,000 | ||||
| நிகர இலாபம் (முதல் கணக்கிற்கு மாற்றப்பட்டது) | 9,000 | ||||
| 55,500 | 55,500 |
21.
(அ) பை விளக்கப்படம்
(i) அட்டவணையில் கொடுக்கப்பட்டுள்ள தரவுகளை புதிய விரிதாளில் உள்ளீடு செய்யவும்
(ii) அறை A1 முதல் G2 வரையிலான தரவு பரப்பை தேர்வு செய்யவும்
(iii) Insert Menu சென்று Pie Chart (3D Type) தேர்வு செய்யவும்
(iv) Pie விளக்கப்படத்தை right click செய்து ‘Add Data Labels’ ஐ தேர்வு செய்யவும்
(ஆ) டோனட் விளக்கப்பக்கப்படம்
(i) அறை A1 முதல் G2 வரையிலான தரவுப் பரப்பை தேர்வு செய்யவும்
(ii) Insert Menu – Other Charts – Doughnut தேர்வு செய்யவும்
(iii) Doughnut விளக்கப்படத்தை right click செய்து ‘Add Data Labels’ ஐ தேர்வு செய்யவும்
22.
குறிப்பு:
| விவரம் | ரூ |
|---|---|
| பற்பல கடனாளிகள் | 52,000 |
| கழிக்க: கூடுதல் வாராக்கடன் | 2,000 |
| 50,000 |
வாரா ஐயக்கடன் ஒதுக்கு = ரூ 50,000 × 5/100 = ரூ 2,500
| நாள் | விவரம் | பே.ப.எ | பற்று ரூ | வரவு ரூ | |
|---|---|---|---|---|---|
| 2016 மார்ச் 31 | வாராக்கடன் க/கு பற்பல கடனாளிகள் க/கு (வாராக்கடன் போக்கெழுதியது) |
ப | 2,000 | 2,000 | |
| மார்ச் 31 | இலாப நட்டக் க/கு வாரா ஐயக்கடன் ஒதுக்கு க/கு (வாரா ஐயக்கடன் ஒதுக்கு உருவாக்கியது) |
ப | 2,500 | 2,500 |
| விவரம் | ரூ | ரூ | விவரம் | ரூ | ரூ |
|---|---|---|---|---|---|
| வாராக்கடன் | 1,000 | ||||
| கூட்டுக: கூடுதல் வாராக்கடன் | 2,000 | 3,000 | |||
| வாரா ஐயக்கடன் ஒதுக்கு | 2,500 |
| பொறுப்புகள் | ரூ | ரூ | சொத்துகள் | ரூ | ரூ |
|---|---|---|---|---|---|
| பற்பல கடனாளிகள் | 52,000 | ||||
| கழிக்க: கூடுதல் வாராக்கடன் | 2,000 | ||||
| 50,000 | |||||
| கழிக்க: வாரா ஐயக்கடன் ஒதுக்கு | 2,500 | 47,500 | |||
23.
| வ.எண் | விவரம் | பே. ப. எண் | பற்று ரூ | வரவு ரூ | |
|---|---|---|---|---|---|
| அ | அளித்த தள்ளுபடி க/கு | ப | 225 | ||
| அனாமத்துக் க/கு | 225 | ||||
| (ரொக்க ஏட்டின் பற்றுப் பக்கத்தில் உள்ள தள்ளுபடி பத்தியின் கூட்டுத் தொகை ரூ.225 இருமுறை பேரேட்டில் எழுதப்பட்டது திருத்தியது) | |||||
| ஆ | விற்பனை திருப்பம் க/கு | ப | 75 | ||
| பொன்னரசன் க/கு | 75 | ||||
| (பொன்னரசனால் ரூ.75 மதிப்புள்ள சரக்கு திருப்பி தரப்பட்டு அவர் கணக்கில் எழுதப்படாதது திருத்தியது) | |||||
| இ | அனாமத்துக் க/கு | ப | 1,000 | ||
| யாழினி க/கு | 1,000 | ||||
| (யாழினியிடமிருந்து பெற்ற ரொக்கம் பேரேட்டில் எழுதப்படாதது திருந்தியது) | |||||
| ஈ | அனாமத்துக் க/கு | ப | 300 | ||
| வட்டி பெற்றது க/கு | 300 | ||||
| (வட்டி பெற்றது ரூ.300 இன்றும் பேரேட்டில் எடுத்து எழுதப்படாதது) | |||||
| உ | வாடகை க/கு | ப | 110 | ||
| அனாமத்துக் க/கு | 110 | ||||
| (ரூ.100 வாடகை செலுத்தியது வாடகை கணக்கில் ரூ.10 என எடுத்து எழுதப்பட்டது திருத்தியது) |
24.
| நாள் | விவரம் | தொகை ரூ |
|---|---|---|
| 2015 ஜன 1 | அடக்கவிலை (58,000+2,000) | 60,000 |
| 2015 டிச 1 | கழிக்க:தேய்மானம் [60,000 x \({10\over 100}\)] | 6,000 |
| 54,000 | ||
| 2016 டிச 31 | கழிக்க:தேய்மானம் [54,000 x \({10\over 100}\)] | 5,400 |
| 48,600 | ||
| 2017 டிச 31 | கழிக்க:தேய்மானம் [48,600 x \({10\over 100}\)] | 2,430 |
| எட்டு மதிப்பு | 46,170 | |
| கழிக்க : விற்ற விலை | 28,600 | |
| விற்ற இயந்திரம் மீதான நட்டம் | 17,570 |
| நாள் | விவரம் | தொகை ரூ | நாள் | விவரம் | தொகை ரூ |
|---|---|---|---|---|---|
| 2015 ஜன 1 | வங்கி க/கு | 60,000 | 2015 டிச 31 | தேய்மானம் க/கு | 6,000 |
| 2015 டிச 31 | இருப்பு கீ/இ | 54,000 | |||
| 60,000 | 60,000 | ||||
| 2016 ஜன 1 | இருப்பு கீ/கொ | 54,000 | 2016 டிச 31 | தேய்மானம் க/கு | 5,400 |
| 2016 டிச 31 | இருப்பு கீ/இ | 48,600 | |||
| 54,000 | 54,000 | ||||
| 2017 ஜன 1 | இருப்பு கீ/கொ | 48,600 | 2017 டிச 31 | தேய்மானம் க/கு | 2,430 |
| 2017 டிச 31 | இருப்பு கீ/இ | 28,600 | |||
| 2017 டிச 31 | இலாபநட்டக் க/கு | 17,570 | |||
| 48,600 | 48,600 |
25.
| வ.எண். | நடவடிக்கை | வகைகள் |
|---|---|---|
| (i) | இரயில்வேத் துறைக்கு, இரயில் தண்டவாளம் அமைக்க செலுத்திய தொகை ரூ 50,000. | முதலினச் செலவு |
| (ii) | பழைய அறைகலன் விற்றதில் ஏற்பட்ட நட்டம். | வருவாயினச் செலவு |
| (iii) | சரக்கு விற்பனையின் பேரில் செலுத்திய ஏற்றிச்செல் கட்டணம். | வருவாயினச் செலவு |
26.
| விவரம் | பே.ப. எ | பற்று ரூ | வரவு ரூ | ||
|---|---|---|---|---|---|
| அ | அனிதா க/கு | ப | 50 | ||
| வனிதா க/கு | 50 | ||||
| (அனிதாவுக்கு ரொக்கம் செலுத்தியது தவறாக வனிதா கணக்கில் பதிவுசெய்யப்பட்டது, திருத்தம் செய்யப்பட்டது.) | |||||
| ஆ | விற்பனைக் க/கு | ப | 500 | ||
| அறைகலன் க/கு | 500 | ||||
| (அறைகலன் விற்றது தவறாக விற்பனைக் கணக்கில் வரவு வைக்கப்பட்டது, திருத்தம் செய்யப்பட்டது.) | |||||
| இ | கொள்முதல் க/கு | ப | 750 | ||
| விற்பனைக் க/கு | ப | 750 | |||
| நடராஜன் க/கு | 1,500 | ||||
| (நடராஜனிடம் சரக்கு வாங்கியது தவறுதலாக விற்பனை ஏட்டில் பதிவுசெய்யப்பட்டது, தற்போது திருத்தம் செய்யப்பட்டது.) | |||||
| ஈ | இயந்திரக் க/கு | ப | 1,000 | ||
| கூலி க/கு | 1,000 | ||||
| (இயந்திரம் நிறுவுவதற்குக் கொடுத்த கூலி தவறாக கூலிக் கணக்கில் பற்று வைக்கப்பட்டது, திருத்தம் செய்யப்பட்டது.) |
27.
| தேதி | விவரம் | ரூ | தேதி | விவரம் | ரூ |
|---|---|---|---|---|---|
| 2014 | 2015 | ||||
| ஏப்ரல் 1 | நிலா நிறுவனக் க/கு | 2,00,000 | மார்ச் 31 | தேய்மானக் க/கு | 21,000 |
| ஏப்ரல் 1 | வங்கி க/கு | 10,000 | (2,10,000 ×10%) | ||
| மார்ச் 31 | இருப்பு கீ/இ | 1,89,000 | |||
| 2,10,000 | 2,10,000 | ||||
| 2015 | 2016 | ||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 1,89,000 | மார்ச் 31 | தேய்மானக் க/கு | 18,900 |
| (1,89,000 ×10%) | |||||
| மார்ச் 31 | இருப்பு கீ/இ | 1,70,100 | |||
| 1,89,000 | 1,89,000 | ||||
| 2016 | 2017 | ||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 1,70,100 | மார்ச் 31 | தேய்மானக் க/கு | 17,010 |
| (1,70,100 ×10%) | |||||
| மார்ச் 31 | இருப்பு கீ/இ | 1,53,090 | |||
| 1,70,100 | 1,70,100 | ||||
| 2017 | |||||
| ஏப்ரல் 1 | இருப்பு கீ/கொ | 1,53,090 |
| தேதி | விவரம் | ரூ | தேதி | விவரம் | ரூ |
|---|---|---|---|---|---|
| 2015 | 2015 | ||||
| மார்ச் 31 | இயந்திரக் க/கு | 21,000 | மார் ச் 31 |
இலாப நட்டக் க/கு | 21,000 |
| 21,000 | 21,000 | ||||
| 2016 | 2016 | ||||
| மார்ச் 31 | இயந்திரக் க/கு | 18,900 | மார்ச் 31 | இலாப நட்டக் க/கு | 18,900 |
| 18,900 | 18,900 | ||||
| 2017 | 2017 | ||||
| மார்ச் 31 | இயந்திரக் க/கு | 17,010 | மார்ச் 31 | இலாப நட்டக் க/கு | 17,010 |
| 17,010 | 17,010 |
28.
| விவரம் | தொகை ரூ |
தொகை ரூ |
|---|---|---|
| வங்கி அறிக்கையின்படியான மேல்வரைப் பற்று இருப்பு | 6,500 | |
| கூட்டுக: | ||
| விடுத்த காசோலை முன்னிலைப்படத்தப்படாதது |
8,750 | |
| வாடிக்கையாளர் நேரடியாக செலுத்தியது | 3,500 | 12,250 |
| 18,750 | ||
| கழிக்க: | ||
| செலுத்திய காசோலை வரவு வைக்கப்படாதது | 500 | |
| வங்கிக் கட்டணம் ரொக்க ஏட்டில் பதியப்படாதது | 200 | |
| நிலை அறிவுறுத்தலின்படி வங்கி செலுத்திய வாடகை | 1,980 | 2,680 |
| ரொக்க எட்டின்படி மேல்வரைப்பற்று | 16,070 |
29.
| விவரம் | தொகை ரூ |
தொகை ரூ |
|---|---|---|
| ரொக்க ஏட்டின்படியான வரவிருப்பு | 6,000 | |
| கூட்டுக: | ||
| வங்கியால் பெறப்பட்ட தொகை | 3,500 | |
| மறுக்கப்பட்ட காசோலை தொகை | 2,500 | 6,000 |
| ரொக்க ஏட்டின்படி இருப்பு | 12,000 |
30.
| ரொக்க எட்டின்படி பற்றிருப்பு | தொகை ரூ |
தொகை ரூ |
|---|---|---|
| ரொக்க ஏட்டின்படி பற்றிருப்பு | 10,500 | |
| கூட்டுக: | ||
| ரொக்க ஏட்டில் பதியப் படாதது | 1,000 | |
| 11,500 | ||
| கழிக்க: | ||
| வங்கியால் வரவு வைக்கப்பட்டது | 5,500 | |
| விடுத்த காசோலை முன்னிலைப்படுத்தப்பட்டது | 7,000 | |
| காசோலை புத்தகக் கட்டணம் | 200 | 12,700 |
| வங்கி அறிக்கையின் படி மேல்வரைப்பற்று | 1,200 |
31.
| வ.எண் | கணக்கின் பெயர் | பே.ப.எண் | பற்று இருப்பு ரூ. | வரவு இருப்பு ரூ. |
|---|---|---|---|---|
| 1. | கணிபொறிகள் | 26,000 | ||
| 2. | ஓட்டுநர்கள் ஊதியம் | 4,000 | ||
| 3. | வரிகளும் காப்பீடும் | 16,500 | ||
| 4. | எரிபொருள் மற்றும் சக்தி | 2,000 | ||
| 5. | வரிகளும் மற்றும் வாதங்களும் | 1,500 | ||
| 6. | நிலம் | 30,000 | ||
| 7. | வங்கிக் கடன் | 15,000 | ||
| 8. | கட்டணம் பெற்றது | 18,150 | ||
| 9. | முதல் | 53,850 | ||
| 10 | விளம்பரம் | 7,000 | ||
| மொத்தம் | 87,000 | 87,000 |
32.
| நாள் | விவரம் | பே.ப.எண் | பற்று ரூ |
வரவு ரூ |
|
|---|---|---|---|---|---|
| 2016 | ரொக்கக் க/கு | ப | 1,10,000 | ||
| ஜூன் 1 | முதல் க/கு (ரொக்கத்துடன் தொழில் தொடங்கியது) |
1,10,000 | |||
| 10 | ரொக்கக் க/கு | ப | 50,000 | ||
| முதல் க/கு (கூடுதல் முதல் இட்டது) |
50,000 | ||||
| 28 | எடுப்புகள் க/கு | ப | 20,000 | ||
| ரொக்கக் க/கு (சொந்த செலவுக்கு ரொக்கம் எடுத்தது) |
20,000 |
| நாள் | விவரம் | கு.ப.எண் | ரூ | நாள் | விவரம் | கு.ப.எண் | ரூ |
|---|---|---|---|---|---|---|---|
| 2016 ஜூன் 1 | முதல் க/கு | 1,10,000 | 2016 ஜூன் 28 | எடுப்புகள் க/கு | 20,000 | ||
| 10 | முதல் க/கு | 50,000 | 30 | இருப்பு கீ/இ | 1,40,000 | ||
| 1,60,000 | 1,60,000 | ||||||
| ஜூலை 1 | இருப்பு கீ/கொ | 1,40,000 |
33.
| நாள் | பெறுதல்கள் | இ. எண் |
பே.ப. எண் |
தொகை ரூ | நாள் | செலுத்தல்கள் | சா.சீ. எண் |
பே.ப. எண் |
தொகை ரூ | ||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| அளித்த தள்ளுபடி |
ரொக்கம் | வங்கி | பெற்ற தள்ளுபடி |
ரொக்கம் | வங்கி | ||||||||
| 2017 மே 1 | இருப்பு கீ/கொ | 17,200 | 43,000 | 2017 மே 15 | மடிக்கணினி | 21000 | |||||||
| 4 | ராஜ்குமார் க/கு | 6,500 | 17 | ரொக்க க/கு | 'ஏ' | 9,600 | |||||||
| 9 | விற்பனை க/கு | 12,000 | 24 | கொள்முதல் க/கு | 12,400 | 18,200 | |||||||
| 17 | வங்கி க/கு | 'ஏ' | 9,600 | 25 | வங்கி க/கு | 'ஏ' | 14,000 | ||||||
| 25 | ரொக்க க/கு | 'ஏ' | 14,000 | 28 | சம்பளம் | 8,000 | |||||||
| 24 | பங்காதாயாம் | 4,700 | 30 | அலுவலக வாடகை | 12,000 | ||||||||
| 31 | இருப்பு கீ/இ | 11,600 | 200 | ||||||||||
| - | 50,000 | 57,000 | - | 50,000 | 57,000 | ||||||||
| ஜூன் 1 | இருப்பு கீ/கொ | 11,600 | 200 | ||||||||||
34.
| வ.எண் | நடவடிக்கை | ரொக்கம் ரூ | சரக்கிருப்பு ரூ | வங்கி ரூ | மொத்த சொத்துகள் ரூ | = | மொத்த பொறுப்புகள் ரூ | முதல் ரூ | கடனீந்தோர் |
|---|---|---|---|---|---|---|---|---|---|
| i) | தொடக்க இருப்புகள் | +20,000 | +50,000 | +80,000 | +1,50,000 | ||||
| இருப்புகள் | +20,000 | +50,000 | +80,000 | +1,50,000 | |||||
| சமன்பாடு | +1,50,000 | = | +1,50,000 | ||||||
| ii) | கடன் கொள்முதல் | +10,000 | +10,000 | ||||||
| இருப்புகள் | +20,000 | +60,000 | +80,000 | +1,50,000 | +10,000 | ||||
| சமன்பாடு | +1,60,000 | = | +1,60,000 | ||||||
| iii) | வங்கிக் கட்டணம் | -500 | -500 | ||||||
| இருப்புகள் | +20,000 | +60,000 | +79,500 | +1,49,500 | +10,000 | ||||
| சமன்பாடு | +1,59,500 | = | +1,59,500 | ||||||
| iv) | கடன் அட்டை மூலம் சுரேஷிற்கு கொடுத்தது | -9,700 | +300 | -10,000 | |||||
| இருப்புகள் | +20,000 | +60,000 | +69,800 | +1,49,800 | 0 | ||||
| சமன்பாடு | +1,49,800 | = | +1,49,800 | ||||||
| v) | கடன் கொள்முதல் | +15,000 | +15,000 | ||||||
| இருப்புகள் | +20,000 | +75,000 | +69,800 | +1,49,800 | +15,000 | ||||
| சமன்பாடு | +1,64,800 | = | +1,64,800 | ||||||
| vi) | கொள்முதல் திருப்பம் | -4,000 | -4,000 | ||||||
| இருப்புகள் | +20,000 | +71,000 | +69,800 | +1,49,800 | +11,000 | ||||
| சமன்பாடு | +1,60,800 | = | +1,60,800 |
35.
| நாள் | விவரம் | இடாப்பு எண் | பே.ப.எ | தொகை ரூ |
|
|---|---|---|---|---|---|
| விளக்கம் | மொத்தம் | ||||
| 2017 | |||||
| ஜூலை 5 | சாயல்குடி, சரவணா நிறுவன | ||||
| 10 A4 தாள்கள் கட்டுகள் ஒரு கட்டு ரூ. 250 வீதம் | 2,500 | ||||
| 10 டஜன் எழுது அட்டைகள் | |||||
| ஒரு டஜன் ரூ. 850 வீதம் | 8,500 | ||||
| 11,000 | |||||
| கழிக்க: 10% தள்ளுபடி | 1,100 | 9,900 | |||
| ஜூலை 20 | முதுகுளத்தூர், மோகன் | ||||
| 5 வெள்ளை அட்டைகள் ஒரு அட்டை ரூ. 2,200 வீதம் | 11,000 | ||||
| 10 டஜன் எழுது பலகை ஒரு டஜன் ரூ. 850 வீதம் | 8,500 | 19,500 | |||
| விற்பனை க/கு வ | 29,400 | ||||
| நாள் | விவரம் | கு.ப.எ. | தொகை ரூ |
நாள் | விவரம் | கு.ப.எ. | தொகை ரூ |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜூலை 31 | பற்பல கடனாளிகள் | 29,400 |
| நாள் | விவரம் | கு.ப.எ. | தொகை ரூ |
நாள் | விவரம் | கு.ப.எ. | தொகை ரூ |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜூலை 5 | விற்பனை க/கு | 9,900 |
| நாள் | விவரம் | கு.ப.எ. | தொகை ரூ |
நாள் | விவரம் | கு.ப.எ. | தொகை ரூ |
|---|---|---|---|---|---|---|---|
| 2017 | |||||||
| ஜூலை 20 | விற்பனை க/கு | 19,500 |
36.
| வ.எண். | நடவடிக்கை | ரொக்கம் ரூ | வங்கி ரூ | சரக்கிருப்பு ரூ | அறைகலன்கள் ரூ | மொத்த சொத்துக்கள் ரூ | = | மொத்த பொறுப்புகள் ரூ | முதல் ரூ | கடனீந்தோர் ரூ |
|---|---|---|---|---|---|---|---|---|---|---|
| அ) | ரொக்கத்துடன் தொழில் தொடங்கியது | +40,000 | +40,000 | |||||||
| இருப்புகள் | +40,000 | +40,000 | ||||||||
| சமன்பாடு | +40,000 | = | +40,000 | |||||||
| ஆ) | வங்கியில் செலுத்திய ரொக்கம் | -30,000 | +30,000 | |||||||
| இருப்புகள் | +10,000 | +30,000 | +40,000 | |||||||
| சமன்பாடு | +40,000 | = | +40,000 | |||||||
| இ) | கடனுக்கு சரக்கு வாங்கியது | +12,000 | +12,000 | |||||||
| இருப்புகள் | +10,000 | +30,000 | +12,000 | +40,000 | +12,000 | |||||
| சமன்பாடு | +52,000 | = | +52,000 | |||||||
| ஈ) | சொந்த பயனுக்கு ரொக்கம் எடுத்தது | -1,000 | -1,000 | |||||||
| இருப்புகள் | +9,000 | +30,000 | +12,000 | +39,000 | +12,000 | |||||
| சமன்பாடு | +51,000 | = | +51,000 | |||||||
| உ) | பற்று அட்டையைப் பயன்படுத்தி அறைகலன் வாங்கியது | -10,000 | +10,000 | |||||||
| இருப்புகள் | +9,000 | +20,000 | +12,000 | +10,000 | +39,000 | +12,000 | ||||
| சமன்பாடு | +51,000 | = | +51,000 | |||||||
| ஊ) | ரொக்கம் பெறப்பட்டது | +6,000 | +6,000 | |||||||
| இருப்புகள் | +15,000 | +20,000 | +12,000 | +10,000 | +45,000 | +12,000 | ||||
| சமன்பாடு | +57,000 | = | +57,000 | |||||||
| எ) | அலுவலகச் செலவுக்காக ரொக்கம் எடுத்தது | +1,000 | -1,000 | |||||||
| இருப்புகள் | +16,000 | +19,000 | +12,000 | +10,000 | +45,000 | +12,000 | ||||
| சமன்பாடு | +57,000 | = | +57,000 |
37.
| நாள் | பெறுதல்கள் | இ. எண் |
பே.ப. எண் |
தொகை ( ரூ ) | நாள் | செலுத்தல்கள் | சா.சீ. எண் |
பே.ப. எண் |
தொகை ( ரூ ) |
|---|---|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 1 |
பாண்டீஸ்வரி முதல் க/கு | 50,000 | 2017 ஜூன் 8 |
வாடகை க/கு | 4,000 | ||||
| 14 | விற்பனை க/கு | 10,000 | 10 | அச்சுப்பொறி க/கு | 7,500 | ||||
| 17 | கழிவு க/கு | 6,000 | 11 | கொள்முதல் க/கு | 15,000 | ||||
| 19 | கடன் மீதான வட்டி க/கு | 2,000 | |||||||
| 20 | எடுப்புகள் க/கு | 3,000 | |||||||
| 21 | அஞ்சல் கட்டணம் க/கு | 3,500 | |||||||
| 30 | இருப்பு கீ/இ | 31,000 | |||||||
| 66,000 | 66,000 | ||||||||
| ஜூலை 1 | இருப்பு கீ/கொ | 31,000 |
38.
| நடவடிக்கைகள் | சொத்துகள் | முதல் ரூ |
பொறுப்புகள் | |||
|---|---|---|---|---|---|---|
| ரொக்கம் ரூ |
சரக்கிருப்பு ரூ |
வங்கி ரூ |
||||
| (i) ரொக்கத்துடன் தொழில் தொடங்கியது | +1,00,000 | +1,00,000 | ||||
| சமன்பாடு | +1,00,000 | = | +1,00,000 | |||
| (ii) வங்கியில் செலுத்திய ரொக்கம் | -60,000 | +60,000 | ||||
| சமன்பாடு | +40,000 | +60,000 | = | +1,00,000 | ||
| (iii) வங்கியிலிருந்து கடன் பெற்றது | +25,000 | +25,000 | ||||
| சமன்பாடு | +40,000 | +85,000 | = | +1,00,000 | +25,000 | |
| (iv) காசோலை மூலம் சரக்கு வாங்கியது | +10,000 | -10,000 | ||||
| சமன்பாடு | +40,000 | +10,000 | +75,000 | = | +1,00,000 | +25,000 |
| (v) சொத்து பயனுக்காக ரொக்கம் எடுத்தது | -5,000 | -5,000 | ||||
| சமன்பாடு | +35,000 | +10,000 | +75,000 | = | +95,000 | +25,000 |
| (vi) அலுவலகத் தேவைக்காக ரொக்கம் வங்கியிலிருந்து எடுத்தது | +3,000 | -3,000 | ||||
| சமன்பாடு | +38,000 | +10,000 | +72,000 | = | +95,000 | +25,000 |
39.
| வ.எண் | கணக்கின் பெயர் | பே.ப.எ. | பற்று இருப்பு ரூ | வரவு இருப்பு ரூ |
|---|---|---|---|---|
| 1 | முதல் | 44,000 | ||
| 2 | பெறுதற்குரிய மாற்றுச்சீட்டு | 5,000 | ||
| 3 | கூலி | 800 | ||
| 4 | எடுப்புகள் | 4,000 | ||
| 5 | கொள்முதல் | 75,000 | ||
| 6 | முதலீடு மீதான வட்டி | 2,000 | ||
| 7 | சுங்க வரி | 3,000 | ||
| 8 | கணிப்பொ்பொறி | 20,000 | ||
| 9 | விற்பனை | 72,000 | ||
| 10 | தொடக்கச் சரக்கிருப்பு | 10,200 | ||
| மொத்தம் | 1,18,000 | 1,18,000 |
40.
| நாள் | விவரம் | பே.ப.எ. | பற்று ரூ. | வரவு ரூ. |
|---|---|---|---|---|
| 2017 ஜூன் 1 | ரொக்கக் க/கு ப பாசு முதல் க/கு (தொழில் தொடங்கியது) |
50,000 | 50,000 | |
| ஜூன் 4 | அறைகலன் க/கு ப ரொக்கக் க/கு (அறைகலன் ரொக்கத்திற்கு வாங்கியது) |
6,000 | 6,000 | |
| ஜூன் 7 | இயந்திரம் க/கு ப ஹரிஸ் க/கு (ஹரீஸிடமிருந்து இயந்திரம் கடனுக்கு வாங்கியது) |
10,000 | 10,000 | |
| ஜூன் 10 | கொள்முதல் க/கு ப ரொக்கக் க/கு (சரக்குகள் ரொக்கத்திற்கு வாங்கியது) |
4,000 | 4,000 | |
| ஜூன் 18 | காப்பீட்டு முனைமம் க/கு ப ரொக்கக் க/கு (காப்பீட்டு முனைமம் செலுத்தியது) |
100 | 100 |
| நாள் | விவரம் | கு.ப.எ. | ரூ. | நாள் | விவரம் | கு.ப.எ. | ரூ. |
|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 1 | பாசு முதல் க/கு | 50,000 | 2017 ஜூன் 4 | அறைகலன் க/கு | 6,000 | ||
| 10 | கொள்முதல் க/கு | 4,000 | |||||
| 18 | காப்பீட்டு முனைமம் க/கு | 100 |
| நாள் | விவரம் | கு.ப.எ. | ரூ. | நாள் | விவரம் | கு.ப.எ. | ரூ. |
|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 1 | ரொக்கக் க/கு | 50,000 |
| நாள் | விவரம் | கு.ப.எ. | ரூ. | நாள் | விவரம் | கு.ப.எ. | ரூ. |
|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 4 | ரொக்கக் க/கு | 6,000 |
| நாள் | விவரம் | கு.ப.எ. | ரூ. | நாள் | விவரம் | கு.ப.எ. | ரூ. |
|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 7 | ஹரிஸ் க/கு | 10,000 |
| நாள் | விவரம் | கு.ப.எ. | ரூ. | நாள் | விவரம் | கு.ப.எ. | ரூ. |
|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 7 | இயந்திரம் க/கு | 10,000 |
| நாள் | விவரம் | கு.ப.எ. | ரூ. | நாள் | விவரம் | கு.ப.எ. | ரூ. |
|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 10 | ரொக்கக் க/கு | 4,000 |
| நாள் | விவரம் | கு.ப.எ. | ரூ. | நாள் | விவரம் | கு.ப.எ. | ரூ. |
|---|---|---|---|---|---|---|---|
| 2017 ஜூன் 18 | ரொக்கக் க/கு | 100 |

11th Standard Syllabus & Materials
11th Standard
TN 11th Tamil பீடு பெற நில் - செய்யுள் - காவடிச்சிந்து Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil பீடு பெற நில் - உரைநடை - மலை இடப்பெயர்கள் : ஓர் ஆய்வு Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil மாமழை போற்றுதும் - துணைப்பாடம் - யானை டாக்டர் Important Questions And Answers Study Material - QB365 Set A
NEW11th Standard
TN 11th Tamil மாமழை போற்றுதும் - செய்யுள் - ஐங்குறுநூறு Important Questions And Answers Study Material - QB365 Set A



Tamilnadu Stateboard 11th Standard Subjects

Maths

Commerce

Economics

Biology

Business Maths and Statistics
Accountancy

Computer Science

Physics

Chemistry
Maths
Biology
Economics
Physics
Chemistry

History
Business Maths and Statistics
Computer Science
Accountancy

Computer Applications
History
Computer Technology
Commerce
Computer Applications
Computer Technology

Tamil

English

French
Tamilnadu Stateboard Standards
